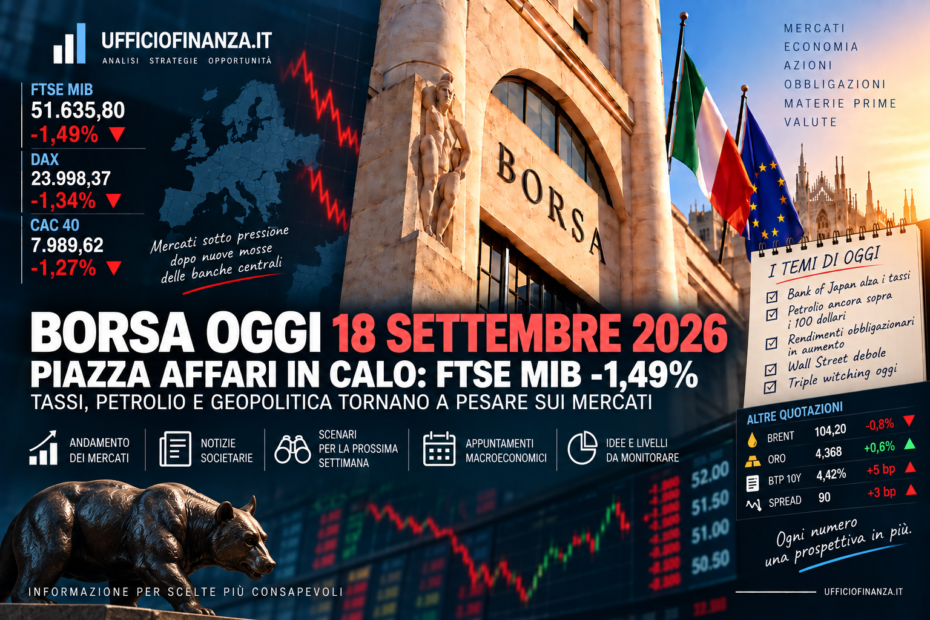
Piazza Affari termina in netto ribasso venerdì 18 settembre 2026, chiudendo una settimana dominata dalle decisioni delle principali banche centrali, dai rendimenti obbligazionari e dalle continue oscillazioni del petrolio. Il FTSE MIB cede circa l’1,49%, attestandosi nell’area dei 51.600 punti nelle rilevazioni conclusive della seduta. La debolezza è diffusa soprattutto tra banche, assicurazioni, utilities e automotive, mentre tecnologia e alcuni titoli difensivi riescono a muoversi in controtendenza. (Geagency)
Il clima peggiora nel pomeriggio insieme al resto d’Europa. Il rendimento del BTP decennale torna nell’area del 4,4%, lo spread risale verso 90 punti base e Wall Street gira in negativo dopo l’apertura incerta. Sullo sfondo rimangono il rialzo dei tassi della Federal Reserve e quello deciso oggi dalla Bank of Japan, mentre il Brent continua a oscillare sopra la soglia dei 100 dollari al barile. (ANSA.it)
🔎 IL PUNTO SUI MERCATI
Piazza Affari: tornano le vendite dopo due sedute di recupero
Dopo il rimbalzo di mercoledì e giovedì, Milano cambia nuovamente direzione. Il FTSE MIB perde circa l’1,49% e termina nell’area dei 51.600 punti, tornando sotto quota 52.000. (Geagency)
La giornata era cominciata con una flessione molto contenuta, ma le vendite si sono progressivamente intensificate. Nel pomeriggio lo STOXX Europe 600 perdeva circa l’1%, con banche, assicurazioni, auto e utilities tra i settori maggiormente penalizzati. (ANSA.it)
A pesare è soprattutto il nuovo aumento dei rendimenti obbligazionari. Dopo il temporaneo sollievo della vigilia, il mercato torna infatti a interrogarsi sulla possibilità che la lotta all’inflazione richieda tassi elevati più a lungo.
La Federal Reserve ha alzato mercoledì il costo del denaro di 25 punti base al 3,75%-4,00% e ha segnalato la possibilità di ulteriori interventi. Anche il Giappone oggi si è aggiunto alla stretta monetaria globale.
Bank of Japan: tassi all’1,25%, massimo da 31 anni
La Bank of Japan ha aumentato il tasso di riferimento dall’1% all’1,25%, il livello più elevato degli ultimi 31 anni. La decisione è arrivata con sette voti favorevoli e due contrari. (Reuters)
Il governatore Kazuo Ueda ha inoltre segnalato che la banca centrale è entrata in una fase diversa della propria politica monetaria: l’obiettivo non è più soltanto quello di portare stabilmente l’inflazione verso il 2%, ma anche di impedire che la crescita dei prezzi superi eccessivamente il target.
Ueda non ha escluso né rialzi consecutivi né interventi da 50 punti base, pur sottolineando che le decisioni dipenderanno dai dati. (Reuters)
È un passaggio importante anche per i mercati occidentali. Per decenni il Giappone è stato una delle principali fonti mondiali di finanziamento a basso costo: rendimenti giapponesi più elevati possono modificare i flussi internazionali di capitale e ridurre l’attrattiva delle operazioni di carry trade.
DAX e CAC 40: venerdì difficile per l’Europa
Le vendite coinvolgono tutto il Vecchio Continente.
Nelle rilevazioni conclusive il DAX di Francoforte perde circa l’1,3%, mentre il CAC 40 di Parigi arretra anch’esso di circa l’1,3%. Londra cede oltre l’1%. (Geagency)
È un’inversione significativa rispetto alla seduta di giovedì, quando DAX e CAC avevano guadagnato rispettivamente circa lo 0,7% e lo 0,6%.
Il mercato sta quindi mostrando una forte sensibilità ai tassi: il sollievo generato ieri dal calo del petrolio e dei rendimenti è stato rapidamente sostituito dalla preoccupazione per una politica monetaria internazionale che rimane restrittiva.
Wall Street: S&P 500 e Nasdaq girano in rosso
Al momento della redazione Wall Street è regolarmente aperta, quindi i dati americani sono intraday e non rappresentano la chiusura definitiva della seduta.
Dopo un avvio incerto, gli indici statunitensi sono passati in territorio negativo. Intorno alle 10:17 di New York lo S&P 500 perdeva lo 0,22% a 7.620,74 punti, mentre il Nasdaq Composite cedeva lo 0,16% a 26.374,75 punti. Il Dow Jones arretrava dello 0,38%. (Reuters)
A pesare sono nuovamente i rendimenti dei Treasury, insieme alla necessità di metabolizzare la recente decisione della Fed.
C’è inoltre un fattore tecnico da non sottovalutare: oggi è giornata di “triple witching”, con la scadenza trimestrale simultanea di futures e opzioni su indici e azioni, una circostanza che può aumentare sensibilmente volumi e volatilità. (Reuters)
Il mercato continua infine a interrogarsi sulle valutazioni del settore AI dopo gli appelli lanciati questa settimana da alcuni protagonisti dell’industria a rallentare lo sviluppo dei sistemi più avanzati.
📊 TOP & FLOP DI OGGI (Piazza Affari)
I prezzi di riferimento pubblicati da Borsa Italiana consentono di individuare con precisione i titoli che hanno mostrato la maggiore forza e debolezza relativa nella seduta. (Borsa Italiana)
🟢 TOP 3
1. STMicroelectronics: +1,94%
STMicroelectronics è il miglior titolo del FTSE MIB e chiude con un rialzo dell’1,94%, a 43,28 euro. (Borsa Italiana)
Il titolo beneficia della forza relativa del comparto semiconduttori. Gli analisti di Equita hanno confermato una visione positiva sul momentum dei ricavi e sulla visibilità della domanda entrando nel 2027, pur riducendo il target price per effetto dell’aumento dei tassi. (FinanzaOnline)
La tecnologia riesce così a muoversi in controtendenza rispetto a un mercato europeo fortemente negativo.
2. DiaSorin: +1,44%
DiaSorin guadagna l’1,44%, con prezzo di riferimento a 77,36 euro. (Borsa Italiana)
Quella odierna è anche una seduta particolare per il titolo: da lunedì DiaSorin uscirà dal FTSE MIB e passerà al Mid Cap, lasciando il posto a Technoprobe. La modifica dell’indice diventa effettiva dopo la chiusura odierna. (SoldiOnline.it)
3. Brunello Cucinelli: +1,35%
Brunello Cucinelli completa il podio con un rialzo dell’1,35%, terminando a 79,60 euro. (Borsa Italiana)
Il titolo mostra quindi una notevole forza relativa in una giornata nella quale il comparto del lusso europeo è stato complessivamente debole.
🔴 FLOP 3
1. Stellantis: -4,84%
Stellantis è nettamente il peggior titolo del FTSE MIB, con un crollo del 4,84% a 4,221 euro. (Borsa Italiana)
La debolezza odierna si aggiunge a una settimana già molto difficile: rispetto alla chiusura dell’11 settembre, Stellantis perde circa il 7,7%. (Borsa Italiana)
Il settore automobilistico europeo è stato uno dei più penalizzati della giornata, con perdite intorno al 2% nel pomeriggio. (ANSA.it)
2. Hera: -3,34%
Hera perde il 3,34%, chiudendo a 3,588 euro. (Borsa Italiana)
La debolezza si inserisce nella correzione generalizzata delle utilities europee, penalizzate dall’aumento dei rendimenti obbligazionari e dal ritorno della volatilità sul mercato energetico. (ANSA.it)
3. A2A: -3,23%
A2A completa il podio negativo con una flessione del 3,23%, a 2,305 euro. (Borsa Italiana)
Anche in questo caso il movimento riflette la debolezza del comparto utility in un contesto nel quale i rendimenti obbligazionari tornano a salire.
Da segnalare inoltre le forti vendite su Unipol (-3,00%), UniCredit (-2,84%), Generali (-2,64%) e Intesa Sanpaolo (-2,30%). (Borsa Italiana)
📈 STRATEGIE OPERATIVE: COSA FARE
Azioni: quota 52.000 torna a essere una resistenza
Il segnale tecnico della giornata è chiaro: il FTSE MIB non riesce a consolidare il recupero sopra 52.000 punti.
La zona che nelle ultime sedute aveva funzionato da supporto torna quindi a rappresentare il primo livello da recuperare.
Sul lato inferiore, l’area 51.500-51.600 punti costituisce il primo riferimento di breve periodo. Una tenuta di questa fascia nella seduta di lunedì potrebbe favorire una stabilizzazione; una rottura accompagnata da nuovi rialzi dei rendimenti aumenterebbe invece il rischio di un’estensione della correzione.
In prospettiva settimanale rimangono soprattutto tre variabili: rendimenti obbligazionari, petrolio e geopolitica.
BTP: il rendimento torna verso il 4,4%
Nel pomeriggio lo spread BTP-Bund è salito verso 90 punti base, mentre il rendimento del decennale italiano è tornato nell’area del 4,42%. Il Bund decennale rende circa il 3,51%. (ANSA.it)
Il dato continua a mostrare che il problema principale non è uno stress specificamente italiano: il differenziale rimane relativamente contenuto, mentre è il livello assoluto dei rendimenti europei e americani a essere aumentato.
Per le obbligazioni a lunga scadenza rimane quindi elevato il rischio duration. Se i mercati continueranno a prezzare nuovi rialzi di Fed, BCE e Bank of Japan, i rendimenti potrebbero rimanere sotto pressione al rialzo.
Sul medio-lungo periodo, tuttavia, rendimenti nominali più elevati aumentano il rendimento a scadenza disponibile sui nuovi acquisti obbligazionari. Il punto cruciale resta distinguere tra chi intende portare un titolo fino alla scadenza e chi potrebbe aver bisogno di venderlo prima.
Petrolio: sopra 100 dollari lo shock non è ancora finito
Il Brent ha iniziato la giornata intorno a 103-104 dollari, segnando la terza seduta consecutiva di arretramento, ma nel pomeriggio è tornato a mostrare volatilità con quotazioni nell’area dei 104-105 dollari. (Reuters)
Il motivo è il continuo confronto tra due forze.
Da una parte, il progressivo ripristino della capacità dell’oleodotto saudita East-West riduce il rischio immediato sulle forniture. Dall’altra, nuovi attacchi nell’area mediorientale mantengono elevato il premio geopolitico. (Financialounge.com)
Quota 100 dollari resta quindi lo spartiacque principale.
Una discesa stabile sotto questa soglia ridurrebbe sensibilmente la pressione inflazionistica. Un ritorno sopra 108-110 dollari riporterebbe invece rapidamente al centro del mercato lo scenario di uno shock energetico prolungato.
Oro: torna ai massimi di una settimana
L’oro sale a un massimo settimanale. Nel pomeriggio europeo il prezzo spot si muoveva intorno a 4.350-4.380 dollari l’oncia. (Reuters)
Il metallo prezioso beneficia del calo del petrolio e della chiusura di alcune posizioni ribassiste accumulate prima della Fed.
Reuters segnala inoltre un livello tecnico interessante: l’area 4.400-4.440 dollari rappresenta una prima resistenza significativa. Un superamento potrebbe migliorare il momentum, mentre rendimenti reali nuovamente in forte crescita rappresenterebbero il principale fattore contrario. (Reuters)
Lunedì cambia il FTSE MIB: entra Technoprobe
La seduta di lunedì 21 settembre presenterà una novità importante per Piazza Affari.
Technoprobe entrerà ufficialmente nel FTSE MIB al posto di DiaSorin. La modifica è stata annunciata da FTSE Russell e diventa effettiva dall’apertura di lunedì. (Technoprobe)
È un cambiamento significativo anche dal punto di vista settoriale: aumenta il peso della tecnologia nel principale indice italiano e, in particolare, l’esposizione alla filiera mondiale dei semiconduttori e dell’intelligenza artificiale.
La settimana successiva porterà inoltre i PMI preliminari di settembre di Francia, Germania ed Eurozona mercoledì 23, dati che offriranno un’indicazione aggiornata sulla tenuta dell’economia europea. (Sigmanomics)
Lunedì attenzione anche ai dividendi di Eni e STM
Lunedì sarà inoltre giornata di stacco cedola.
Eni staccherà la prima tranche della remunerazione 2026, pari a 0,27 euro per azione, con pagamento il 23 settembre. (Eni)
Anche STMicroelectronics staccherà una tranche del dividendo, pari a 0,09 dollari per azione. (FinanzaOnline)
Questo dettaglio è importante nella lettura del FTSE MIB di lunedì: parte dell’eventuale movimento negativo di Eni e STM all’apertura sarà puramente meccanico, dovuto allo stacco della cedola, e non dovrà quindi essere interpretato automaticamente come una vendita del mercato.
⚠️ TITOLI SOTTO OSSERVAZIONE
Per chi cerca informazioni sui titoli maggiormente esposti a rischi di correzione o da valutare attentamente anche nell’ambito di eventuali strategie di disinvestimento, tre situazioni meritano particolare attenzione. Non sono indicazioni di vendita, ma titoli sui quali esistono fattori di rischio concreti e verificabili.
Stellantis: nuovo minimo relativo e settimana a -7,7%
Il -4,84% odierno porta Stellantis a 4,221 euro e amplia a circa -7,7% la perdita settimanale. (Borsa Italiana)
È la situazione tecnicamente più delicata tra le blue chip italiane. Il titolo continua a mostrare debolezza relativa proprio mentre il settore automobilistico europeo risente di tassi elevati, incertezza sulla crescita e pressione sui consumi.
Nelle prossime sedute sarà importante verificare se emergerà una stabilizzazione oppure se continuerà la sequenza di minimi decrescenti.
UniCredit: banche nuovamente sotto pressione
UniCredit perde il 2,84% e termina a 81,30 euro. Nell’intera settimana la flessione raggiunge circa il 3,9%. (Borsa Italiana)
Il comparto bancario europeo è stato uno dei peggiori della giornata.
Il rapporto tra banche e tassi rimane complesso: rendimenti più elevati possono favorire i margini di interesse, ma una politica monetaria eccessivamente restrittiva aumenta contemporaneamente il rischio di rallentamento economico e deterioramento del credito.
La reazione dei bond nella prossima settimana sarà quindi particolarmente importante per il settore.
Hera: utilities penalizzate dai rendimenti
Hera chiude a -3,34%, una performance particolarmente debole per un titolo tradizionalmente considerato difensivo. (Borsa Italiana)
La ragione per cui le utilities possono soffrire quando salgono i tassi è strutturale: sono spesso società caratterizzate da elevati investimenti, indebitamento significativo e flussi di cassa relativamente prevedibili. Quando i rendimenti obbligazionari aumentano, il loro profilo può diventare relativamente meno attraente rispetto ai bond.
La direzione del BTP e del Bund sarà quindi uno dei fattori principali da osservare anche per Hera, A2A, Enel, Snam e Terna.
La settimana si chiude dunque con un messaggio molto diverso rispetto a quello emerso giovedì. Il sollievo generato dal calo del petrolio non è sufficiente a neutralizzare l’effetto di una politica monetaria globale diventata nuovamente restrittiva.
Fed, BCE e Bank of Japan hanno riportato i tassi al centro dell’attenzione degli investitori. Contemporaneamente il petrolio rimane sopra 100 dollari e il conflitto in Medio Oriente mantiene aperto il rischio di una nuova fiammata energetica. (Reuters)
Per Piazza Affari, la prima verifica arriverà già lunedì 21 settembre, con l’ingresso di Technoprobe nel FTSE MIB e gli stacchi di Eni e STM. Ma il vero test della prossima settimana arriverà probabilmente mercoledì con i nuovi PMI europei: dopo settimane dominate da inflazione e banche centrali, il mercato tornerà a chiedersi quanto l’aumento dei tassi stia effettivamente rallentando l’economia reale.
Avvertenze (Disclaimer): Le informazioni contenute in questo articolo hanno finalità puramente informativa e non costituiscono sollecitazione al pubblico risparmio o consulenza personalizzata agli investimenti. Per maggiori dettagli consulta: ufficiofinanza.it/disclaimer.