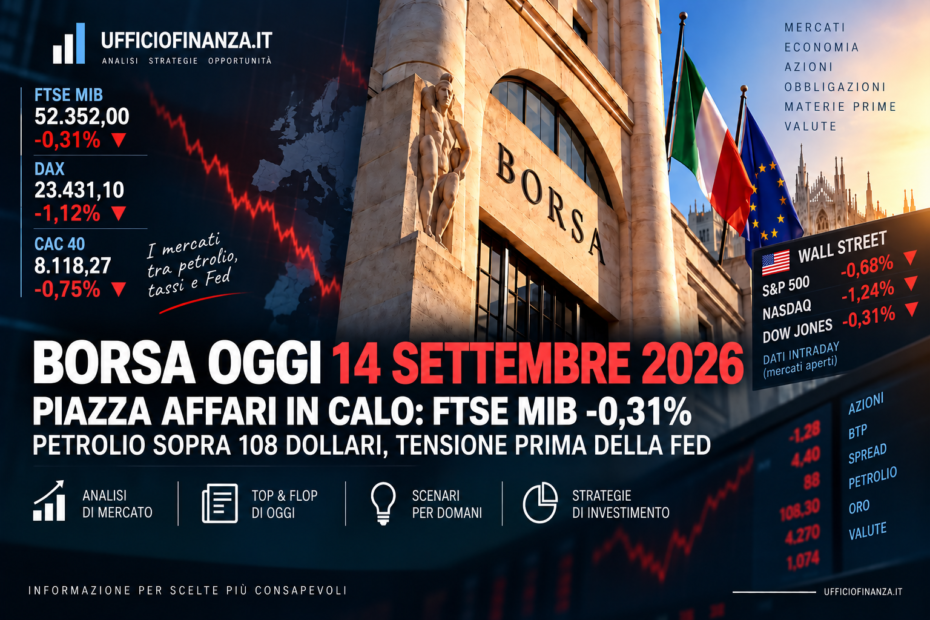
Piazza Affari apre la nuova settimana in territorio negativo, in una seduta dominata dal nuovo shock petrolifero, dal rialzo dei rendimenti obbligazionari e dalle vendite sul comparto tecnologico internazionale. Il FTSE MIB termina a circa 52.352 punti, in calo dello 0,31%, dopo avere accusato perdite decisamente più ampie durante la giornata. (Investing.com UK)
Il mercato italiano riesce quindi a recuperare buona parte delle perdite intraday, ma il contesto internazionale rimane delicato. Il Brent torna sopra 108 dollari al barile, il Treasury americano decennale raggiunge il 5% e gli investitori si preparano alla riunione della Federal Reserve del 15-16 settembre. Wall Street, intanto, procede in ribasso soprattutto per la forte debolezza dei semiconduttori e dei titoli legati all’intelligenza artificiale. (Reuters)
🔎 IL PUNTO SUI MERCATI
Piazza Affari limita i danni dopo una seduta difficile
Il FTSE MIB chiude intorno a 52.352 punti, -0,31%, rispetto ai 52.512,03 punti di venerdì. La seduta era stata molto più pesante nelle ore centrali: Milano era arrivata a perdere oltre l’1%, prima di recuperare progressivamente terreno nel finale. (Investing.com UK)
Il principale elemento di pressione arriva ancora una volta dall’energia. Il Brent è salito fino a circa 108-109 dollari al barile, dopo il nuovo deterioramento della situazione in Medio Oriente. Reuters segnala che la temporanea chiusura dell’oleodotto saudita East-West può mettere a rischio flussi equivalenti fino al 4% dell’offerta mondiale; contemporaneamente sono diminuiti i transiti nello Stretto di Hormuz e nuovi attacchi hanno interessato l’Arabia Saudita e la navigazione nell’area. (Reuters)
Il risultato è un ritorno immediato dei timori inflazionistici. Se l’energia rimane cara più a lungo, le banche centrali hanno meno spazio per una politica monetaria accomodante. Il mercato obbligazionario lo sta già segnalando: il Treasury USA decennale ha toccato quota 5%, mentre il Bund tedesco decennale è salito oltre il 3,5%, sui massimi dal 2009. (Reuters)
Anche il mercato italiano dei titoli di Stato resta sotto pressione: durante la seduta il rendimento del BTP decennale si è attestato intorno al 4,40%, con lo spread BTP-Bund in area 88 punti base. (Teleborsa)
DAX e CAC 40 in rosso
La debolezza riguarda buona parte dell’Europa. Il CAC 40 francese termina nell’area degli 8.117-8.120 punti, con una flessione di circa lo 0,75%. Anche il DAX tedesco perde terreno, penalizzato in particolare dal comparto tecnologico e dei semiconduttori. (Investing.com Malaysia)
Il quadro europeo è particolarmente interessante perché mostra una netta rotazione settoriale. Il settore tecnologico europeo è stato tra i peggiori, mentre energia e comparti difensivi hanno mostrato maggiore resistenza. Reuters segnala forti ribassi per diversi produttori di semiconduttori europei, con Infineon, ASML, ASMI e Soitec sotto forte pressione. (Reuters)
Wall Street: S&P 500 e Nasdaq scendono, tecnologia sotto pressione
Al momento della redazione Wall Street è regolarmente aperta, quindi i dati statunitensi sono intraday e non rappresentano la chiusura definitiva.
L’S&P 500 perde circa lo 0,6-0,8%, mentre il Nasdaq cede circa l’1-1,4% nelle diverse rilevazioni della prima parte della seduta. Il Dow Jones mostra una flessione più contenuta. (Reuters)
Il punto debole è soprattutto la tecnologia. Le azioni legate all’intelligenza artificiale e i semiconduttori sono state investite dalle vendite dopo gli appelli provenienti da alcuni dei principali protagonisti dell’industria a rallentare lo sviluppo dei modelli AI più avanzati per affrontare i rischi legati alla sicurezza. L’indice Philadelphia Semiconductor è arrivato a perdere circa il 5%. (Reuters)
A questo si sommano petrolio e tassi: una combinazione particolarmente scomoda per i titoli growth, perché rendimenti obbligazionari più elevati tendono a ridurre il valore attuale degli utili futuri.
Mercoledì arriva la Federal Reserve
È il vero appuntamento della settimana.
Il FOMC si riunisce martedì 15 e mercoledì 16 settembre, con decisione sui tassi mercoledì alle 20:00 italiane e conferenza stampa mezz’ora più tardi. La riunione comprenderà anche le nuove proiezioni economiche e il dot plot. (ATG Press)
Le aspettative sono cambiate rapidamente. Secondo Reuters, il mercato attribuisce ormai circa il 90% di probabilità a un rialzo dei tassi, mentre un sondaggio dell’agenzia tra gli economisti indica come scenario prevalente un aumento mercoledì e almeno un’altra stretta entro la fine di marzo. (Reuters)
Dopo la stretta della BCE della scorsa settimana, quindi, anche la Federal Reserve potrebbe contribuire a un nuovo irrigidimento delle condizioni finanziarie globali.
📊 TOP & FLOP DI OGGI (Piazza Affari)
I dati definitivi dei singoli componenti del FTSE MIB pubblicati da Borsa Italiana mostrano una seduta estremamente selettiva. (Borsa Italiana)
🟢 TOP 3
1. Campari: +3,43%
È il miglior titolo del FTSE MIB nella rilevazione definitiva di Borsa Italiana, con prezzo di riferimento a 5,918 euro. Il titolo si muove nettamente in controtendenza rispetto al mercato. Non emerge, dalle fonti incrociate consultate, un singolo evento societario sufficientemente verificato da attribuire con sicurezza all’intero movimento, per cui è preferibile non forzare una spiegazione. (Borsa Italiana)
2. Eni: +1,52%
Il gruppo petrolifero beneficia del nuovo rally del greggio. Il Brent è tornato sopra 108 dollari e il comparto energetico è tra i pochi segmenti sostenuti direttamente dallo shock sulle materie prime. Eni termina con prezzo di riferimento a 24,365 euro. (Borsa Italiana)
3. DiaSorin: +1,09%
DiaSorin completa il podio del FTSE MIB con un rialzo dell’1,09% e prezzo di riferimento a 74,20 euro, mostrando una buona capacità difensiva in una giornata caratterizzata da forte pressione sui settori più ciclici e tecnologici. (Borsa Italiana)
🔴 FLOP 3
1. Prysmian: -4,52%
Prysmian è la maglia nera del listino principale nella rilevazione definitiva, con prezzo di riferimento a 121,50 euro. Il movimento è particolarmente significativo per intensità e arriva in una giornata fortemente avversa ai titoli industriali e tecnologici. (Borsa Italiana)
2. STMicroelectronics: -2,99%
STM risente direttamente del sell-off globale sui semiconduttori. Il titolo chiude con prezzo di riferimento a 43,335 euro, mentre in Europa e negli Stati Uniti l’intero comparto chip è stato travolto dalle vendite. Reuters segnala un calo di circa il 5% per l’indice Philadelphia Semiconductor e forti ribassi anche per diversi produttori europei. (Borsa Italiana)
3. Stellantis: -1,13%
Stellantis chiude a 4,617 euro, in calo dell’1,13%, risultando il terzo peggior titolo del FTSE MIB sulla base dei prezzi di riferimento definitivi pubblicati da Borsa Italiana. (Borsa Italiana)
📈 STRATEGIE OPERATIVE: COSA FARE
Azioni: il FTSE MIB difende quota 52.000
Il dato più interessante della seduta è probabilmente il recupero del FTSE MIB dai minimi intraday.
Quota 52.000 rimane il primo livello psicologico da osservare. La capacità di Milano di restare sopra quest’area nonostante petrolio, Treasury al 5% e sell-off tecnologico suggerisce che il mercato italiano conserva per ora una discreta capacità di assorbimento delle vendite.
Una violazione stabile dell’area 52.000 accompagnata da un ulteriore aumento dei rendimenti e del greggio renderebbe invece più fragile il quadro di breve periodo.
Verso l’alto, l’area 52.500-52.600 punti torna a rappresentare il primo banco di prova: il FTSE MIB dovrà recuperarla con maggiore convinzione perché il movimento possa essere interpretato come una ripresa del momentum rialzista.
BTP e obbligazioni: rendimenti elevati, duration sotto pressione
Il BTP decennale intorno al 4,4% torna a offrire rendimenti nominali importanti, ma il contesto richiede attenzione alla duration.
Se Fed e altre banche centrali dovessero continuare a irrigidire la politica monetaria, i rendimenti potrebbero salire ulteriormente e i prezzi dei titoli a lunga scadenza risentirne. Viceversa, una stabilizzazione del petrolio e un messaggio meno aggressivo della Fed potrebbero ridurre la pressione sul comparto obbligazionario.
Lo spread intorno a 88 punti base non segnala al momento uno stress specificamente italiano: il movimento riguarda soprattutto il livello generale dei rendimenti globali. (Teleborsa)
Petrolio: quota 110 dollari diventa il livello chiave
Il Brent è arrivato nell’area 108-109 dollari al barile, dopo un’altra accelerazione superiore al 3-4%. (Reuters)
La soglia dei 110 dollari diventa quindi particolarmente importante. Un superamento persistente aumenterebbe il rischio che lo shock energetico si trasferisca più direttamente sull’inflazione, con conseguenze potenzialmente negative per obbligazioni, consumi e settori ad alta intensità energetica.
Un ritorno sotto quota 100-105 dollari rappresenterebbe invece un primo segnale di normalizzazione.
Oro: il dollaro e i rendimenti prevalgono sulla geopolitica
Nonostante l’incertezza internazionale, l’oro oggi arretra. Reuters rileva una flessione dello spot di circa l’1,8% verso 4.270 dollari l’oncia, mentre altre rilevazioni della giornata lo collocavano poco sotto 4.300 dollari. (Reuters)
Il motivo è il rafforzamento del dollaro e soprattutto l’aumento dei rendimenti obbligazionari. È un esempio importante di come l’oro non reagisca automaticamente al rischio geopolitico: quando salgono rapidamente i rendimenti reali e il dollaro, la componente monetaria può prevalere sulla domanda di bene rifugio.
Domani, 15 settembre: Cina e inflazione europea prima della Fed
Martedì il calendario presenta diversi appuntamenti macroeconomici. Dalla Cina arriveranno produzione industriale, vendite al dettaglio e disoccupazione; in Europa saranno pubblicati, tra gli altri, dati sui prezzi in Francia e Spagna e indicatori dal mercato del lavoro britannico. (Borsa Italiana)
Ma il mercato potrebbe iniziare già domani a ridurre l’esposizione direzionale in vista della Fed di mercoledì.
Subito dopo arriveranno altre due importanti banche centrali: la Bank of England giovedì 17 settembre e la Bank of Japan venerdì 18 settembre. (Econ Calendar)
Si prospetta quindi una delle settimane di politica monetaria più dense degli ultimi mesi.
⚠️ TITOLI SOTTO OSSERVAZIONE
Per chi cerca sul mercato titoli da monitorare anche in ottica di rischio o di eventuali scelte di disinvestimento, tre situazioni meritano particolare attenzione. Non costituiscono indicazioni di vendita: sono casi nei quali volatilità e fattori fondamentali o macroeconomici rendono utile seguire con maggiore attenzione l’evoluzione delle quotazioni.
STMicroelectronics: il rischio arriva dall’intero settore AI
Il calo odierno del 2,99% non è un fenomeno isolato. STM si muove all’interno di una correzione globale dei semiconduttori, con il Philadelphia Semiconductor Index arrivato a perdere circa il 5% e forti ribassi per Infineon, ASML, ASMI e Soitec in Europa. (Borsa Italiana)
Il fattore da osservare nelle prossime sedute è quindi la capacità del settore tecnologico di stabilizzarsi. Un proseguimento della correzione americana potrebbe mantenere pressione anche sul titolo italiano.
Prysmian: volatilità elevata dopo il forte ribasso
Il -4,52% odierno rende Prysmian il titolo più debole del FTSE MIB. (Borsa Italiana)
Una singola seduta non determina naturalmente una tendenza, ma l’ampiezza del movimento aumenta l’importanza delle prossime sessioni. Una stabilizzazione dei prezzi consentirebbe di distinguere una fase di volatilità da un deterioramento più persistente del momentum; nuove accelerazioni ribassiste richiederebbero invece maggiore cautela nella lettura tecnica.
Stellantis: debolezza da monitorare
Stellantis perde l’1,13% e resta uno dei titoli più fragili della seduta. (Borsa Italiana)
Il settore automobilistico continua a confrontarsi con un quadro macroeconomico complesso: petrolio elevato, tassi più alti e prospettive di crescita meno lineari rappresentano una combinazione sfavorevole per i consumi discrezionali. La reazione del titolo alle prossime indicazioni macro e alla Fed sarà quindi particolarmente significativa.
La seduta del 14 settembre lascia infine un messaggio importante: la correzione di Piazza Affari è stata relativamente contenuta rispetto alla violenza degli shock esterni, ma le condizioni finanziarie stanno diventando più impegnative. Petrolio sopra 108 dollari, Treasury al 5% e aspettative di un rialzo Fed sono tre variabili che difficilmente possono essere ignorate.
Il passaggio decisivo arriverà mercoledì 16 settembre. Non conterà soltanto l’eventuale rialzo di 25 punti base: saranno soprattutto il dot plot, le nuove proiezioni economiche e le parole della Federal Reserve sul percorso successivo dei tassi a determinare la direzione di azioni, obbligazioni, dollaro e materie prime. (Reuters)
Avvertenze (Disclaimer): Le informazioni contenute in questo articolo hanno finalità puramente informativa e non costituiscono sollecitazione al pubblico risparmio o consulenza personalizzata agli investimenti. Per maggiori dettagli consulta: ufficiofinanza.it/disclaimer.