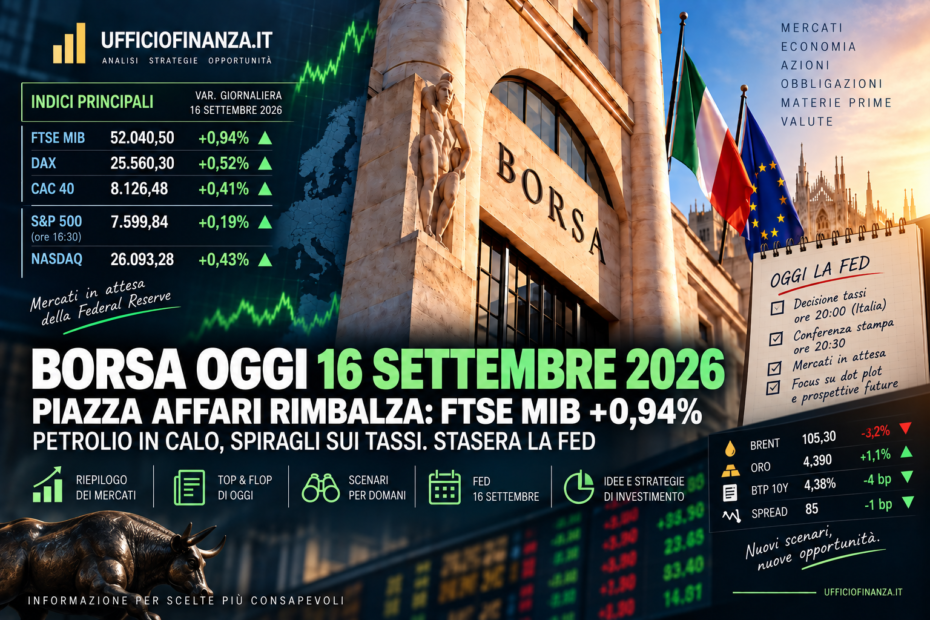
Piazza Affari torna a salire mercoledì 16 settembre 2026, recuperando parte delle perdite delle ultime sedute in una giornata dominata dall’attesa per la decisione della Federal Reserve. Il FTSE MIB chiude a 52.040,50 punti, in rialzo dello 0,94%, sostenuto soprattutto dal recupero di tecnologia, infrastrutture e parte del comparto bancario. (Investing.com Italia)
A favorire il rimbalzo è soprattutto il raffreddamento del petrolio: il Brent scende nell’area dei 105 dollari, dopo aver superato 108 dollari nella seduta precedente. Si allenta leggermente anche la tensione sui bond, mentre l’oro torna a salire. Ma il vero verdetto arriverà soltanto questa sera: alle 20:00 italiane la Fed comunicherà la decisione sui tassi, con il mercato che attribuisce circa il 93% di probabilità a un rialzo di 25 punti base. (Reuters)
🔎 IL PUNTO SUI MERCATI
Piazza Affari: il FTSE MIB recupera quota 52.000
Dopo due sedute difficili, Milano ritrova gli acquisti. Il FTSE MIB termina a 52.040,50 punti (+0,94%), tornando sopra la soglia psicologica dei 52.000 punti. (Investing.com Italia)
Il movimento assume una certa rilevanza perché arriva mentre il quadro macroeconomico rimane complesso. Il rendimento del Treasury americano decennale aveva superato ieri il 5%, il petrolio resta sopra 100 dollari e le tensioni in Medio Oriente non sono affatto risolte.
A dare ossigeno ai listini è stata soprattutto la correzione del greggio. Nel pomeriggio il Brent è sceso verso 105,3 dollari (-3,2%), mentre il WTI si è riportato intorno a 102 dollari. Reuters attribuisce il movimento anche alle indicazioni secondo cui l’Arabia Saudita starebbe offrendo ulteriori carichi di greggio attraverso l’Oman, attenuando almeno temporaneamente i timori sulle forniture. (Investing.com Italia)
È una dinamica importante: nelle ultime settimane il petrolio è diventato uno dei principali collegamenti tra geopolitica, inflazione, rendimenti obbligazionari e Borsa.
DAX e CAC 40: recupera anche l’Europa
La giornata è positiva anche sulle altre principali piazze europee.
Il DAX tedesco termina nell’area dei 25.560 punti, con un rialzo di circa lo 0,5%, mentre il CAC 40 francese guadagna circa lo 0,3%-0,4%, recuperando parte delle perdite della vigilia. (Investing.com Italia)
Il recupero europeo rimane comunque prudente. I rendimenti obbligazionari sono ancora molto elevati: il Bund decennale tedesco ha oscillato intorno al 3,5%, vicino ai massimi dal 2009. (Reuters)
La sensazione è quindi quella di un mercato in attesa: il rimbalzo odierno non cancella le tensioni accumulate, ma mostra che una parte delle vendite delle ultime giornate era legata proprio all’impennata simultanea di petrolio e rendimenti.
Wall Street sale prima della Fed
Al momento della redazione Wall Street è regolarmente aperta: i dati americani sono quindi intraday e non rappresentano la chiusura definitiva della seduta.
Nelle prime ore di contrattazione lo S&P 500 guadagna circa lo 0,2%-0,4%, mentre il Nasdaq avanza di circa lo 0,4%. Nella rilevazione Reuters delle 9:38 di New York, l’S&P 500 si trovava a 7.599,84 punti (+0,19%) e il Nasdaq Composite a 26.093,28 (+0,43%). (Reuters)
Il mercato tecnologico prova così a stabilizzarsi dopo le forti vendite degli ultimi giorni.
Tra i singoli titoli americani spicca Intel, in rialzo di oltre il 5% dopo indiscrezioni su colloqui con SK Hynix per la produzione di memorie negli Stati Uniti. Più moderati i rialzi di Nvidia, Apple e Meta. (Reuters)
Fed: alle 20:00 il momento decisivo
Quella odierna è una seduta particolare perché la notizia potenzialmente più importante arriverà dopo la chiusura di Piazza Affari.
La Federal Reserve comunicherà la decisione sui tassi alle 20:00 italiane, seguita alle 20:30 dalla conferenza stampa del presidente Kevin Warsh.
Il mercato attribuisce circa il 93% di probabilità a un aumento di 25 punti base, che porterebbe il corridoio dei Fed Funds al 3,75%-4,00%. (Reuters)
Ma il rialzo in sé potrebbe essere già largamente incorporato nei prezzi. Saranno probabilmente molto più importanti il dot plot, le nuove proiezioni economiche e le parole di Warsh sui prossimi mesi.
La domanda è semplice: quello di settembre sarà un intervento isolato per contrastare il ritorno dell’inflazione oppure l’inizio di una nuova sequenza di rialzi?
La risposta potrebbe determinare la direzione dei mercati già dalla seduta europea di domani.
📊 TOP & FLOP DI OGGI (Piazza Affari)
🟢 TOP 3
1. Prysmian: circa +3,5%
Prysmian torna protagonista dopo le forti oscillazioni delle ultime sedute e chiude tra i migliori del FTSE MIB, con un rialzo nell’area del 3,5%. (Investing.com Italia)
Il movimento si inserisce nel recupero dei titoli maggiormente esposti alle infrastrutture tecnologiche e ai data center, dopo le pesanti vendite che avevano interessato il comparto AI.
2. STMicroelectronics: circa +2,3%
Anche STMicroelectronics rimbalza con decisione, guadagnando circa il 2,3%. (Investing.com Italia)
Il titolo beneficia della stabilizzazione dei semiconduttori dopo il sell-off globale dei giorni precedenti. La volatilità resta però molto elevata: proprio il comparto chip è stato uno dei principali epicentri delle vendite di lunedì e martedì.
3. Saipem: circa +2,2%
Saipem completa il podio con un progresso intorno al 2,2%. (Investing.com Italia)
Il titolo mantiene una notevole forza relativa anche mentre il petrolio corregge. La performance da inizio 2026 resta particolarmente significativa: secondo Borsa Italiana, Saipem conserva un guadagno superiore al 77% dall’inizio dell’anno. (Borsa Italiana)
🔴 FLOP 3
1. Stellantis: circa -3,1%
Stellantis è nettamente il titolo peggiore della giornata, con una perdita intorno al 3,1%. (Investing.com Italia)
Il catalizzatore è preciso: Berenberg ha abbassato il giudizio da Buy a Hold e ridotto il target price da 7,80 a 5,10 euro. La revisione è riportata sia da Reuters sia dalle rilevazioni sulle raccomandazioni finanziarie della giornata. (Investing.com Italia)
La debolezza odierna si inserisce inoltre in un quadro di lungo periodo già molto difficile: Borsa Italiana indica per Stellantis una performance di circa -54% dall’inizio del 2026. (Borsa Italiana)
2. Campari: circa -1,1%
Seduta negativa anche per Davide Campari-Milano, che perde circa l’1,1%, nonostante una notizia teoricamente positiva. (Borsa Italiana)
Deutsche Bank ha infatti promosso il titolo da Hold a Buy, aumentando il target price da 6,20 a 7,10 euro. La notizia è confermata sia da Reuters sia dalle rilevazioni sulle raccomandazioni del 16 settembre. (Investing.com Italia)
La reazione negativa nonostante l’upgrade mostra quindi un mercato ancora molto selettivo.
3. Amplifon: circa -0,9%
Amplifon completa il gruppo dei peggiori con una flessione nell’area dello 0,9%. (Borsa Italiana)
Il titolo continua a mostrare una relativa fragilità anche su un orizzonte più ampio: da inizio anno la performance rimane negativa di oltre il 17%. (Borsa Italiana)
📈 STRATEGIE OPERATIVE: COSA FARE
Azioni: quota 52.000 torna al centro del grafico
Il recupero del FTSE MIB sopra 52.000 punti rappresenta il segnale tecnico più interessante della giornata.
La zona 51.500-52.000 può ora essere considerata il primo banco di prova. Una conferma sopra quest’area dopo la Fed renderebbe più credibile il rimbalzo.
Al contrario, un ritorno sotto quota 51.500 accompagnato da rendimenti nuovamente in rialzo segnalerebbe che il recupero odierno è stato soprattutto tecnico.
Verso l’alto, l’area 52.500 punti rimane il primo ostacolo significativo.
BTP: rendimento scende verso il 4,38%
La giornata offre anche un esempio concreto del meccanismo prezzo-rendimento dei titoli di Stato.
Il rendimento del BTP decennale scende verso il 4,38%, dopo avere superato il 4,4% nelle ultime sedute. Parallelamente, i prezzi dei titoli recuperano. (Investing.com Italia)
Anche il Treasury americano decennale torna leggermente sotto il 5%, dopo il picco del 5,041% raggiunto nelle ultime ore. (Reuters)
Per il mercato obbligazionario, tuttavia, la Fed di questa sera sarà determinante.
Una Fed più aggressiva delle attese potrebbe riportare rapidamente verso l’alto i rendimenti e quindi sotto pressione i prezzi delle obbligazioni a lunga scadenza. Un messaggio più prudente potrebbe produrre l’effetto opposto.
Petrolio: finalmente una correzione, ma 100 dollari resta lo spartiacque
Il Brent scende nell’area dei 105 dollari, mentre il WTI si porta intorno a 102 dollari. (Investing.com Italia)
È una correzione importante dopo la fiammata delle ultime giornate, ma non significa ancora normalizzazione.
Finché il Brent rimane stabilmente sopra 100 dollari, il rischio che l’energia continui ad alimentare l’inflazione resta significativo.
La fascia 100-105 dollari diventa quindi il primo livello da monitorare: una discesa stabile sotto 100 modificherebbe sensibilmente lo scenario inflazionistico; un ritorno sopra 108-110 riaprirebbe invece immediatamente il tema dello shock energetico.
Oro: torna vicino ai massimi
L’oro recupera terreno e si muove intorno ai 4.390 dollari l’oncia, con un rialzo superiore all’1%. (Investing.com Italia)
Il metallo prezioso continua a essere tirato da due forze opposte: da un lato geopolitica e incertezza sostengono la domanda di bene rifugio; dall’altro rendimenti reali elevati e dollaro forte ne aumentano il costo-opportunità.
Anche qui il messaggio della Fed potrebbe provocare movimenti importanti.
Domani arriva la Bank of England
La politica monetaria non termina con la Fed.
Giovedì 17 settembre sarà il turno della Bank of England. Il Bank Rate è attualmente al 3,75% e la decisione del Monetary Policy Committee sarà pubblicata alle 12:00 di Londra. (Banca d’Inghilterra)
La riunione sarà particolarmente interessante perché a luglio tre membri su nove avevano già votato per un aumento dei tassi, mentre l’energia continua a rappresentare un rischio per l’inflazione britannica. (Banca d’Inghilterra)
Negli Stati Uniti arriveranno inoltre richieste settimanali di sussidio di disoccupazione, permessi edilizi e nuovi cantieri residenziali, dati importanti per capire quanto l’aumento dei tassi stia iniziando a pesare sull’economia reale. (Xoomar)
Venerdì 18 settembre sarà invece il turno della Bank of Japan, che pubblicherà la propria decisione di politica monetaria. (Boj)
⚠️ TITOLI SOTTO OSSERVAZIONE
Per chi cerca informazioni sui titoli più esposti a rischi di correzione o da valutare attentamente anche nell’ambito di eventuali decisioni di disinvestimento, tre situazioni meritano particolare attenzione. Non si tratta di raccomandazioni di vendita, ma di titoli sui quali esistono oggi fattori di rischio concreti e verificabili.
Stellantis: il downgrade pesa su un titolo già molto debole
Il -3,1% odierno arriva dopo il downgrade di Berenberg da Buy a Hold e il forte taglio del target price. (Investing.com Italia)
Il dato più significativo rimane però quello di medio periodo: il titolo perde circa il 54% da inizio anno. (Borsa Italiana)
Le prossime sedute serviranno quindi a capire se il mercato abbia già incorporato buona parte delle difficoltà oppure se il downgrade possa generare un’ulteriore revisione delle aspettative.
STMicroelectronics: rimbalzo forte, volatilità ancora altissima
Il +2,3% odierno rappresenta un buon recupero, ma non cancella le violente oscillazioni del settore semiconduttori degli ultimi giorni. (Investing.com Italia)
STM resta particolarmente sensibile alla direzione del Nasdaq, ai rendimenti Treasury e al sentiment sull’intelligenza artificiale. Proprio per questo la reazione del comparto tecnologico alla Fed sarà uno dei segnali più importanti da osservare domani.
Prysmian: forza relativa, ma attenzione alla volatilità AI
Il rialzo di circa 3,5% riporta Prysmian tra i migliori titoli del FTSE MIB. Da inizio anno il titolo conserva un progresso di circa il 40%. (Investing.com Italia)
La forte esposizione al tema infrastrutture elettriche e data center rappresenta uno dei principali driver strutturali, ma rende il titolo anche sensibile alle rotazioni improvvise che stanno interessando l’intero universo AI.
Il messaggio della seduta è quindi diverso da quello delle ultime giornate: petrolio e rendimenti finalmente concedono una tregua e Piazza Affari reagisce, recuperando quota 52.000.
Ma il vero test deve ancora arrivare.
Questa sera la Federal Reserve deciderà sui tassi quando Milano sarà già chiusa. Per questo la seduta di giovedì 17 settembre sarà probabilmente molto più significativa di quella odierna: sarà il primo momento nel quale Piazza Affari potrà prezzare integralmente la decisione della Fed, il dot plot e soprattutto le indicazioni sul percorso futuro del costo del denaro.
Avvertenze (Disclaimer): Le informazioni contenute in questo articolo hanno finalità puramente informativa e non costituiscono sollecitazione al pubblico risparmio o consulenza personalizzata agli investimenti. Per maggiori dettagli consulta: ufficiofinanza.it/disclaimer.