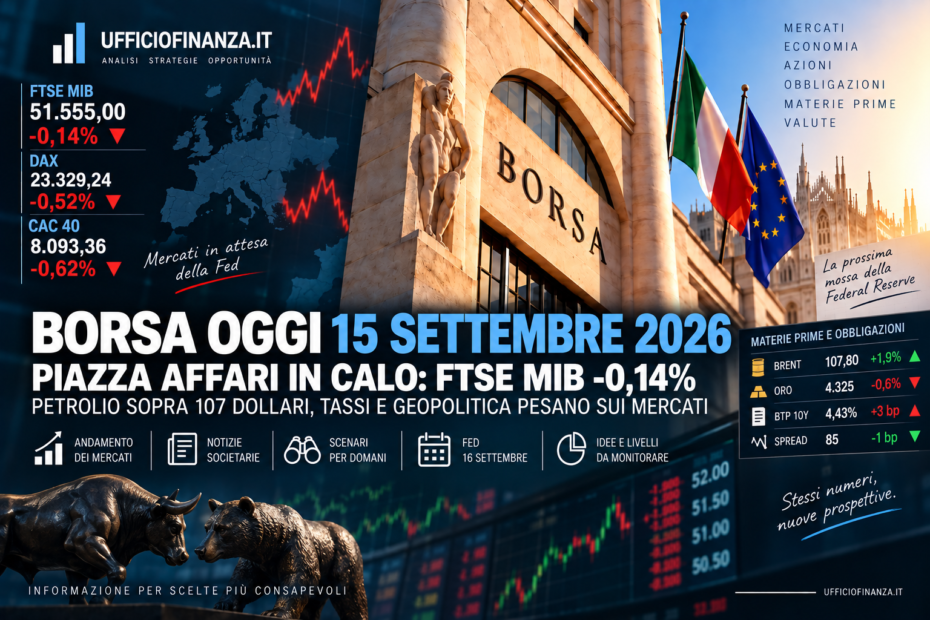
Piazza Affari chiude ancora in territorio negativo martedì 15 settembre 2026, al termine di una seduta estremamente volatile. Il FTSE MIB termina a 51.555 punti, in calo dello 0,14%, dopo essere precipitato in mattinata fino a 50.819 punti e avere successivamente recuperato gran parte delle perdite. (SoldiOnline.it)
Il mercato continua a fare i conti con una combinazione particolarmente delicata: petrolio oltre 107 dollari, rendimenti obbligazionari elevati e attesa per la decisione della Federal Reserve di mercoledì 16 settembre. In Europa soffrono soprattutto le banche, mentre a Milano petroliferi e utilities riescono a muoversi in controtendenza. (Reuters)
🔎 IL PUNTO SUI MERCATI
Piazza Affari: dal -1,5% dei minimi a una chiusura quasi invariata
La fotografia della sola variazione finale racconta soltanto una parte della giornata. Il FTSE MIB ha chiuso a 51.555 punti (-0,14%), ma nell’arco della seduta si è mosso tra 50.819 e 51.790 punti: quasi mille punti di escursione tra minimo e massimo. (SoldiOnline.it)
Nelle prime ore Milano era stata una delle peggiori Borse europee, trascinata verso il basso soprattutto dalle banche. Il recupero pomeridiano ha però consentito all’indice di riportarsi sopra quota 51.500.
Il clima rimane condizionato dal nuovo aumento del petrolio. Gli attacchi alle infrastrutture saudite e i problemi all’oleodotto East-West continuano ad alimentare i timori sull’offerta mondiale. Il Brent è arrivato nel corso della giornata fino a 108,43 dollari, mentre Reuters lo rilevava successivamente intorno a 105-108 dollari a seconda dell’orario della rilevazione. L’interruzione della capacità saudita potrebbe interessare flussi equivalenti fino a circa il 4% dell’offerta mondiale. (Reuters)
Il problema per i mercati non riguarda soltanto l’energia: petrolio più caro significa maggiore rischio inflazionistico e quindi maggiore probabilità di tassi elevati più a lungo.
BTP: rendimento ancora sopra il 4,4%
Il mercato obbligazionario continua infatti a mandare segnali importanti.
A fine seduta lo spread BTP-Bund si attesta poco sopra 85 punti base, mentre il rendimento del BTP decennale si è mosso tra il 4,40% e il 4,45%. (SoldiOnline.it)
Il fatto che lo spread rimanga relativamente contenuto è significativo: la pressione sui BTP non deriva principalmente da un aumento del rischio specificamente italiano, ma dal rialzo generalizzato dei rendimenti obbligazionari internazionali.
Negli Stati Uniti il Treasury decennale ha infatti superato nuovamente la soglia psicologica del 5%, raggiungendo i livelli più elevati dal 2007 secondo Reuters. (Reuters)
Per il piccolo investitore questo passaggio è importante: quando diciamo che sale il rendimento del BTP, non significa che cambia la cedola di un titolo già emesso. Significa che il prezzo dei titoli sul mercato secondario si adegua verso il basso, facendo aumentare il rendimento ottenibile da chi li acquista ai nuovi prezzi.
Europa: banche sotto pressione
Il quadro è negativo anche nel resto d’Europa. Lo STOXX Europe 600 ha perso circa lo 0,8%, toccando durante la seduta i minimi degli ultimi tre mesi. (Reuters)
Francoforte e Parigi hanno terminato anch’esse in territorio negativo. Le rilevazioni disponibili nel finale indicavano DAX intorno a -0,5% e CAC 40 in calo di circa lo 0,6%, in una seduta caratterizzata da forte avversione al rischio. (Teleborsa)
A soffrire particolarmente sono state le banche europee. UBS ha perso oltre il 4%, Deutsche Bank circa l’1,2% e UniCredit oltre il 2%. Il settore ha risentito sia dell’aumento dei rendimenti sia delle preoccupazioni sugli utili dell’investment banking dopo le indicazioni arrivate da Bank of America. (Reuters)
Wall Street: mercati prudenti alla vigilia della Fed
Al momento della redazione Wall Street è regolarmente aperta, quindi S&P 500 e Nasdaq riportano variazioni intraday e non rappresentano la chiusura definitiva della seduta americana.
Gli indici statunitensi oscillano intorno alla parità con una prevalenza di segni negativi, mentre gli investitori evitano grandi posizioni direzionali prima della decisione della Fed. S&P 500 e Nasdaq mostrano variazioni contenute, con il comparto tecnologico ancora sensibile alle preoccupazioni emerse negli ultimi giorni sull’intelligenza artificiale. (Reuters)
Il mercato continua inoltre a digerire il Treasury decennale sopra il 5%. Per i titoli growth — e soprattutto per le società tecnologiche con valutazioni elevate — un aumento dei rendimenti rappresenta normalmente un fattore di pressione.
Domani la Federal Reserve: probabilità di rialzo sopra il 90%
È l’appuntamento più importante della settimana.
La Federal Reserve conclude mercoledì 16 settembre la riunione del FOMC. Gli operatori attribuiscono ormai una probabilità superiore al 90% a un rialzo dei tassi di 25 punti base. Reuters riportava oggi una probabilità di mercato intorno al 93%. (Reuters)
Il rialzo porterebbe il corridoio dei Fed Funds nell’area 3,75%-4,00%.
Ma il mercato potrebbe reagire soprattutto a ciò che arriverà dopo: dot plot, nuove proiezioni economiche e indicazioni sul percorso futuro dei tassi.
Morgan Stanley ha modificato oggi le proprie previsioni e si aspetta ora due rialzi Fed, uno a settembre e uno a dicembre, oltre a un ulteriore aumento dei tassi BCE entro fine anno. (Reuters)
La distinzione sarà quindi tra una Fed che presenta il rialzo di settembre come una risposta circoscritta all’inflazione e una Fed che lascia esplicitamente aperta la porta a un nuovo ciclo restrittivo.
📊 TOP & FLOP DI OGGI (Piazza Affari)
La forte rotazione settoriale è probabilmente l’elemento più evidente della seduta. Energia e utilities hanno beneficiato dello scenario attuale, mentre il comparto bancario è rimasto sotto pressione. (SoldiOnline.it)
🟢 TOP 3
1. Tenaris: +3,30%
Tenaris è il titolo più brillante tra i principali nomi verificati del FTSE MIB e termina a 24,46 euro. La società beneficia direttamente della forza del comparto energetico e delle aspettative di investimenti nel settore oil & gas generate dall’attuale tensione sull’offerta. (SoldiOnline.it)
2. Terna: +2,83%
Secondo posto per Terna, che chiude a 9,222 euro. Le utilities hanno rappresentato uno dei comparti più difensivi della giornata, in un mercato caratterizzato da forti vendite sui finanziari. (SoldiOnline.it)
3. Eni: +1,75%
Eni sale a 24,37 euro, sostenuta ancora una volta dall’impennata del petrolio. Anche Saipem (+1,56%) termina positivamente. (SoldiOnline.it)
🔴 FLOP 3
1. UniCredit: -2,24%
UniCredit chiude a 82,58 euro, risultando il titolo bancario più debole tra quelli verificati a fine seduta. Il movimento si inserisce nel sell-off europeo sui finanziari: Reuters segnala perdite diffuse nel comparto, da UBS a Deutsche Bank e Standard Chartered. (SoldiOnline.it)
2. BPER Banca: -1,66%
BPER termina a 14,188 euro, risentendo anch’essa della debolezza generalizzata del settore. (SoldiOnline.it)
3. Tra i finanziari resta elevata la volatilità
Per il terzo peggior titolo del FTSE MIB le fonti consultate al momento della redazione non forniscono una graduatoria definitiva. Il dato significativo rimane comunque la debolezza diffusa del comparto finanziario europeo. (Reuters)
In direzione opposta si sono mosse MPS (+1,55%) e Mediobanca (+1,43%), mostrando quanto la seduta sia stata selettiva persino all’interno dello stesso settore bancario. (SoldiOnline.it)
📈 STRATEGIE OPERATIVE: COSA FARE
FTSE MIB: quota 51.000 diventa il livello da sorvegliare
La seduta odierna ha fornito un’indicazione tecnica interessante.
Il FTSE MIB è sceso fino a 50.819 punti, ma ha reagito riportandosi a 51.555 in chiusura. (SoldiOnline.it)
L’area 50.800-51.000 punti diventa quindi il primo supporto importante nel brevissimo periodo. La capacità di mantenerla dopo la decisione della Fed sarebbe un primo elemento di stabilizzazione.
Una rottura netta di quota 50.800 accompagnata da nuovi rialzi di petrolio e rendimenti aumenterebbe invece il rischio di un’estensione della correzione.
Verso l’alto, il recupero dell’area 52.000-52.500 punti sarebbe necessario per ricostruire un momentum più favorevole.
Obbligazioni e BTP: rendimenti interessanti, ma attenzione alla Fed
Un BTP decennale intorno al 4,4% rende il mercato obbligazionario nominalmente più interessante rispetto a pochi mesi fa. Ma il punto centrale resta la direzione futura dei tassi. (SoldiOnline.it)
Se domani la Fed segnalasse ulteriori rialzi, i rendimenti globali potrebbero continuare a salire e i prezzi delle obbligazioni già in circolazione — soprattutto quelle con duration elevata — potrebbero subire ulteriore pressione.
Uno scenario Fed più moderato potrebbe produrre l’effetto opposto.
Per questo la scadenza del titolo diventa importante quanto il rendimento nominale offerto: a parità di altre condizioni, le obbligazioni a lunga durata sono normalmente più sensibili alle variazioni dei tassi.
Petrolio: 110 dollari resta la soglia critica
Il Brent continua a muoversi nella fascia 105-108 dollari, dopo avere toccato oggi 108,43 dollari. (Reuters)
Il mercato guarda ormai a quota 110.
Una permanenza sopra questo livello aumenterebbe il rischio di trasferimento dell’aumento energetico sull’inflazione e rafforzerebbe le aspettative di politica monetaria restrittiva.
La variabile geopolitica rende però il petrolio particolarmente imprevedibile: una riapertura delle infrastrutture saudite o una de-escalation nel Golfo potrebbe produrre movimenti molto rapidi nella direzione opposta.
Oro: la geopolitica non basta quando salgono i rendimenti
Alle 17:25 l’oro era sceso verso 4.325 dollari l’oncia. (SoldiOnline.it)
Il comportamento può sembrare controintuitivo in una fase geopoliticamente difficile, ma riflette il peso dei tassi: Treasury sopra il 5% e dollaro sostenuto aumentano il costo-opportunità di detenere un’attività che non paga interessi.
Per l’oro, quindi, la Fed di domani potrebbe risultare importante quasi quanto l’evoluzione geopolitica.
Prossima seduta: alle 20:00 italiane arriva il vero test
Per Piazza Affari la seduta di mercoledì 16 settembre sarà probabilmente divisa in due.
Durante le ore europee il mercato potrebbe muoversi con volumi e direzionalità ridotti in attesa della Fed. La decisione americana arriverà infatti quando Piazza Affari sarà già chiusa, rendendo particolarmente importante la reazione dei futures e di Wall Street nella serata italiana.
L’effetto completo sulla Borsa italiana sarà quindi visibile soprattutto giovedì 17 settembre.
⚠️ TITOLI SOTTO OSSERVAZIONE
UniCredit: pressione sul comparto bancario
Il -2,24% odierno arriva all’interno di una correzione generalizzata delle banche europee. (SoldiOnline.it)
Il rialzo dei tassi non è automaticamente positivo per il settore bancario. Tassi più elevati possono sostenere i margini di interesse, ma se diventano sufficientemente restrittivi aumentano anche i rischi di rallentamento economico, deterioramento del credito e minore attività finanziaria.
La reazione del settore alla Fed sarà quindi uno dei segnali più interessanti delle prossime sedute.
BPER Banca: volatilità e sensibilità ai rendimenti
Il calo dell’1,66% colloca BPER tra i titoli più deboli della giornata tra quelli con dati finali verificati. (SoldiOnline.it)
Anche in questo caso il punto non è una singola seduta negativa, ma la combinazione tra rialzo dei rendimenti, aspettative sulla crescita e maggiore volatilità dell’intero settore bancario.
Eni: forza relativa elevata, ma cresce la dipendenza dal petrolio
Eni rappresenta il caso opposto: oggi guadagna l’1,75% proprio mentre il FTSE MIB scende. (SoldiOnline.it)
Questa forza relativa è strettamente collegata allo scenario energetico. Proprio per questo il titolo merita attenzione: con il Brent sopra 105 dollari il settore beneficia di condizioni favorevoli, ma un’eventuale de-escalation geopolitica potrebbe determinare una rapida correzione del greggio e cambiare il momentum.
La giornata lascia dunque Piazza Affari in equilibrio precario ma non priva di segnali positivi. La discesa sotto quota 51.000 è stata rapidamente riassorbita e il FTSE MIB ha chiuso appena sotto la parità, nonostante petrolio elevato, Treasury sopra il 5% e vendite sulle banche.
Domani, però, cambia tutto. La Federal Reserve diventa il vero arbitro dei mercati: un rialzo di 25 punti base è ormai ampiamente atteso e potrebbe quindi non essere la parte più importante dell’annuncio. Saranno soprattutto le indicazioni sui prossimi mesi a stabilire se il ritorno dell’inflazione energetica rappresenti uno shock temporaneo oppure l’inizio di una nuova fase di politica monetaria restrittiva. (Reuters)
Avvertenze (Disclaimer): Le informazioni contenute in questo articolo hanno finalità puramente informativa e non costituiscono sollecitazione al pubblico risparmio o consulenza personalizzata agli investimenti. Per maggiori dettagli consulta: ufficiofinanza.it/disclaimer.