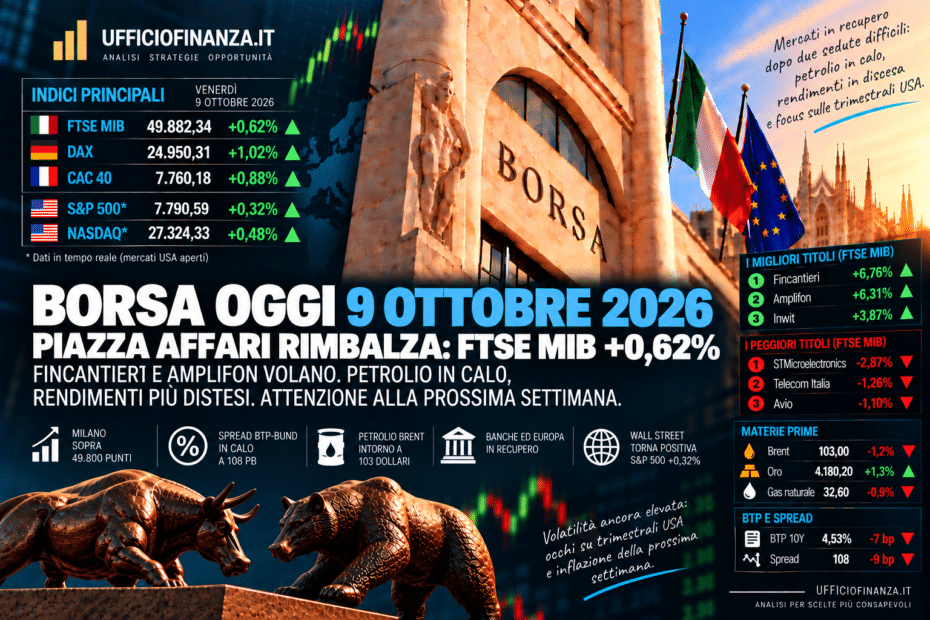
Piazza Affari rimbalza, FTSE MIB +0,6%. Fincantieri e Amplifon volano.
Piazza Affari chiude l’ultima seduta della settimana con un recupero, dopo due giornate molto difficili. Il FTSE MIB termina a 49.882,34 punti, con un progresso di circa lo 0,6% rispetto alla chiusura precedente. Il dato definitivo pubblicato da Borsa Italiana conferma quindi il ritorno degli acquisti, anche se l’indice resta sotto la soglia psicologica dei 50.000 punti. (Borsa Italiana)
A migliorare il clima contribuiscono soprattutto il calo del petrolio e la distensione dei rendimenti obbligazionari europei, mentre Wall Street parte in rialzo. Sullo sfondo rimangono però tensioni geopolitiche, tassi elevati e un dato sulla produzione industriale italiana peggiore delle attese. (Reuters)
🔎 IL PUNTO SUI MERCATI
Piazza Affari ed Europa
La seduta europea beneficia della parziale riduzione del premio geopolitico sul petrolio. Il Brent torna verso 103 dollari al barile dopo il balzo di ieri, in seguito alle dichiarazioni secondo cui gli Stati Uniti non prevedono un attacco all’Iran prima delle elezioni di midterm. (AOL.com)
Il recupero coinvolge anche Francoforte e Parigi: il DAX guadagna circa l’1%, mentre il CAC 40 sale di circa lo 0,9%, con tecnologia, auto e lusso tra i settori più tonici. (Convex)
In Italia arriva però un segnale macroeconomico poco incoraggiante. Secondo ISTAT, la produzione industriale di agosto è diminuita dell’1,3% rispetto a luglio, contro attese per una sostanziale stabilità; rispetto all’anno precedente è invece rimasta invariata. (Istat)
Wall Street torna positiva
Wall Street è regolarmente aperta e i valori americani sono quelli disponibili al momento della redazione. Nelle prime ore lo S&P 500 guadagna lo 0,32% a 7.790,59 punti, mentre il Nasdaq Composite sale dello 0,48% a 27.324,33 punti. (Reuters)
Il mercato americano beneficia del calo del greggio e del ritorno degli acquisti sui titoli tecnologici. Il Treasury decennale resta però molto elevato, intorno al 5,25%, non lontano dal massimo ventennale del 5,364% raggiunto mercoledì. (Reuters)
📊 TOP & FLOP DI OGGI (Piazza Affari)
🟢 TOP 3
Fincantieri +6,76% — Migliore titolo del FTSE MIB nella rilevazione definitiva di Borsa Italiana. Il movimento assume particolare rilievo dopo la forte volatilità recente del comparto difesa: il titolo resta infatti ancora ampiamente sotto i livelli di inizio anno. (Borsa Italiana)
Amplifon +6,31% — Forte accelerazione dopo che Morgan Stanley ha confermato il giudizio Overweight, portando il target price da 14,90 a 14,96 euro. La valutazione positiva è confermata anche dalle indicazioni raccolte dal consensus degli analisti. (Borsa Italiana)
Inwit +3,87% — Prosegue la fase di forza relativa del titolo, nonostante JPMorgan abbia ridotto il target price da 8,50 a 7,50 euro, confermando il giudizio Neutral. (Borsa Italiana)
🔴 FLOP 3
STMicroelectronics -2,87% — Peggiore titolo del FTSE MIB. Il comparto semiconduttori resta estremamente volatile dopo le forti oscillazioni provocate questa settimana dalle valutazioni sull’intelligenza artificiale e dall’aumento dei rendimenti obbligazionari. (Borsa Italiana)
Telecom Italia -1,26% — Continua la fase di debolezza: il titolo ha perso oltre il 12% nella settimana, risultando uno dei peggiori del FTSE MIB nell’intera ottava. (Borsa Italiana)
Avio -1,10% — Chiude tra i pochi titoli negativi in una giornata generalmente positiva per Piazza Affari. (Borsa Italiana)
📈 STRATEGIE OPERATIVE: COSA FARE
Azioni e BTP
Il recupero odierno è positivo, ma per il FTSE MIB quota 50.000 resta lo spartiacque principale. Un ritorno stabile sopra 50.000-50.500 punti migliorerebbe il momentum di breve; sotto, rimane da monitorare l’area 49.000-49.100, che questa settimana ha rappresentato il principale sostegno.
Sul mercato obbligazionario arriva invece una tregua. In mattinata lo spread BTP-Bund è sceso verso 108 punti base, mentre il rendimento del decennale italiano è rientrato nell’area del 4,53-4,56%, dopo le forti tensioni delle giornate precedenti. (SoldiOnline.it)
Per chi guarda al medio-lungo periodo, rendimenti superiori al 4,5% rendono nuovamente significativo il confronto tra BTP e azionario; sulle scadenze lunghe resta però elevata la sensibilità dei prezzi a nuove variazioni delle aspettative sui tassi.
Petrolio e oro
Il Brent scende verso 103 dollari, circa l’1% in meno, dopo essere salito ieri oltre 104 dollari. Il mercato interpreta positivamente i segnali di possibile distensione tra Stati Uniti e Iran, anche se il rischio geopolitico sullo Stretto di Hormuz rimane elevato. (Reuters)
L’oro recupera invece oltre 4.180 dollari l’oncia, con un rialzo superiore all’1%, favorito proprio dalla moderazione del petrolio e dei rendimenti dopo il minimo degli ultimi due mesi toccato mercoledì. (Reuters)
La prossima settimana sarà particolarmente importante: partirà la stagione delle trimestrali americane con le grandi banche, mentre mercoledì arriverà il dato sull’inflazione USA di settembre. Un CPI superiore alle attese potrebbe riaccendere immediatamente le aspettative di nuovi rialzi Fed e riportare pressione su azioni e obbligazioni. (Reuters)
⚠️ TITOLI SOTTO OSSERVAZIONE
Telecom Italia
Il calo odierno si aggiunge a una settimana molto pesante: TIM perde circa il 12,7% rispetto allo scorso venerdì e oltre il 16% dall’inizio di ottobre. È soprattutto la velocità del movimento a rendere importante il monitoraggio della volatilità e degli sviluppi societari. (Borsa Italiana)
STMicroelectronics
Il -2,87% odierno arriva in una fase particolarmente nervosa per semiconduttori e AI. A ciò si aggiunge il piano industriale del gruppo: STM ha confermato gli investimenti in Italia e Francia, ma il programma globale prevede 2.880 uscite nei prossimi tre anni. Il titolo resta quindi esposto contemporaneamente al ciclo dei chip, ai rendimenti americani e all’esecuzione della ristrutturazione. (Borsa Italiana)
Fincantieri
Il +6,76% è il movimento più forte della giornata, ma proprio l’ampiezza del rimbalzo suggerisce di osservare la capacità del titolo di consolidarlo. Nonostante la seduta odierna, Fincantieri resta infatti in calo di circa il 25% da inizio anno. Il portafoglio ordini e l’esposizione crescente alla difesa costituiscono elementi strutturali importanti, ma volatilità e valutazioni rimangono fattori centrali. (Borsa Italiana)
In sintesi: Piazza Affari respira dopo due sedute difficili, aiutata dal calo del petrolio e dalla distensione sui bond. Il rimbalzo resta però da confermare: FTSE MIB ancora sotto 50.000, Treasury USA al 5,25% e Brent sopra 100 dollari mantengono elevata la sensibilità dei mercati alle notizie. La prossima settimana, tra trimestrali bancarie USA e inflazione americana, potrebbe fornire indicazioni decisive sulla direzione di azioni e obbligazioni. (Reuters)
Avvertenze (Disclaimer): Le informazioni contenute in questo articolo hanno finalità puramente informativa e non costituiscono sollecitazione al pubblico risparmio o consulenza finanziaria personalizzata. Per maggiori dettagli consulta: ufficiofinanza.it/disclaimer