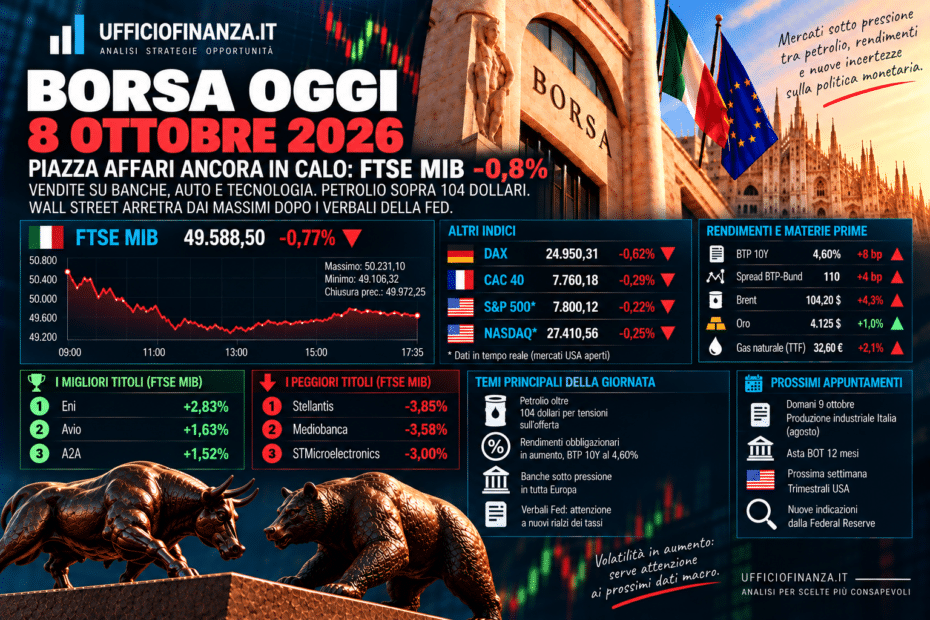
Piazza Affari ancora in calo, FTSE MIB sotto 50.000. Petrolio oltre 104 dollari.
Piazza Affari chiude un’altra seduta difficile, anche se recupera buona parte delle perdite accumulate in mattinata. Il FTSE MIB termina nell’area dei 49.600 punti, in calo di circa lo 0,8%, dopo essere sceso fino a 49.106 punti. Investing.com rileva a fine seduta 49.588,5 punti; Borsa Italiana conferma un andamento finale attorno a questi livelli dopo una chiusura precedente a 49.972,25 punti. (Investing.com Italia)
Il protagonista della giornata è ancora il petrolio, con il Brent oltre 104 dollari: il rialzo dell’energia alimenta nuovamente i timori sull’inflazione e mantiene sotto pressione i mercati obbligazionari. (Reuters)
🔎 IL PUNTO SUI MERCATI
Piazza Affari ed Europa
Milano riduce sensibilmente le perdite dopo essere arrivata a cedere oltre l’1,5% durante la mattinata. A pesare sono soprattutto banche, automotive e tecnologia, mentre i petroliferi si muovono in controtendenza. (SoldiOnline.it)
Anche il resto d’Europa resta debole: nella parte finale della seduta il DAX si muove nell’area dei 24.950 punti, in calo di circa lo 0,6%, mentre il CAC 40 è intorno a 7.760 punti, poco sotto la parità. Lo STOXX Europe 600 perde circa mezzo punto percentuale. (MarketScreener)
Il settore bancario europeo è uno dei più penalizzati. Il mercato continua a guardare con preoccupazione alla salita dei rendimenti e, in particolare, alla situazione fiscale francese. (Reuters)
Wall Street arretra dai massimi
Wall Street è regolarmente aperta e i dati sono quindi quelli disponibili al momento della redazione. Lo S&P 500 cede circa lo 0,2% nell’area dei 7.800 punti e il Nasdaq Composite circa lo 0,2%, dopo i record delle scorse sedute. (MarketScreener)
A frenare soprattutto i titoli growth sono il Treasury decennale tornato sopra il 5,3% e il nuovo balzo del greggio. I verbali della Fed hanno inoltre confermato un Comitato ancora molto attento ai rischi inflazionistici, lasciando aperta la possibilità di ulteriori strette monetarie. (Reuters)
📊 TOP & FLOP DI OGGI (Piazza Affari)
🟢 TOP 3
Eni +2,83% — Migliore del FTSE MIB. Il titolo beneficia direttamente della nuova impennata del petrolio, con il Brent oltre 104 dollari. (Borsa Italiana)
Avio +1,63% — Seduta positiva e in controtendenza rispetto al listino, con il comparto difesa-aerospazio che mostra una migliore tenuta relativa. (Borsa Italiana)
A2A +1,52% — Completa il podio, sostenuta in una giornata nella quale energia e utility mostrano maggiore resilienza rispetto a banche e tecnologia. (Borsa Italiana)
🔴 FLOP 3
Stellantis -3,85% — Peggiore del FTSE MIB. Il titolo torna sotto pressione dopo il recupero della seduta precedente, in un contesto ancora complesso per il settore automobilistico. (Borsa Italiana)
Mediobanca -3,58% — Prosegue la fase di forte volatilità legata al risiko bancario italiano. (Borsa Italiana)
STMicroelectronics -3,00% — I semiconduttori risentono dell’aumento dei rendimenti obbligazionari e della debolezza generalizzata del comparto tecnologico internazionale. (Borsa Italiana)
📈 STRATEGIE OPERATIVE: COSA FARE
Azioni e BTP
Per il FTSE MIB la perdita di quota 50.000 mantiene fragile il quadro di breve periodo. L’area 49.000-49.100 rappresenta ora un primo livello da monitorare: una sua tenuta potrebbe favorire una stabilizzazione, mentre il recupero stabile di 50.000-50.500 punti costituirebbe un primo segnale di miglioramento.
Sul mercato obbligazionario il BTP decennale rende circa il 4,6%, mentre lo spread BTP-Bund è tornato nell’area dei 110 punti base dopo essersi spinto più in alto durante la giornata. (SoldiOnline.it)
Il livello dei rendimenti rende nuovamente competitivo l’obbligazionario rispetto all’azionario, ma sulle scadenze lunghe rimane elevata la sensibilità dei prezzi alle aspettative sui tassi.
Petrolio e oro
Il Brent supera 104 dollari al barile, con un rialzo superiore al 4% nelle fasi più calde della giornata. Le tensioni in Medio Oriente e i timori per l’offerta riportano così il greggio al centro dello scenario macroeconomico. (Reuters)
L’oro recupera leggermente sopra 4.120 dollari l’oncia, dopo aver toccato ieri i minimi da circa due mesi. Dollaro forte e rendimenti elevati restano un freno, mentre tensioni geopolitiche e timori sul debito pubblico continuano a sostenerne la funzione difensiva. (Reuters)
Domani, venerdì 9 ottobre, l’attenzione italiana sarà concentrata sui dati della produzione industriale di agosto e sull’asta dei BOT a 12 mesi. Per la prossima settimana crescerà invece l’attenzione sulla stagione delle trimestrali americane e sulle nuove indicazioni provenienti dalla Federal Reserve. (MarketScreener)
⚠️ TITOLI SOTTO OSSERVAZIONE
Stellantis
Il -3,85% riporta il titolo vicino ai livelli più delicati della recente fase ribassista. Dall’inizio del 2026 la performance resta profondamente negativa e la capacità del gruppo di migliorare margini e generazione di cassa rimane uno degli elementi centrali da seguire. (Borsa Italiana)
Mediobanca
La perdita del 3,58% porta il ribasso dall’inizio di ottobre oltre il 14%. Più che il movimento della singola seduta, il rischio da monitorare è l’elevata incertezza legata agli sviluppi del risiko bancario italiano e ai nuovi equilibri tra MPS, Intesa e i principali azionisti coinvolti. (Borsa Italiana)
STMicroelectronics
Il -3,00% arriva dopo una corsa molto forte: nonostante la recente correzione, STM mantiene infatti una performance superiore al 100% da inizio anno. Il tema semiconduttori e AI resta strutturalmente importante, ma rendimenti Treasury oltre il 5% e valutazioni elevate aumentano la sensibilità del settore tecnologico alle variazioni delle aspettative sui tassi. (Borsa Italiana)
In sintesi: Piazza Affari riesce a recuperare dai minimi, ma resta sotto quota 50.000. Il vero problema per i mercati continua a essere la combinazione tra petrolio oltre 104 dollari, rendimenti obbligazionari elevati e rischio inflazione. Finché questo quadro non mostrerà segnali di distensione, è probabile che la volatilità rimanga protagonista anche nelle prossime sedute. (Reuters)
Avvertenze (Disclaimer): Le informazioni contenute in questo articolo hanno finalità puramente informativa e non costituiscono sollecitazione al pubblico risparmio o consulenza finanziaria personalizzata. Per maggiori dettagli consulta: ufficiofinanza.it/disclaimer