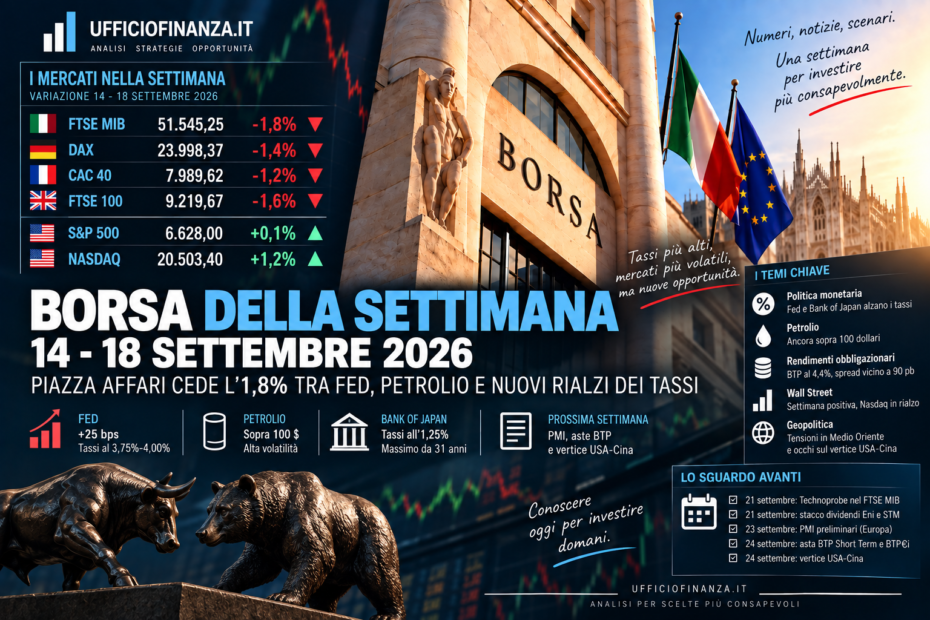
La settimana dal 14 al 18 settembre 2026 si chiude con un bilancio negativo per Piazza Affari e con una certezza: i tassi d’interesse sono tornati prepotentemente al centro dei mercati. Piazza Affari cede l’1,8%. Fed, petrolio e tassi scuotono i mercati.
Il FTSE MIB ha concluso venerdì a 51.545,25 punti (-1,60% nella sola seduta). Rispetto alla chiusura di venerdì 11 settembre, il listino milanese ha perso circa l’1,8%, risultando tra i più deboli d’Europa. Borsa Italiana segnala inoltre un -3,81% nell’ultimo mese, mentre il guadagno su base annua rimane superiore al 22%. (Borsa Italiana)
È stata una settimana caratterizzata da oscillazioni violente: petrolio oltre 108 dollari, Treasury USA sopra il 5%, una nuova stretta della Federal Reserve e, venerdì, anche il rialzo dei tassi della Bank of Japan. Nel finale, Wall Street ha però mostrato una maggiore capacità di recupero rispetto all’Europa. (Reuters)
🔎 COSA È SUCCESSO QUESTA SETTIMANA
Piazza Affari: cinque giorni sulle montagne russe
Il FTSE MIB ha attraversato una settimana tutt’altro che lineare. Le vendite di lunedì e martedì hanno lasciato spazio al recupero di mercoledì e giovedì, prima del pesante -1,60% di venerdì, che ha riportato l’indice a 51.545 punti. (Borsa Italiana)
La pressione è arrivata soprattutto dall’aumento dei rendimenti obbligazionari e dal timore che lo shock energetico possa tradursi in nuova inflazione. Venerdì il rendimento del BTP decennale ha chiuso intorno al 4,43%, mentre lo spread BTP-Bund è salito a circa 91 punti base. (ANSA.it)
Il dato sullo spread rimane però relativamente rassicurante: la pressione sui BTP è stata soprattutto parte di un movimento globale dei rendimenti, piuttosto che il segnale di una crisi specificamente italiana.
La Fed riapre il ciclo dei rialzi
L’evento centrale della settimana è arrivato mercoledì.
La Federal Reserve ha aumentato i tassi di 25 punti base, con una decisione unanime: è stato il primo rialzo in oltre tre anni. Ma è stata soprattutto l’indicazione sul futuro a catturare l’attenzione: 16 dei 18 policymaker prevedono almeno un altro aumento entro la fine dell’anno. (Reuters)
Il mercato ha quindi dovuto abbandonare almeno temporaneamente l’idea di una politica monetaria rapidamente più accomodante.
La ragione principale rimane l’inflazione, nuovamente minacciata dall’aumento dell’energia.
Petrolio: da oltre 108 dollari alla correzione
Il Brent è stato probabilmente l’altro grande protagonista.
All’inizio della settimana le tensioni sulle infrastrutture e sulle rotte petrolifere mediorientali avevano spinto il greggio verso 108 dollari al barile. Il mercato temeva soprattutto problemi ai flussi attraverso il Golfo e alle infrastrutture saudite. (Reuters)
Nella seconda parte della settimana è arrivata una correzione, ma venerdì il Brent rimaneva comunque nell’area dei 104-105 dollari. (ANSA.it)
È probabilmente questa la variabile più importante da seguire insieme ai tassi: finché il petrolio resta stabilmente sopra 100 dollari, il rischio di nuova inflazione energetica rimane concreto.
Anche il Giappone alza i tassi
Venerdì è arrivato un altro segnale della svolta monetaria globale: la Bank of Japan ha portato il proprio tasso all’1,25%, massimo degli ultimi 31 anni. (Reuters)
La settimana lascia quindi una fotografia piuttosto insolita: diverse grandi banche centrali stanno nuovamente combattendo pressioni inflazionistiche mentre contemporaneamente cresce il rischio che tassi elevati frenino l’economia.
🇺🇸 WALL STREET: TECNOLOGIA PIÙ RESISTENTE
Negli Stati Uniti il bilancio settimanale è stato meno negativo.
Secondo Reuters, lo S&P 500 ha terminato la settimana sostanzialmente invariato, mentre il Nasdaq ha chiuso in progresso, sostenuto soprattutto dal recupero dei semiconduttori. Il Dow Jones ha invece registrato la peggiore settimana percentuale da marzo. (Reuters)
La tecnologia ha dovuto assorbire anche un improvviso aumento dell’avversione al rischio legato al dibattito sulla sicurezza dell’intelligenza artificiale: lunedì Nvidia e diversi produttori di chip erano stati colpiti dalle vendite. (Reuters)
Il fatto che il Nasdaq sia comunque riuscito a chiudere positivamente la settimana segnala che, per ora, gli investitori non hanno abbandonato strutturalmente il tema AI.
📊 VINCITORI E VINTI DELLA SETTIMANA
A Piazza Affari sono emerse differenze molto marcate tra settori.
Tecnologia e semiconduttori hanno mostrato una notevole capacità di recupero: venerdì STMicroelectronics è salita del 2,3%, muovendosi nettamente in controtendenza rispetto al mercato. (ANSA.it)
Dall’altra parte troviamo automotive, banche e utilities. Stellantis è stata una delle situazioni più difficili e venerdì ha perso oltre il 5%. Anche UniCredit, Intesa, Banco BPM, BPER e MPS hanno chiuso l’ultima seduta della settimana in deciso ribasso. (ANSA.it)
Le utilities hanno risentito contemporaneamente dell’aumento dei rendimenti e delle tensioni sul mercato energetico: venerdì sono scese A2A ed Enel, mentre il gas europeo è tornato a salire. (ANSA.it)
📈 PROSSIMA SETTIMANA: COSA ASPETTARSI
Dopo una settimana dominata dalle banche centrali, quella del 21-25 settembre dovrebbe riportare l’attenzione soprattutto sull’economia reale.
Uno degli appuntamenti internazionali più importanti saranno i PMI preliminari, perché offriranno una prima indicazione sulla crescita di settembre. Reuters indica proprio i PMI statunitensi tra i dati maggiormente osservati dopo il recente rialzo della Fed. (Reuters)
Sul fronte americano torneranno inoltre a parlare alcuni membri della Federal Reserve: martedì è previsto un intervento del vicepresidente Philip Jefferson, mentre mercoledì parlerà il governatore Michael Barr. Dopo il rialzo appena deciso, ogni indicazione sulla traiettoria futura dei tassi potrebbe avere un impatto significativo su Treasury, dollaro e azioni. (Federal Reserve)
Per l’Italia sarà interessante anche il mercato obbligazionario: giovedì 24 settembre è prevista un’asta di BTP Short Term e BTP€i, seguita venerdì da un’asta BOT. (PMI.it)
Sul fronte geopolitico, infine, Reuters segnala per la prossima settimana l’importanza dei rapporti USA-Cina, con il vertice Trump-Xi previsto il 24 settembre e dossier che comprendono commercio, terre rare e intelligenza artificiale. (Reuters)
🔭 TRE SCENARI PER PIAZZA AFFARI
Scenario favorevole. Petrolio verso o sotto quota 100 dollari, rendimenti obbligazionari in stabilizzazione e PMI che non mostrano un brusco deterioramento dell’economia. In questo caso il FTSE MIB potrebbe tentare nuovamente di recuperare quota 52.000 e successivamente l’area 52.500.
Scenario laterale. Brent ancora tra 100 e 105 dollari e rendimenti elevati ma senza nuovi strappi. Sarebbe un ambiente compatibile con un mercato molto selettivo, nel quale conterebbero più i singoli settori che la direzione generale dell’indice.
Scenario di maggiore pressione. Nuova escalation geopolitica, petrolio nuovamente verso 108-110 dollari e Treasury sopra il 5%. Questa combinazione riaprirebbe contemporaneamente il problema di inflazione, tassi e valutazioni azionarie.
Per il FTSE MIB, dopo la chiusura a 51.545 punti, l’area 51.000-51.500 rappresenta quindi il primo riferimento da osservare; verso l’alto, il ritorno stabile sopra 52.000 sarebbe il primo segnale di ricostruzione del momentum. (Borsa Italiana)
⚠️ TRE TEMI DA TENERE SOTTO OSSERVAZIONE
Banche: la prossima settimana servirà a capire se le vendite di venerdì siano state soprattutto una conseguenza della volatilità dei bond oppure l’inizio di una fase di maggiore debolezza. Il livello dei rendimenti rimane determinante.
Stellantis: dopo la pesante correzione dell’ultima seduta, il titolo resta uno dei casi più delicati del FTSE MIB. L’eventuale stabilizzazione nelle prossime sedute sarà importante per distinguere un eccesso di breve periodo da una prosecuzione della debolezza.
STMicroelectronics e semiconduttori: rappresentano quasi il caso opposto. STM ha chiuso venerdì in forte controtendenza, mentre il Nasdaq è riuscito a terminare positivamente la settimana. Sarà interessante verificare se questa forza relativa sopravviverà a rendimenti obbligazionari ancora elevati. (ANSA.it)
La settimana appena conclusa lascia quindi Piazza Affari più fragile, ma non in una situazione di rottura evidente. Il FTSE MIB perde circa l’1,8%, mentre il vero cambiamento riguarda lo scenario macro: il mercato deve nuovamente convivere con l’ipotesi di tassi più alti più a lungo.
La prossima settimana il rapporto da osservare sarà soprattutto questo: petrolio → inflazione → rendimenti → Borsa. Se il greggio continuerà a raffreddarsi, una parte della pressione potrebbe diminuire. Se invece l’energia tornerà a correre, il difficile equilibrio tra crescita e inflazione tornerà immediatamente al centro della scena.
Avvertenze (Disclaimer): Le informazioni contenute in questo articolo hanno finalità puramente informativa e non costituiscono sollecitazione al pubblico risparmio o consulenza personalizzata agli investimenti. Per maggiori dettagli consulta: ufficiofinanza.it/disclaimer.