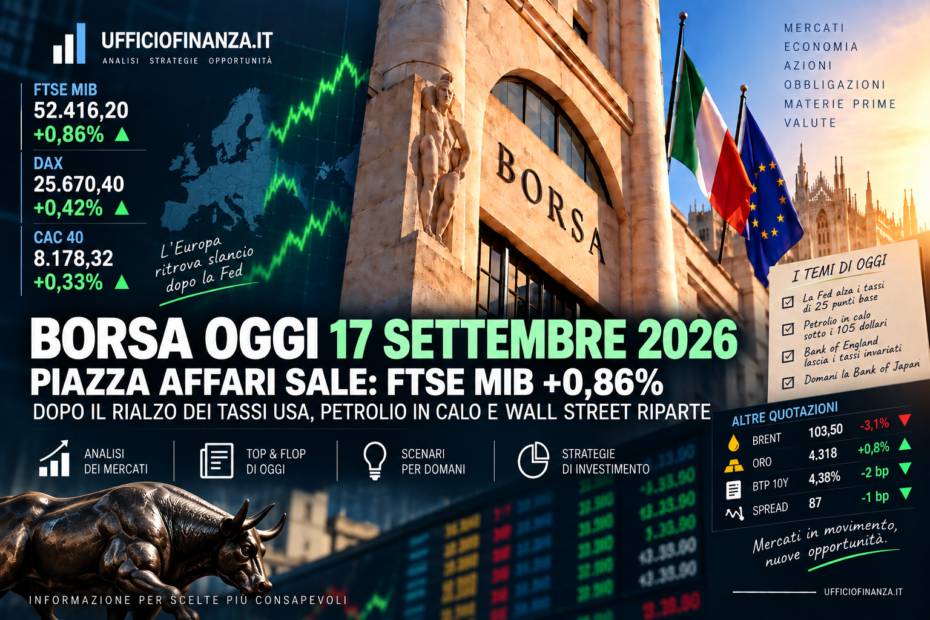
Piazza Affari chiude in rialzo giovedì 17 settembre 2026, nella prima seduta europea successiva alla decisione della Federal Reserve di alzare i tassi di interesse. Il FTSE MIB termina a 52.416,20 punti, con un progresso di circa 0,86% rispetto ai 51.969,12 punti della vigilia. Il dato finale dell’indice è quello pubblicato da Borsa Italiana. (Borsa Italiana)
A sostenere i mercati contribuiscono soprattutto il netto arretramento del petrolio e la discesa del rendimento del Treasury decennale sotto il 5%. Wall Street reagisce con decisione: nelle prime ore di contrattazione S&P 500 e Nasdaq guadagnano rispettivamente circa l’1% e l’1,5%. (Investing.com)
🔎 IL PUNTO SUI MERCATI
Piazza Affari: il FTSE MIB consolida sopra quota 52.000
Milano mette a segno la seconda seduta positiva consecutiva. Il FTSE MIB chiude a 52.416,20 punti, rafforzando il recupero sopra la soglia psicologica dei 52.000 punti. (Borsa Italiana)
La seduta è stata dominata dalla reazione alla decisione della Federal Reserve. Mercoledì sera il FOMC ha aumentato all’unanimità il costo del denaro di 25 punti base, portando il corridoio dei Fed Funds al 3,75%-4,00%. È il primo rialzo dei tassi statunitensi da oltre tre anni. (Federal Reserve)
La mossa era largamente attesa. Più significativo è stato il messaggio sul futuro: secondo Reuters, 16 dei 18 membri della Fed prevedono almeno un altro rialzo entro la fine del 2026. La banca centrale continua infatti a considerare l’inflazione troppo elevata, pur descrivendo l’attività economica americana come solida. (Reuters)
Il mercato azionario ha però trovato un alleato importante nel petrolio. Il Brent, dopo avere superato quota 108 dollari nei giorni scorsi, è tornato nell’area dei 103-105 dollari al barile, mentre il WTI è sceso verso quota 100. Il movimento è stato favorito dalle indicazioni di maggiore disponibilità di greggio saudita e dalle prospettive di ripristino della capacità dell’oleodotto East-West. (ANSA.it)
Meno petrolio significa, almeno nel breve periodo, minore pressione inflazionistica potenziale. Ed è proprio questa combinazione — greggio in calo e rendimenti obbligazionari meno tesi — ad aver favorito il ritorno degli acquisti sulle azioni.
DAX e CAC 40 positivi
Il clima favorevole riguarda anche il resto dell’Europa.
Nelle rilevazioni di fine seduta il DAX tedesco si muove nell’area dei 25.670 punti, in rialzo di circa lo 0,4%, mentre il CAC 40 francese è nell’area dei 8.165-8.190 punti, con un progresso di circa lo 0,3%. (Goodreturns)
Durante la giornata lo STOXX Europe 600 ha beneficiato soprattutto della forza di tecnologia e industriali, mentre il comparto energetico ha risentito della correzione del greggio. (ANSA.it)
Un altro appuntamento importante è arrivato da Londra. La Bank of England ha lasciato il Bank Rate invariato al 3,75%, con una maggioranza di sei voti contro tre; i tre dissenzienti avrebbero preferito un rialzo al 4%. (Banca d’Inghilterra)
La decisione mostra quanto il quadro monetario internazionale sia diventato complesso: la Fed ha appena aumentato i tassi, mentre la Bank of England sceglie per ora di attendere pur riconoscendo rischi inflazionistici crescenti legati all’energia.
Wall Street: forte rimbalzo di S&P 500 e Nasdaq
Al momento della redazione Wall Street è regolarmente aperta, quindi i valori americani rappresentano dati intraday e non la chiusura definitiva.
L’apertura è stata nettamente positiva: lo S&P 500 è salito di circa l’1,05% a 7.631 punti, mentre il Nasdaq Composite ha guadagnato circa l’1,5%, superando quota 26.370 punti. (Investing.com)
Il Nasdaq mostra quindi una forza relativa superiore grazie al ritorno degli acquisti sulla tecnologia.
Il movimento è interessante perché arriva dopo la reazione inizialmente negativa di Wall Street alla Fed: mercoledì il Dow Jones aveva perso l’1,21%, lo S&P 500 circa lo 0,45%, mentre il Nasdaq aveva chiuso sostanzialmente invariato. (Reuters)
A cambiare il clima sono soprattutto due variabili: petrolio in discesa e Treasury decennale nuovamente sotto il 5%. Quando i rendimenti a lunga scadenza scendono, la pressione sulle valutazioni dei titoli growth tende a ridursi.
Dagli Stati Uniti è arrivato anche un dato sul lavoro più forte delle attese: le richieste settimanali di sussidio di disoccupazione sono diminuite a 196.000, contro le 208.000 previste dal consensus Reuters. (Yahoo Finanza)
Il mercato del lavoro americano continua quindi a mostrare una buona tenuta, elemento che allo stesso tempo sostiene l’economia ma offre alla Fed meno ragioni per interrompere rapidamente il nuovo ciclo restrittivo.
📊 TOP & FLOP DI OGGI (Piazza Affari)
I prezzi di riferimento definitivi pubblicati da Borsa Italiana consentono di individuare con precisione migliori e peggiori titoli del FTSE MIB. (Borsa Italiana)
🟢 TOP 3
1. Poste Italiane: +3,21%
Poste Italiane conquista il primo posto del FTSE MIB con un rialzo del 3,21%, chiudendo con prezzo di riferimento a 27,02 euro. (Borsa Italiana)
Il titolo continua a beneficiare dell’attenzione del mercato sull’operazione Telecom Italia. L’offerta di Poste ha raggiunto circa il 67% di TIM e il periodo dell’OPAS riaprirà lunedì, elemento che mantiene elevata l’attenzione sulla costruzione del nuovo polo integrato telecomunicazioni-tecnologia del gruppo. (MarketScreener España)
2. Stellantis: +2,58%
Stellantis rimbalza con decisione e termina a 4,4495 euro, +2,58%. (Borsa Italiana)
Il recupero arriva dopo la forte debolezza della seduta precedente, quando il titolo era stato penalizzato dal downgrade di Berenberg. Il movimento odierno assume quindi soprattutto il carattere di un recupero dopo le vendite, mentre il quadro di medio periodo rimane volatile.
3. Telecom Italia: +2,58%
Anche Telecom Italia guadagna il 2,58%, con prezzo di riferimento a 7,844 euro. (Borsa Italiana)
Il titolo resta direttamente collegato all’evoluzione dell’offerta di Poste Italiane, che riaprirà lunedì dopo il successo della prima fase. La contemporanea presenza di Poste e TIM ai vertici del FTSE MIB evidenzia quanto l’operazione rimanga centrale per Piazza Affari. (ANSA.it)
🔴 FLOP 3
1. Campari: -1,16%
Davide Campari-Milano è il peggior titolo del FTSE MIB, con una perdita dell’1,16% e prezzo di riferimento a 5,952 euro. (Borsa Italiana)
Non emerge dalle fonti incrociate consultate un singolo evento societario sufficientemente forte da spiegare l’intero movimento, per cui la flessione va letta soprattutto nel quadro della rotazione settoriale della giornata.
2. Eni: -1,07%
Eni perde l’1,07%, terminando a 23,975 euro. (Borsa Italiana)
In questo caso il collegamento con il mercato delle materie prime è più evidente. Il comparto petrolifero europeo ha perso terreno mentre Brent e WTI correggevano con decisione. Anche l’indice italiano del settore oil è risultato negativo durante la seduta. (Teleborsa)
3. Buzzi: -0,75%
Buzzi completa il podio negativo con un ribasso dello 0,75%, a 38,19 euro. (Borsa Italiana)
Anche in questo caso non emerge un catalizzatore societario specifico sufficientemente confermato da attribuire con sicurezza alla flessione odierna.
📈 STRATEGIE OPERATIVE: COSA FARE
Azioni: il FTSE MIB prova a costruire qualcosa sopra 52.000
La conferma sopra quota 52.000 è il dato tecnico più importante della giornata.
Dopo essere sceso martedì fino a 50.819 punti, il FTSE MIB ha recuperato rapidamente terreno e oggi raggiunge 52.416 punti. (Borsa Italiana)
L’area 52.000-51.800 può quindi diventare il primo riferimento di breve periodo. Una permanenza sopra questa fascia aumenterebbe la credibilità del recupero.
Verso l’alto, l’area 52.500-53.000 punti rappresenta invece il prossimo banco di prova: un superamento stabile segnalerebbe un miglioramento più consistente del momentum.
Il principale rischio resta il ritorno simultaneo di petrolio e rendimenti. Le ultime sedute hanno mostrato chiaramente quanto il FTSE MIB sia sensibile alla combinazione tra energia, inflazione e politica monetaria.
BTP: rendimenti elevati, ma lo spread resta contenuto
Durante la giornata il rendimento del BTP decennale si è mosso nell’area del 4,37%-4,40%, mentre lo spread BTP-Bund è rimasto intorno a 87 punti base. (ANSA.it)
Il dato continua a raccontare una storia interessante: i rendimenti italiani sono elevati, ma il differenziale con la Germania rimane relativamente contenuto.
Questo suggerisce che la pressione sui BTP deriva in larga parte dal rialzo globale dei tassi di mercato, non da un improvviso aumento del rischio specificamente italiano.
Sul breve periodo, la direzione dei Treasury americani resta fondamentale. Un Treasury decennale stabilmente sotto il 5% potrebbe contribuire ad allentare la pressione sui bond europei; un nuovo superamento di quella soglia riaprirebbe invece il tema duration.
Per chi osserva il mercato obbligazionario in un’ottica di medio-lungo periodo, rendimenti nominali più elevati aumentano il potenziale rendimento a scadenza delle nuove posizioni, ma comportano anche maggiore volatilità dei prezzi, soprattutto sulle scadenze lunghe.
Petrolio: quota 100 dollari diventa decisiva
Il Brent torna nell’area dei 103-105 dollari e il WTI si avvicina a quota 100, dopo i massimi delle ultime giornate. (ANSA.it)
Il livello da osservare diventa ora proprio 100 dollari.
Una discesa stabile del Brent sotto questa soglia ridurrebbe sensibilmente il rischio di una nuova accelerazione dell’inflazione energetica e potrebbe sostenere sia obbligazioni sia azioni.
Un ritorno sopra 108-110 dollari, al contrario, riporterebbe rapidamente al centro del mercato il rischio inflazione.
La geopolitica rimane quindi determinante: il recente arretramento del greggio non equivale ancora a una normalizzazione strutturale dell’offerta.
Oro: resta sostenuto dall’incertezza
L’oro continua a muoversi sopra 4.300 dollari l’oncia, sostenuto dall’incertezza geopolitica, anche se deve confrontarsi con rendimenti reali ancora elevati e con un dollaro forte. Le rilevazioni della mattinata lo collocavano intorno a 4.300-4.330 dollari, mentre successivamente il metallo ha recuperato terreno. (ANSA.it)
Il rapporto tra oro e tassi resta quindi centrale: un allentamento dei rendimenti obbligazionari tende a favorire il metallo prezioso, mentre una nuova accelerazione dei Treasury potrebbe limitarne il momentum.
Domani la Bank of Japan: possibile rialzo all’1,25%
Archiviata la Fed e dopo la decisione odierna della Bank of England, venerdì 18 settembre l’attenzione si sposta sulla Bank of Japan.
Secondo il sondaggio Reuters, quasi tutti gli economisti interpellati si aspettano un aumento di 25 punti base, dall’1% all’1,25%, che porterebbe il costo del denaro giapponese sui livelli più elevati degli ultimi decenni. (Reuters)
La decisione potrebbe avere effetti ben oltre Tokyo.
Uno yen più forte e rendimenti giapponesi più elevati possono infatti influenzare i flussi internazionali di capitale e le operazioni di carry trade. La reazione del mercato obbligazionario giapponese e del cambio dollaro/yen sarà quindi da osservare attentamente.
Venerdì arriveranno inoltre produzione industriale e utilizzo della capacità produttiva negli Stati Uniti, oltre ai prezzi alla produzione tedeschi e alle vendite al dettaglio britanniche. (Smart Calendars AI)
⚠️ TITOLI SOTTO OSSERVAZIONE
Per chi cerca informazioni sui titoli da monitorare in presenza di rischi concreti o nell’ambito della valutazione di eventuali strategie di disinvestimento, tre situazioni meritano particolare attenzione. Non si tratta di indicazioni di vendita: l’obiettivo è individuare i fattori di rischio che potrebbero determinare maggiore volatilità nelle prossime sedute.
Eni: attenzione alla velocità della correzione del petrolio
Il calo dell’1,07% odierno arriva dopo una fase nella quale Eni aveva beneficiato direttamente dell’impennata del greggio. (Borsa Italiana)
Il titolo conserva una performance molto forte nel 2026, ma proprio questa correlazione con l’energia rappresenta ora il principale elemento da monitorare.
Se Brent e WTI continuassero rapidamente a perdere il premio geopolitico accumulato nelle ultime settimane, il comparto petrolifero potrebbe restituire parte della sovraperformance recente. Viceversa, una nuova escalation in Medio Oriente cambierebbe nuovamente lo scenario.
Stellantis: rimbalzo importante, quadro ancora fragile
Il +2,58% odierno è significativo, soprattutto dopo le vendite della vigilia. (Borsa Italiana)
Ma una singola seduta positiva non è ancora sufficiente per modificare il quadro di medio periodo. Il settore automobilistico rimane esposto a crescita economica, costo del credito, domanda dei consumatori e transizione industriale.
Le prossime sedute serviranno quindi a capire se il recupero odierno rappresenti l’inizio di una stabilizzazione oppure prevalentemente un rimbalzo tecnico.
Campari: debolezza nonostante il recupero del mercato
Campari perde l’1,16% proprio mentre il FTSE MIB avanza, mostrando quindi una chiara debolezza relativa nella seduta. (Borsa Italiana)
Questo tipo di divergenza merita attenzione: quando un titolo scende durante una giornata generalmente positiva, diventa importante osservare se nelle sedute successive riesca a recuperare forza relativa oppure continui a sottoperformare l’indice.
La giornata del 17 settembre lascia quindi un segnale complessivamente favorevole, ma non ancora risolutivo. Piazza Affari consolida sopra quota 52.000, Wall Street rimbalza e il petrolio finalmente arretra, riducendo almeno temporaneamente la pressione sui mercati.
Il quadro monetario, però, è diventato più restrittivo. La Fed ha riaperto il ciclo dei rialzi e la maggioranza dei suoi membri prevede almeno un altro intervento entro fine anno; contemporaneamente tre membri della Bank of England avrebbero già preferito alzare i tassi oggi. (Reuters)
La variabile decisiva resta quindi l’inflazione. Se il petrolio continuerà a scendere, il mercato potrebbe trovare spazio per consolidare il recupero. Se l’energia dovesse tornare a correre, azioni, BTP e obbligazioni globali potrebbero ritrovarsi rapidamente sotto pressione.
Domani toccherà alla Bank of Japan aggiungere l’ultimo tassello a una delle settimane di politica monetaria più importanti dell’anno.
Avvertenze (Disclaimer): Le informazioni contenute in questo articolo hanno finalità puramente informativa e non costituiscono sollecitazione al pubblico risparmio o consulenza personalizzata agli investimenti. Per maggiori dettagli consulta: ufficiofinanza.it/disclaimer.