Piazza Affari in calo, petrolio e BTP tornano a preoccupare. Male chip e Stellantis.
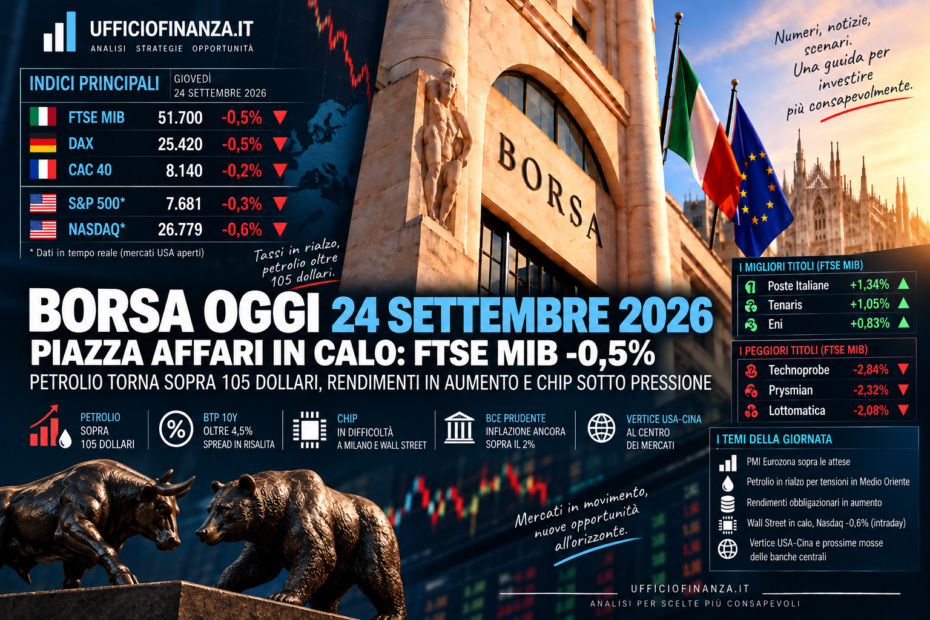
Piazza Affari chiude la seduta di giovedì 24 settembre in territorio negativo, in una giornata dominata dal nuovo rialzo del petrolio e soprattutto dalla pressione sui mercati obbligazionari. Il FTSE MIB si attesta nell’area dei 51.700 punti, con una flessione di circa mezzo punto percentuale nelle rilevazioni immediatamente successive al termine degli scambi. (Investing.com Italia)
La cautela riguarda l’intera Europa. Il Brent torna oltre 105 dollari al barile, mentre il rendimento del BTP decennale supera il 4,5%. A Milano resistono soprattutto petroliferi, Poste e alcuni finanziari; soffrono invece semiconduttori, tecnologia e automotive. (ANSA.it)
🔎 IL PUNTO SUI MERCATI
Piazza Affari: petrolio e rendimenti fermano il recupero
Il FTSE MIB era partito in ribasso dello 0,58% a 51.687 punti, per poi recuperare parte delle perdite durante la giornata. Nel pomeriggio l’indice oscillava tra 51.600 e 52.000 punti, senza però riuscire a riportarsi stabilmente sopra quest’ultima soglia. (ANSA.it)
Le rilevazioni disponibili subito dopo la chiusura collocano il FTSE MIB nell’area di 51.700 punti, circa -0,5%. Al momento della redazione il fixing definitivo di Euronext/Borsa Italiana non risulta ancora pubblicato nelle fonti indicizzate consultabili; per questo motivo non viene attribuito artificiosamente al mercato un valore più preciso non ancora verificabile. (Investing.com Italia)
La dinamica della seduta è comunque molto chiara: tornano contemporaneamente a salire petrolio e rendimenti obbligazionari, la combinazione che nelle ultime settimane ha creato maggiori difficoltà alle Borse.
Il quadro è aggravato dalle indicazioni della European Central Bank. Nel Bollettino economico pubblicato oggi, la BCE sottolinea come le guerre in Medio Oriente e Ucraina abbiano ulteriormente aumentato il profilo dei prezzi energetici e come l’inflazione complessiva potrebbe rimanere ben sopra il 2% fino alla prima metà del 2027. (la Repubblica)
In Germania, intanto, arriva un segnale più incoraggiante dall’economia reale: l’indice Ifo sulla fiducia delle imprese sale a 89,9 punti dagli 88,8 di agosto, raggiungendo il massimo dell’anno. (la Repubblica)
DAX e CAC 40: Europa ancora prudente
Anche Francoforte e Parigi trascorrono gran parte della seduta in territorio negativo.
Nel pomeriggio il DAX tedesco perdeva circa lo 0,15%, mentre il CAC 40 francese era sostanzialmente invariato. In precedenza le perdite erano state più consistenti, con DAX a -0,34% e CAC a -0,29%. (ANSA.it)
Il quadro europeo è quindi di consolidamento, ma con una variabile particolarmente scomoda: il rendimento del Bund decennale torna nell’area del 3,57%, vicino ai massimi degli ultimi 17 anni. (Investing.com Canada)
La pressione dei tassi continua quindi a ridurre l’attrattiva relativa delle azioni, soprattutto nei settori con valutazioni elevate o maggiormente sensibili al costo del capitale.
Wall Street: S&P 500 e Nasdaq in rosso
Al momento della redazione Wall Street è regolarmente aperta: i valori americani sono quindi intraday e non rappresentano la chiusura definitiva.
Alle 9:48 di New York lo S&P 500 perdeva lo 0,30% a 7.681,99 punti, mentre il Nasdaq Composite cedeva lo 0,58% a 26.778,64 punti. Il Dow Jones arretrava dello 0,40%. (Reuters)
La tecnologia è il settore più debole. Nvidia, Broadcom e Micron perdevano oltre l’1%, mentre Oracle cedeva circa il 5,5%. (Reuters)
Il mercato americano deve soprattutto fare i conti con il nuovo aumento dei rendimenti dei Treasury. Il trentennale americano ha raggiunto il livello più elevato dal 2004, mentre il Treasury decennale torna nell’area del 5,1%. (Reuters)
A rafforzare l’ipotesi di tassi elevati più a lungo sono arrivate anche le parole del presidente della Fed di New York John Williams, secondo cui è ragionevole ipotizzare un altro rialzo dei tassi nel corso dell’anno. (Reuters)
📊 TOP & FLOP DI OGGI (Piazza Affari)
I dati ufficiali disponibili sulla pagina giornaliera di Borsa Italiana consentono di ricostruire con precisione i titoli che hanno mostrato la maggiore forza e debolezza relativa. (Borsa Italiana)
🟢 TOP 3
1. Poste Italiane: +1,34%
Poste Italiane guida il FTSE MIB con un rialzo dell’1,34% a 25,80 euro. (Borsa Italiana)
Il movimento rappresenta soprattutto un recupero dopo la forte debolezza delle ultime sedute: da inizio settimana il titolo rimane infatti in calo di oltre il 4%. (Borsa Italiana)
Non emerge dalle fonti incrociate un singolo nuovo catalizzatore societario odierno sufficientemente forte da spiegare da solo il movimento.
2. Tenaris: +1,05%
Tenaris sale dell’1,05% a 24,94 euro. (Borsa Italiana)
Il titolo beneficia del nuovo rialzo del petrolio, insieme al resto del comparto energetico europeo. Nel pomeriggio BP guadagnava circa il 2,5%, Repsol quasi il 2%, Shell l’1,9% e TotalEnergies l’1,7%. (il Nord Est)
3. Eni: +0,83%
Eni completa il podio con un progresso dello 0,83% a 24,24 euro. (Borsa Italiana)
Anche in questo caso il catalizzatore è il greggio. Il Brent sale di oltre il 2% e torna nell’area dei 105-106 dollari al barile, mentre il WTI si riporta verso 94 dollari. (il Nord Est)
🔴 FLOP 3
1. Technoprobe: -2,84%
Technoprobe è il peggior titolo del FTSE MIB con una perdita del 2,84% a 30,10 euro. (Borsa Italiana)
Il titolo risente della debolezza internazionale dei semiconduttori, ma il movimento deve essere contestualizzato: nonostante la correzione odierna, Technoprobe conserva ancora un rialzo superiore al 140% dall’inizio dell’anno. (Borsa Italiana)
2. Prysmian: -2,32%
Prysmian perde il 2,32% a 124,30 euro. (Borsa Italiana)
Non emerge nelle fonti incrociate una nuova notizia societaria negativa sufficientemente rilevante da spiegare interamente la variazione. Il titolo rimane comunque in progresso di oltre il 44% rispetto alla fine del 2025. (Borsa Italiana)
3. Lottomatica: -2,08%
Lottomatica Group cede il 2,08% a 26,87 euro. (Borsa Italiana)
Poco dietro troviamo Leonardo (-1,92%), STMicroelectronics (-1,90%), Fincantieri (-1,89%) e Amplifon (-1,73%). (Borsa Italiana)
Da segnalare inoltre Stellantis (-1,40%), ancora debole nonostante i dati ACEA mostrino ad agosto una crescita del 3,5% delle immatricolazioni del gruppo in Europa occidentale rispetto allo stesso mese del 2025. (SoldiOnline.it)
📈 STRATEGIE OPERATIVE: COSA FARE
FTSE MIB: 52.000 diventa nuovamente resistenza
Il segnale tecnico più evidente della seduta è il nuovo allontanamento da quota 52.000.
L’indice ha oscillato oggi tra circa 51.600 e 52.000 punti, senza riuscire a superare stabilmente la parte alta dell’intervallo. (SoldiOnline.it)
Nel brevissimo periodo, 51.600-51.650 punti rappresentano quindi la prima fascia di supporto. Teleborsa individua un successivo riferimento nell’area 51.400-51.450. (Teleborsa)
Verso l’alto, il ritorno stabile sopra 52.000-52.050 costituirebbe invece il primo segnale di miglioramento.
Più che il livello dell’indice, tuttavia, continuerà a contare il comportamento congiunto di petrolio e rendimenti.
BTP: rendimento sopra il 4,5%
Il rendimento del BTP decennale sale fino all’area del 4,52%-4,53%, mentre lo spread BTP-Bund si porta intorno a 95 punti base. Il Bund decennale rende circa il 3,57%. (il Nord Est)
Il dato conferma una caratteristica importante dell’attuale fase di mercato: non siamo di fronte a una crisi specificamente italiana.
Lo spread rimane relativamente contenuto; è invece l’intera curva dei rendimenti europei e americani che si sta spostando verso l’alto.
Per le obbligazioni a lunga scadenza questo significa maggiore volatilità dei prezzi. Allo stesso tempo, rendimenti nominali più elevati aumentano progressivamente la remunerazione disponibile per chi ragiona su orizzonti lunghi e porta i titoli a scadenza.
La soglia del 4,5% sul BTP decennale rimane quindi uno dei livelli più importanti da monitorare.
Petrolio: Brent sopra 105 dollari
Il Brent torna nell’area dei 105-106 dollari, con un rialzo superiore al 2%, mentre il WTI oscilla intorno ai 94 dollari. (Investing.com Italia)
Il movimento deriva soprattutto dalla mancanza di progressi nei colloqui tra Stati Uniti e Iran. Reuters segnala come le comunicazioni avvenute a margine dell’Assemblea generale ONU non abbiano prodotto un avvicinamento significativo delle posizioni. (Investing.com Canada)
Dopo essere sceso brevemente sotto 100 dollari all’inizio della settimana, il Brent ha quindi recuperato rapidamente.
La fascia 100-105 dollari resta decisiva: un consolidamento sopra 105 aumenterebbe nuovamente il rischio inflazionistico; una discesa stabile sotto 100 ridurrebbe invece la pressione su bond e banche centrali.
Oro: intorno a 4.300 dollari
L’oro oscilla nell’area dei 4.270-4.300 dollari l’oncia. (ANSA.it)
Il metallo prezioso continua a beneficiare dell’incertezza geopolitica, ma deve contemporaneamente fare i conti con rendimenti obbligazionari molto elevati e con un dollaro nuovamente forte.
Nel breve periodo questo equilibrio tra domanda di protezione e costo-opportunità dei tassi rimane il principale fattore da osservare.
Prossime sedute: USA-Cina e banche centrali ancora decisive
I mercati attendono soprattutto gli sviluppi del confronto tra Stati Uniti e Cina. Washington e Pechino hanno concordato di estendere la tregua commerciale fino al 10 gennaio, mentre tra i dossier in discussione figurano commercio, intelligenza artificiale, Taiwan e Medio Oriente. (Reuters)
Per i mercati obbligazionari resteranno inoltre fondamentali le indicazioni provenienti da Fed e BCE.
Dopo i PMI robusti di ieri e le nuove indicazioni sull’inflazione energetica, il tema dominante non è più soltanto quanto saliranno i tassi, ma soprattutto per quanto tempo potranno rimanere elevati.
⚠️ TITOLI SOTTO OSSERVAZIONE
Per chi analizza titoli con rischi concreti e possibili scenari di disinvestimento, tre situazioni meritano particolare attenzione. Non sono indicazioni di vendita, ma fattori da inserire nella valutazione del rischio.
Technoprobe: valutazioni e volatilità dopo +145% nel 2026
Technoprobe perde oggi il 2,84%, dopo essere entrata soltanto questa settimana nel FTSE MIB. (Borsa Italiana)
La società rimane però in rialzo di circa 145% dall’inizio dell’anno. (Borsa Italiana)
Un rialzo di questa entità aumenta inevitabilmente la sensibilità del titolo a eventuali revisioni delle aspettative sul settore AI e semiconduttori. La contemporanea debolezza di Nvidia, Broadcom e Micron a Wall Street conferma che il comparto sta attraversando una fase di maggiore volatilità. (Reuters)
Stellantis: -57% da inizio anno
Stellantis perde un altro 1,40% e scende nell’area dei 4,08 euro. (Borsa Italiana)
Il dato più significativo è però quello di più lungo periodo: rispetto alla fine del 2025 il titolo perde circa il 57%. (Borsa Italiana)
Le immatricolazioni europee di agosto sono cresciute del 3,5%, ma la quota di mercato è scesa dal 13,4% al 13,2%. Nei primi otto mesi le immatricolazioni sono comunque aumentate del 4,7%. (SoldiOnline.it)
La capacità del titolo di trasformare il miglioramento dei volumi in una stabilizzazione delle aspettative sui risultati rimane quindi il punto principale da osservare.
STMicroelectronics: il rally incontra i rendimenti
STMicroelectronics perde oggi l’1,90% a 45,275 euro, dopo essere stata tra i protagonisti del rally tecnologico delle sedute precedenti. (Borsa Italiana)
Da inizio anno STM rimane in rialzo di circa il 99%. (Borsa Italiana)
Il rischio nel breve periodo non riguarda soltanto la società, ma l’intero settore: semiconduttori e AI sono particolarmente sensibili all’aumento dei rendimenti, perché tassi più elevati riducono il valore attuale degli utili attesi nel futuro.
La seduta del 24 settembre riporta quindi il mercato esattamente sul nodo che sta caratterizzando questo mese: energia e tassi.
Il Brent sopra 105 dollari, il BTP oltre il 4,5% e il Treasury americano sopra il 5% formano una combinazione difficile per le Borse. Allo stesso tempo, la crescita economica continua a mostrare una buona capacità di tenuta e lo spread italiano rimane sotto controllo.
Per Piazza Affari, 51.600 e 52.000 punti diventano ora i due riferimenti immediati. Ma il segnale realmente importante arriverà probabilmente dai bond: se i rendimenti continueranno a salire, la pressione sulle azioni potrebbe aumentare; una loro stabilizzazione cambierebbe rapidamente il quadro.
Avvertenze (Disclaimer): Le informazioni contenute in questo articolo hanno finalità puramente informativa e non costituiscono sollecitazione al pubblico risparmio o consulenza personalizzata agli investimenti. Per maggiori dettagli consulta: ufficiofinanza.it/disclaimer.