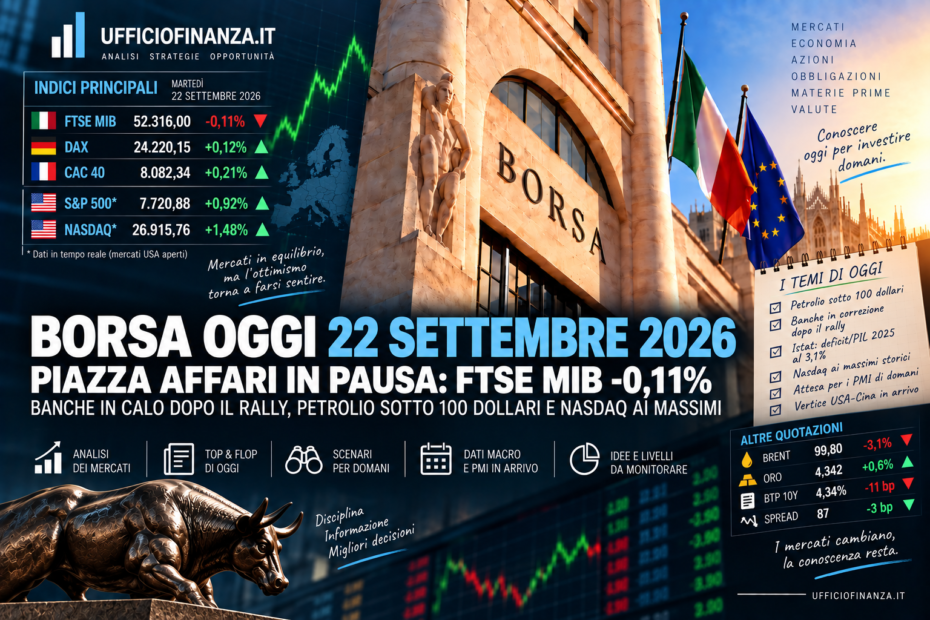
Piazza Affari frena dopo il rally, banche deboli. Nasdaq ancora sui record.
Piazza Affari interrompe lo slancio della seduta precedente e chiude una giornata nervosa intorno alla parità, dopo aver oscillato a lungo tra rialzi e ribassi. L’ultima rilevazione verificabile prima del fixing collocava il FTSE MIB a 52.316 punti (-0,11%), dopo un minimo a 51.931 e un massimo a 52.446 punti. Al momento della pubblicazione delle fonti consultabili, il valore ufficiale definitivo del fixing non risulta ancora indicizzato con sufficiente affidabilità: per evitare di attribuire alla chiusura un dato intraday, non viene riportato un valore finale non verificato. (SoldiOnline.it)
La giornata di martedì 22 settembre 2026 è caratterizzata soprattutto dalle prese di beneficio sulle banche dopo il rally di lunedì, dalla nuova discesa del petrolio e dall’attesa per possibili sviluppi diplomatici sul conflitto in Medio Oriente. Negli Stati Uniti, intanto, il Nasdaq aggiorna il massimo storico intraday, sostenuto ancora dall’entusiasmo per l’intelligenza artificiale. (Reuters)
🔎 IL PUNTO SUI MERCATI
Piazza Affari: pausa dopo il +1,6% di lunedì
Dopo il forte recupero della vigilia, quando il FTSE MIB aveva guadagnato l’1,6% riportandosi sopra quota 52.000, Milano vive una seduta di consolidamento. (ANSA.it)
A frenare l’indice sono soprattutto le prese di beneficio sul comparto finanziario. Nel pomeriggio Banco BPM perdeva oltre l’1%, mentre UniCredit oscillava poco sotto la parità. Il movimento arriva dopo il forte rialzo di lunedì, alimentato anche dalle indiscrezioni sulle possibili nuove operazioni nel risiko bancario. (SoldiOnline.it)
Un elemento macroeconomico importante arriva dall’Italia. L’Istat ha confermato il rapporto deficit/PIL 2025 al 3,1%, sopra la soglia europea del 3%. Il governo sperava in una revisione al ribasso che avrebbe potuto consentire all’Italia di anticipare l’uscita dalla procedura europea per deficit eccessivo. L’Istat ha però rivisto al rialzo la crescita reale del PIL 2025 allo 0,6%. (ANSA.it)
Sul fronte obbligazionario, lo spread BTP-Bund rimane nell’area di 89-90 punti base, mentre il rendimento del BTP decennale oscilla intorno al 4,34%-4,36%. (SoldiOnline.it)
Europa: seduta prudente
Anche le principali Borse europee si muovono senza una direzione marcata.
Lo STOXX Europe 600 sale di circa lo 0,2%, in una seduta caratterizzata da forti differenze settoriali: bene soprattutto retail e alcuni comparti growth, mentre energia e assicurazioni risultano più deboli. (Reuters)
Il DAX tedesco e il CAC 40 francese terminano la giornata con variazioni contenute, dopo aver oscillato poco sopra la parità per gran parte della seduta. Reuters segnala un clima complessivamente positivo ma prudente sulle azioni europee, con l’attenzione rivolta soprattutto a Medio Oriente e rapporti commerciali USA-Cina. (Reuters)
Il fattore più importante resta ancora una volta il petrolio.
Petrolio: Brent nuovamente sotto 100 dollari
Dopo il tentativo di rimbalzo della mattina, il greggio torna a scendere.
Il Brent scivola nuovamente sotto quota 100 dollari, mentre il WTI si muove nell’area dei 90-91 dollari al barile. Le rilevazioni energetiche italiane indicano Brent intorno a 100,1 dollari e WTI a circa 91,3 dollari, con oscillazioni anche inferiori nel corso della seduta. (QualEnergia.it)
A pesare è soprattutto la possibilità di un allentamento delle tensioni sulle forniture mediorientali. Reuters riferisce che Teheran avrebbe indicato la possibilità di riaprire lo Stretto di Hormuz entro una settimana in presenza di un alleggerimento della pressione americana. (Reuters)
È un passaggio cruciale per i mercati. Il Brent era arrivato vicino a 110 dollari soltanto la scorsa settimana: il ritorno sotto 100 riduce il rischio di una nuova accelerazione dell’inflazione energetica.
Wall Street: Nasdaq ancora da record
Al momento della redazione Wall Street è regolarmente aperta: S&P 500 e Nasdaq sono quindi valori intraday e non chiusure definitive.
Il Nasdaq Composite ha raggiunto un nuovo massimo storico intraday a 27.212,68 punti. In apertura il Nasdaq guadagnava circa lo 0,33%, mentre lo S&P 500 avanzava dello 0,19%. (Reuters)
Il mercato americano continua a essere sostenuto dalla tecnologia e dall’intelligenza artificiale.
Alphabet sale di circa il 2%, mentre il comparto communication services dello S&P 500 guadagna oltre l’1%. (Reuters)
La discesa del petrolio offre inoltre sollievo al mercato obbligazionario americano: il rendimento del Treasury decennale è tornato nell’area del 4,95%, dopo avere superato il 5% la scorsa settimana. (AP News)
📊 TOP & FLOP DI OGGI (Piazza Affari)
La forte volatilità intraday rende particolarmente importante distinguere i valori della mattina da quelli del pomeriggio. Le ultime rilevazioni disponibili mostrano un netto cambiamento rispetto all’avvio, soprattutto per Technoprobe.
🟢 TOP 3
1. Nexi
Nexi emerge nel pomeriggio come uno dei titoli migliori del FTSE MIB, dopo aver registrato rialzi nell’ordine dell’1,7% durante la seduta. (Finanza Repubblica)
Il titolo mostra quindi una significativa forza relativa in una giornata complessivamente piatta per Piazza Affari.
2. Azimut
Azimut Holding figura anch’essa tra i migliori titoli nelle rilevazioni pomeridiane, muovendosi in controtendenza rispetto a buona parte del settore finanziario. (Finanza Repubblica)
Non emerge dalle fonti incrociate un singolo evento societario sufficientemente forte da attribuire con certezza al movimento.
3. STMicroelectronics
STMicroelectronics continua a beneficiare del clima favorevole sui semiconduttori. Durante la seduta il titolo ha guadagnato circa l’1%, sostenuto dal nuovo rally internazionale legato all’intelligenza artificiale. (Finanza Repubblica)
Il movimento è coerente con la forza del Nasdaq e del comparto chip americano.
🔴 FLOP 3
1. Technoprobe
Dopo essere partita in rialzo, Technoprobe cambia completamente direzione e arriva a perdere circa il 2,9% nel corso della seduta, collocandosi in fondo al FTSE MIB. (Finanza Repubblica)
Il movimento è particolarmente interessante perché arriva soltanto al secondo giorno di permanenza del titolo nel principale indice italiano.
Dopo il forte rialzo degli ultimi mesi e i flussi legati all’ingresso nel FTSE MIB, la volatilità resta quindi molto elevata.
2. Buzzi
Buzzi perde oltre il 2,5% ed è tra i peggiori titoli della giornata. (Finanza Repubblica)
In questo caso esiste un catalizzatore preciso: UBS ha declassato il titolo a Sell, con target price a 34 euro. La revisione è stata riportata da più fonti finanziarie nel corso della seduta. (Teleborsa)
3. Generali
Generali figura tra i titoli più deboli, con perdite arrivate intorno all’1,5% durante la giornata. (Finanza Repubblica)
Il comparto assicurativo è debole anche a livello europeo: Reuters segnala un calo settoriale nell’ordine dell’1,3%. (Reuters)
📈 STRATEGIE OPERATIVE: COSA FARE
FTSE MIB: 52.000 resta il livello da difendere
La giornata odierna non modifica radicalmente il quadro tecnico.
Il FTSE MIB rimane nell’area 52.000-52.400 punti, dopo il forte recupero di lunedì.
La fascia 51.900-52.000 rappresenta quindi il primo riferimento di breve periodo. Una permanenza sopra quest’area manterrebbe intatta la struttura di recupero iniziata dopo la correzione della scorsa settimana.
Verso l’alto, l’area 52.700-52.800 punti costituisce invece un ostacolo tecnico importante. Analisi sul future FTSE MIB individuano proprio in questa zona una resistenza significativa. (Milano Finanza)
BTP: spread tranquillo, ma rendimento ancora elevato
Lo spread intorno a 90 punti base continua a indicare che non esiste, al momento, una tensione specificamente italiana sul mercato del debito. (SoldiOnline.it)
Il rendimento assoluto del BTP decennale, tuttavia, rimane sopra il 4,3%.
Per il mercato obbligazionario questa distinzione è importante: un rendimento elevato può offrire maggiore remunerazione a scadenza, ma aumenta la sensibilità dei prezzi alle variazioni dei tassi soprattutto sulle duration più lunghe.
Il calo del petrolio rappresenta in questa fase un elemento favorevole: meno pressione energetica significa minore rischio inflazionistico e, potenzialmente, meno pressione al rialzo sui rendimenti.
Petrolio: sotto 100 dollari cambia lo scenario
Il ritorno del Brent sotto quota 100 dollari rappresenta probabilmente il segnale macroeconomico più interessante della giornata.
La fascia 98-100 dollari diventa ora uno spartiacque.
Una permanenza sotto questa zona renderebbe più credibile il raffreddamento dello shock energetico. Un ritorno rapido verso 105-110 dollari, soprattutto in caso di nuove tensioni nello Stretto di Hormuz, riporterebbe invece immediatamente al centro il rischio inflazione.
Oro: resta sopra 4.300 dollari
L’oro continua a muoversi su livelli storicamente molto elevati, nell’area dei 4.300-4.375 dollari l’oncia. (SoldiOnline.it)
Il metallo prezioso rimane sostenuto dall’incertezza geopolitica, ma deve confrontarsi contemporaneamente con rendimenti obbligazionari ancora elevati e con un dollaro forte.
Domani arrivano i PMI: primo vero test sull’economia
Mercoledì 23 settembre l’attenzione si sposterà dai tassi alla crescita.
Sono attesi i PMI preliminari di settembre di Francia, Germania, Eurozona, Regno Unito e Stati Uniti, dati particolarmente importanti perché permetteranno di capire se la stretta monetaria e l’aumento dei costi energetici stiano iniziando a pesare sull’attività economica. (tickergate)
Negli Stati Uniti arriveranno inoltre i dati settimanali sulle scorte di petrolio EIA, particolarmente interessanti nell’attuale fase di forte volatilità del greggio. (tickergate)
L’altro grande appuntamento della settimana sarà la visita negli Stati Uniti del presidente cinese Xi Jinping, prevista dal 23 al 25 settembre, con il vertice con Donald Trump al centro dell’attenzione dei mercati per commercio, tecnologia, terre rare e intelligenza artificiale. (Reuters)
⚠️ TITOLI SOTTO OSSERVAZIONE
Per chi analizza titoli esposti a rischi di correzione o possibili decisioni di disinvestimento, tre situazioni meritano particolare attenzione. Non si tratta di raccomandazioni di vendita, ma di fattori di rischio da inserire nella valutazione.
Technoprobe: volatilità dopo l’ingresso nel FTSE MIB
Il passaggio da un rialzo superiore all’1% in apertura a una perdita vicina al 3% nel corso della stessa seduta mostra quanto il titolo sia diventato volatile. (Affaritaliani.it)
Technoprobe arriva inoltre da una performance molto forte nel 2026 e soltanto ieri è entrata ufficialmente nel FTSE MIB al posto di DiaSorin. (SoldiOnline.it)
Le prossime sedute serviranno quindi a capire se i flussi tecnici legati alla promozione nell’indice siano ormai stati assorbiti.
Buzzi: downgrade e supporti da verificare
Il calo superiore al 2,5% assume maggiore significato perché accompagnato dal downgrade di UBS a Sell e dal target price di 34 euro. (Teleborsa)
Il mercato dovrà ora assorbire la nuova valutazione dell’analista. Sarà particolarmente interessante osservare se emergerà domanda sui livelli inferiori oppure se la revisione produrrà ulteriore debolezza relativa.
Banco BPM: prese di beneficio dopo il rally
Banco BPM cede oltre l’1% nelle rilevazioni del pomeriggio dopo essere stato uno dei grandi protagonisti della seduta precedente. (SoldiOnline.it)
Lunedì il titolo aveva guadagnato oltre il 4%, sostenuto anche dalle indiscrezioni su possibili nuove operazioni nel risiko bancario. (Reuters)
Il rischio principale resta proprio la natura speculativa di parte del recente rialzo: in assenza di comunicazioni ufficiali, indiscrezioni, conferme o smentite possono continuare a generare oscillazioni significative.
La seduta del 22 settembre lascia dunque un mercato in fase di consolidamento dopo il forte rimbalzo di lunedì, ma con due segnali da non sottovalutare: il petrolio torna sotto quota 100 dollari e il Nasdaq continua ad aggiornare i propri massimi.
Domani i PMI offriranno un test importante. Dopo settimane dominate da petrolio e banche centrali, gli investitori torneranno a chiedersi se l’economia reale riesca a sopportare contemporaneamente tassi elevati e uno shock energetico che, almeno negli ultimi giorni, sembra finalmente perdere intensità.
Avvertenze (Disclaimer): Le informazioni contenute in questo articolo hanno finalità puramente informativa e non costituiscono sollecitazione al pubblico risparmio o consulenza personalizzata agli investimenti. Per maggiori dettagli consulta: ufficiofinanza.it/disclaimer.