Piazza Affari +3,61%, volano Avio e Banco BPM. Stellantis crolla.
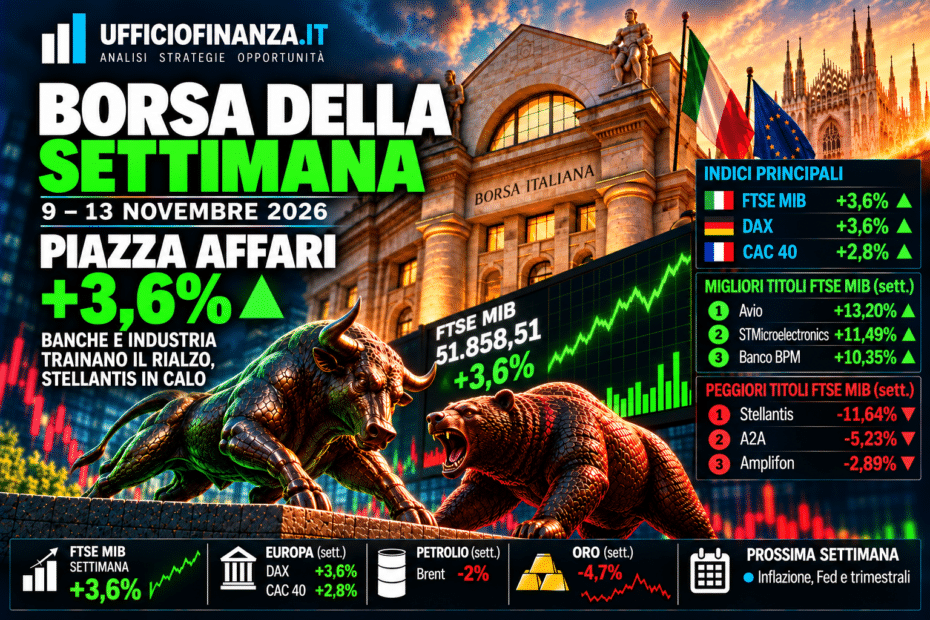
Piazza Affari archivia una settimana di forte recupero. Dal 9 al 13 novembre 2026 il FTSE MIB guadagna il 3,61%, chiudendo a 51.858,51 punti. A sostenere il listino sono soprattutto banche, industria e semiconduttori, mentre Stellantis registra pesanti vendite. Sullo sfondo restano le preoccupazioni per l’inflazione americana e le turbolenze dell’intelligenza artificiale.
🔎 LA SETTIMANA DI PIAZZA AFFARI
Il recupero si concentra soprattutto nelle prime due sedute, quando il FTSE MIB guadagna il 2,69% lunedì e lo 0,69% martedì. Nelle giornate successive prevale il consolidamento, con l’indice che riesce comunque a difendere gran parte dei progressi.
Anche l’Europa chiude in rialzo: DAX +3,60%, CAC 40 +2,82% e STOXX 600 +2,44%. La maggiore forza dei comparti bancari e industriali consente ai listini europei di resistere alle nuove tensioni tecnologiche provenienti dagli Stati Uniti.
Tra le notizie principali emerge la proposta di integrazione tra Banco BPM e le attività italiane di Crédit Agricole, che riaccende l’interesse per il consolidamento bancario italiano.
📊 TOP & FLOP DELLA SETTIMANA A PIAZZA AFFARI
La classifica settimanale ufficiale di Borsa Italiana evidenzia tre protagonisti:
TOP 3
- Avio: +13,20%. Il settore aerospaziale si distingue per la forza degli acquisti.
- STMicroelectronics: +11,49%. Importante recupero dei semiconduttori, nonostante le turbolenze internazionali.
- Banco BPM: +10,35%. Il titolo beneficia delle aspettative legate alla proposta di integrazione con Crédit Agricole.
Molto positiva anche UniCredit (+9,02%), seguita da Buzzi (+6,54%) e Prysmian (+6,55%).
FLOP 3
- Stellantis: -11,64%. Il settore automobilistico torna sotto pressione, con persistenti interrogativi sulla domanda e sulla redditività.
- A2A: -5,23%. Le vendite riflettono la cautela degli investitori sulle prospettive economiche e regolamentari del comparto energetico.
- Amplifon: -2,89%. Il titolo continua a risentire della volatilità seguita ai risultati societari.
Tra i peggiori figura anche Fincantieri (-2,86%), penalizzata soprattutto nell’ultima seduta.
🌎 WALL STREET: SETTIMANA POSITIVA, MA L’AI RESTA UN RISCHIO
Anche Wall Street recupera terreno, nonostante le vendite di venerdì. L’S&P 500 guadagna il 2,5% nella settimana, mentre il Nasdaq Composite avanza del 2,3% e il Dow Jones del 2,1%.
L’ultima seduta è però negativa per la tecnologia: venerdì l’S&P 500 perde lo 0,4% e il Nasdaq lo 0,9%, risentendo soprattutto delle incertezze legate a Nvidia e alla sostenibilità degli investimenti nell’intelligenza artificiale.
Sul fronte macroeconomico, l’inflazione statunitense superiore alle attese riaccende i timori di una Federal Reserve più restrittiva. La possibilità di ulteriori rialzi dei tassi torna così a rappresentare un rischio per i titoli con valutazioni elevate.
📈 STRATEGIE OPERATIVE: COSA GUARDARE ADESSO
Il FTSE MIB torna a confrontarsi con quota 52.000 punti, soglia che rappresenta il riferimento immediato per la prossima settimana. Un consolidamento sopra questo livello rafforzerebbe il recupero, mentre una discesa sotto 51.500 punti potrebbe favorire una nuova fase laterale.
Il comparto bancario mostra una forza relativa significativa, ma le operazioni straordinarie possono generare improvvisi cambiamenti nelle aspettative. Nel settore tecnologico, invece, l’attenzione resta concentrata sulla sostenibilità degli investimenti nell’AI.
Per BTP e obbligazioni, il quadro richiede cautela: venerdì lo spread BTP-Bund si è mantenuto nell’area dei 100-105 punti base, con il rendimento del decennale italiano vicino al 4,45%. Le aspettative di una Fed più restrittiva potrebbero continuare a influenzare anche i rendimenti europei.
Sul fronte delle materie prime, il petrolio chiude la seconda settimana consecutiva in ribasso, mentre l’oro perde circa il 4,7% nell’ottava, scendendo sotto 3.900 dollari l’oncia. La forza del dollaro e le prospettive sui tassi rappresentano fattori importanti per entrambi i mercati.
⚠️ TRE TITOLI DA SEGUIRE NELLA PROSSIMA SETTIMANA
Stellantis è il principale titolo sotto osservazione dopo il crollo settimanale dell’11,64%. La debolezza delle quotazioni riporta l’attenzione sulla competitività del gruppo, sui volumi di vendita e sulla capacità di recuperare redditività.
Banco BPM arriva da un rialzo del 10,35%. Le trattative con Crédit Agricole potrebbero modificare significativamente le prospettive industriali, ma restano rischi legati alle valutazioni economiche, alla struttura dell’operazione e alle autorizzazioni regolamentari.
STMicroelectronics guadagna l’11,49%, ma resta esposta alla volatilità dei semiconduttori internazionali. Le prossime indicazioni di Nvidia potrebbero condizionare il sentiment sull’intero comparto, compresi i titoli quotati a Piazza Affari.
📅 COSA ASPETTARSI DAL 16 AL 20 NOVEMBRE
La prossima settimana presenta appuntamenti importanti per mercati azionari e obbligazionari.
- Martedì 17 novembre: risultati trimestrali di Nvidia e dati americani su vendite al dettaglio e produzione industriale.
- Mercoledì 18 novembre: inflazione dell’Eurozona e pubblicazione dei verbali della Federal Reserve relativi alla riunione di ottobre.
- Giovedì 19 novembre: inflazione giapponese e nuove richieste settimanali di sussidio di disoccupazione negli Stati Uniti.
- Venerdì 20 novembre: fiducia dei consumatori dell’Eurozona e indicatore di fiducia dell’Università del Michigan.
Nvidia e Federal Reserve saranno i due appuntamenti decisivi. I risultati del gruppo americano potrebbero determinare la direzione del settore tecnologico, mentre i verbali della Fed offriranno indicazioni sulle prospettive dei tassi.
Per Piazza Affari, dopo una settimana guadagnata soprattutto grazie a banche e industria, la sfida sarà trasformare il recupero in una fase rialzista più stabile, mantenendo il FTSE MIB vicino o sopra i 52.000 punti.
Avvertenze (Disclaimer): Le informazioni contenute in questo articolo hanno finalità puramente informativa e non costituiscono sollecitazione al pubblico risparmio o consulenza finanziaria personalizzata. Per maggiori dettagli consulta: ufficiofinanza.it/disclaimer