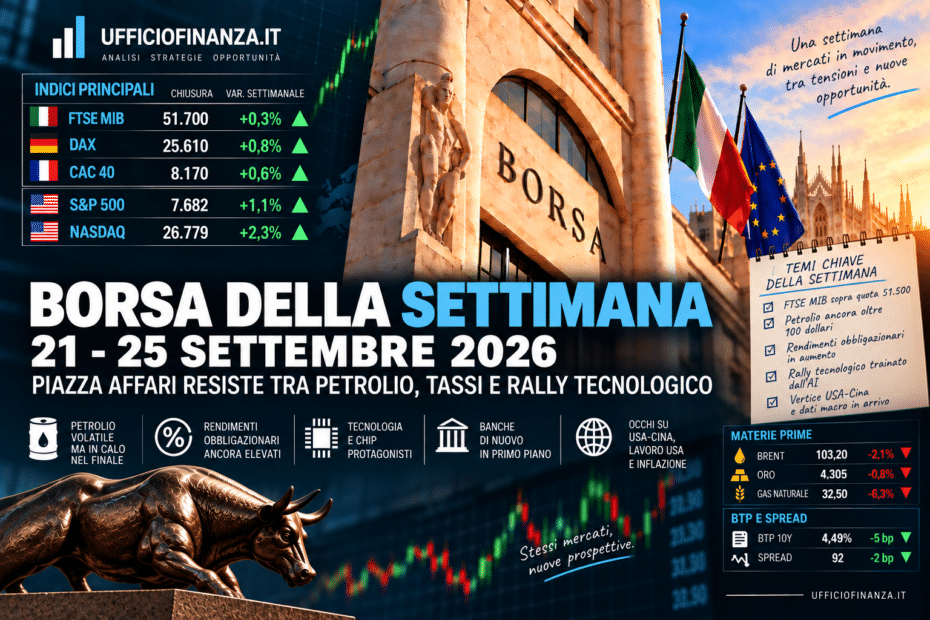
Piazza Affari resiste tra petrolio, tassi e rally tecnologico.
La settimana 21-25 settembre 2026 si chiude con mercati molto volatili ma più resistenti rispetto alle sedute precedenti. Piazza Affari ha alternato forti rimbalzi e brusche correzioni, mentre a livello europeo lo STOXX 600 si avvia alla prima settimana positiva dopo tre settimane consecutive di ribassi. (Yahoo Finanza)
Il filo conduttore è stato ancora una volta il rapporto tra petrolio, inflazione e rendimenti obbligazionari. A questo si è aggiunto il ritorno dell’entusiasmo per intelligenza artificiale e semiconduttori, che ha sostenuto soprattutto Nasdaq e titoli tecnologici. (Reuters)
🔎 LA SETTIMANA DI PIAZZA AFFARI
Lunedì il FTSE MIB aveva iniziato con un deciso +1,6%, sostenuto da banche e tecnologia e dal temporaneo arretramento del petrolio. (Reuters)
Le sedute successive sono state molto più irregolari. Martedì Milano ha ceduto lo 0,53%, mentre giovedì il FTSE MIB ha chiuso a 51.543,45 punti (-0,85%), penalizzato dal nuovo rialzo dell’energia e dei rendimenti obbligazionari. (Teleborsa)
Venerdì è arrivata una nuova reazione positiva, con Piazza Affari sostenuta soprattutto dal recupero di tecnologia e banche, mentre il comparto petrolifero ha risentito della discesa del greggio.
La fotografia della settimana è quindi quella di un mercato ancora incapace di prendere una direzione netta: quota 52.000 del FTSE MIB continua a rappresentare lo spartiacque principale.
🛢️ PETROLIO: ANCORA IL GRANDE PROTAGONISTA
Il Brent è rimasto stabilmente sopra i 100 dollari, ma venerdì ha perso circa il 2% sulle crescenti speranze di un percorso negoziale tra Stati Uniti e Iran e sulla possibilità di normalizzare progressivamente i flussi attraverso lo Stretto di Hormuz. (Reuters)
Durante la settimana il petrolio ha però cambiato direzione più volte, trascinando con sé inflazione attesa, obbligazioni e azioni.
Il meccanismo continua a essere molto chiaro:
petrolio in rialzo → maggiore rischio inflazione → rendimenti più elevati → pressione sulle Borse.
Quando il greggio scende, la catena tende invece a funzionare nella direzione opposta.
📈 BTP E TASSI: IL VERO PUNTO DEBOLE
Il mercato obbligazionario rimane probabilmente l’elemento più delicato.
In Italia il rendimento del BTP decennale è arrivato durante la settimana sopra il 4,5%, mentre lo spread BTP-Bund è rimasto relativamente contenuto, nell’area dei 90-95 punti base.
È una distinzione importante: non emerge una particolare crisi di fiducia verso l’Italia. È piuttosto l’intero livello dei rendimenti internazionali a essersi spostato verso l’alto.
Negli Stati Uniti il Treasury decennale ha superato nuovamente il 5%, creando una concorrenza sempre più forte alle valutazioni azionarie.
🇺🇸 WALL STREET: L’AI BATTE (PER ORA) I TASSI
Il settore tecnologico americano continua a sorprendere.
Lunedì il Nasdaq ha aggiornato il proprio record storico, sostenuto dal rally dei titoli legati all’intelligenza artificiale e dei semiconduttori. Lo S&P 500 aveva guadagnato l’1,49%, mentre l’indice dei semiconduttori era salito del 4,3%. (Reuters)
Nelle sedute successive l’aumento dei rendimenti ha provocato maggiore volatilità, ma venerdì l’entusiasmo sull’AI continuava a sostenere Wall Street nonostante petrolio e Treasury elevati. (WTAQ Notizie)
Il contrasto è evidente: gli utili e le aspettative sull’AI sostengono le quotazioni, mentre rendimenti superiori al 5% aumentano il tasso con cui il mercato sconta gli utili futuri.
🏆 VINCITORI E VINTI DELLA SETTIMANA
Tra i temi più forti troviamo semiconduttori e tecnologia. Technoprobe, entrata proprio questa settimana nel FTSE MIB, ha mostrato oscillazioni molto ampie, mentre STMicroelectronics ha beneficiato a più riprese del rally internazionale del settore.
Le banche hanno vissuto una settimana altrettanto movimentata. Banco BPM è rimasta al centro dell’attenzione per le indiscrezioni sulle possibili nuove mosse nel risiko bancario, mentre UniCredit, BPER e MPS hanno alternato sedute molto positive a prese di beneficio.
Più difficile il quadro per energia e automotive. Eni e Tenaris hanno seguito quasi quotidianamente le oscillazioni del petrolio, mentre Stellantis continua a mostrare una significativa debolezza di fondo.
🔭 LA PROSSIMA SETTIMANA: COSA GUARDARE
La settimana del 28 settembre-2 ottobre riporterà l’attenzione soprattutto sull’economia americana.
Gli investitori aspettano nuovi dati su mercato del lavoro e inflazione USA, che saranno fondamentali per capire se la Federal Reserve avrà bisogno di mantenere ancora a lungo una politica monetaria restrittiva. (Reuters)
Per Piazza Affari restano quattro variabili fondamentali: Brent, rendimento del BTP, Treasury americano e quota 52.000 del FTSE MIB.
Uno scenario con petrolio in discesa verso o sotto 100 dollari e rendimenti in stabilizzazione potrebbe ridare spazio ai settori più sensibili ai tassi. Al contrario, un nuovo rialzo contemporaneo di greggio e rendimenti aumenterebbe nuovamente la pressione sulle valutazioni.
📌 LA BUSSOLA DELL’INVESTITORE
La settimana lascia soprattutto una lezione: non basta guardare il FTSE MIB per capire cosa sta succedendo sui mercati.
Oggi azioni, BTP e materie prime sono legati da una catena particolarmente stretta. Il prezzo del petrolio influenza le aspettative sull’inflazione; l’inflazione modifica le aspettative sui tassi; i tassi influenzano i rendimenti delle obbligazioni; e questi ultimi incidono sulle valutazioni delle azioni.
Per questo, nella prossima settimana il segnale forse più importante non arriverà direttamente da Piazza Affari. Petrolio e mercato obbligazionario continueranno probabilmente a indicare la direzione prima ancora degli indici azionari.
Avvertenze (Disclaimer): Le informazioni contenute in questo articolo hanno finalità puramente informativa e non costituiscono sollecitazione al pubblico risparmio o consulenza personalizzata agli investimenti. Per maggiori dettagli consulta: ufficiofinanza.it/disclaimer.