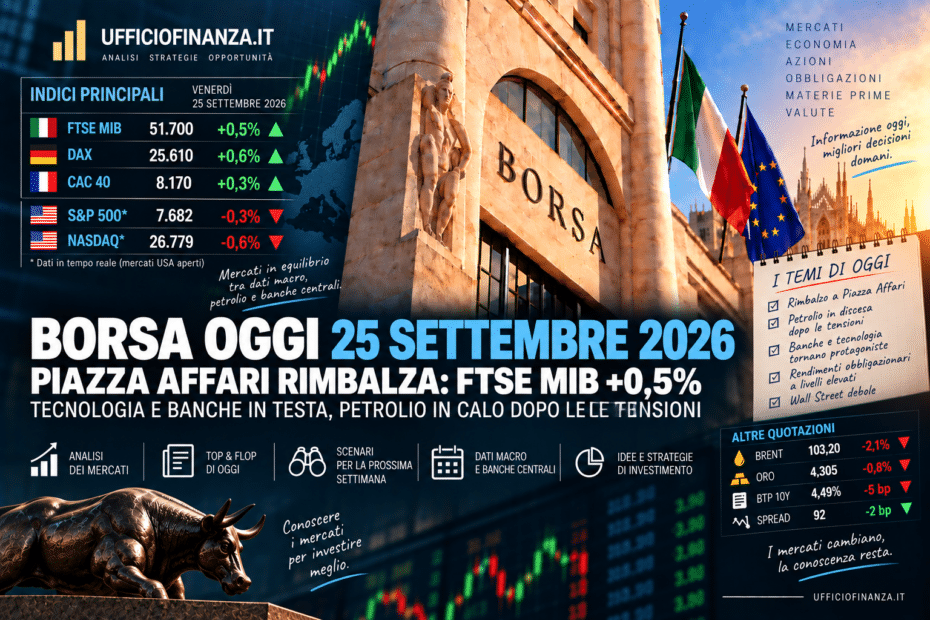
Piazza Affari rimbalza, tecnologia e banche guidano il FTSE MIB. Petrolio in calo.
Piazza Affari reagisce alle vendite di ieri e chiude l’ultima seduta della settimana in rialzo, sostenuta soprattutto dal recupero della tecnologia e delle banche. Il FTSE MIB, che giovedì aveva terminato a 51.543 punti (-0,85%), oggi recupera terreno dopo essere arrivato a guadagnare quasi l’1% nelle prime ore. (ANSA.it)
Il miglioramento del clima internazionale è legato soprattutto al raffreddamento del petrolio e alle indiscrezioni su un possibile percorso negoziale tra Stati Uniti e Iran per arrivare alla riapertura dello Stretto di Hormuz. I rendimenti obbligazionari restano tuttavia molto elevati: il Treasury decennale americano continua a gravitare sopra il 5%, mantenendo alta la pressione sulle valutazioni azionarie. (Reuters)
🔎 IL PUNTO SUI MERCATI
Piazza Affari: tecnologia e banche riportano gli acquisti
Il FTSE MIB aveva aperto a 52.044 punti, +0,97%, dopo il brusco -0,85% della vigilia. Nel corso della seduta il rialzo si è progressivamente ridimensionato, ma Milano è rimasta sostenuta dal recupero dei titoli tecnologici e finanziari. (SoldiOnline.it)
Nelle ultime rilevazioni disponibili prima del fixing, l’indice si muoveva nell’area 51.800 punti, con un progresso intorno allo 0,5%. Reuters rilevava già a metà giornata come Piazza Affari fosse avviata verso una chiusura settimanale positiva, grazie alla stabilizzazione dei rendimenti e alla discesa del greggio. (Investing.com Italia)
Il valore numerico ufficiale definitivo del fixing del FTSE MIB del 25 settembre non risulta ancora indicizzato dalle fonti ufficiali consultabili al momento della redazione. Per evitare di trasformare una rilevazione intraday in una chiusura ufficiale, non viene quindi indicato un valore finale non ancora verificabile.
La dinamica della seduta è comunque netta: gli investitori tornano sulla tecnologia dopo le pesanti vendite di ieri e anche il comparto bancario recupera.
Il contesto internazionale contribuisce. Reuters segnala che l’indice azionario mondiale MSCI è avviato verso la migliore settimana dall’inizio di agosto, con l’entusiasmo per l’intelligenza artificiale e le speranze di un miglioramento delle forniture energetiche dal Medio Oriente che, almeno temporaneamente, prevalgono sulle tensioni del mercato obbligazionario. (Reuters)
Europa: prima settimana positiva dopo tre ribassi consecutivi
Anche le altre Borse europee recuperano.
Lo STOXX Europe 600 guadagna circa lo 0,7% e si avvia verso la prima settimana positiva dopo tre settimane consecutive di ribasso. (Yahoo Finanza)
Il DAX tedesco sale di circa lo 0,6% nelle rilevazioni della seduta, nonostante un dato deludente sulla fiducia dei consumatori tedeschi: l’aumento dei costi energetici ha infatti peggiorato le aspettative delle famiglie sul reddito. (Yahoo Finanza)
Anche il CAC 40 francese si muove in territorio positivo, inserendosi nel recupero generalizzato dei listini europei.
Il punto debole rimane il mercato obbligazionario. Reuters sottolinea che i rendimenti dell’Eurozona, pur in calo oggi, sono avviati verso la settima settimana consecutiva di rialzo. (Reuters)
Wall Street: apertura prudente, tecnologia ancora protagonista
Wall Street è regolarmente aperta. I valori statunitensi riportati sono quindi intraday e non rappresentano la chiusura definitiva di venerdì.
Nelle prime battute gli indici americani si muovono intorno alla parità: S&P 500 e Nasdaq oscillano con variazioni contenute, mentre l’ottimismo sull’intelligenza artificiale compensa almeno in parte le preoccupazioni per petrolio e rendimenti obbligazionari. Reuters descrive infatti un’apertura sostanzialmente stabile dei principali indici statunitensi. (Yahoo Finanza)
La variabile più importante resta il Treasury.
Il rendimento del decennale americano si muove intorno al 5,17%, dopo aver raggiunto circa il 5,22%, massimo da 19 anni. In appena due sedute il rendimento era salito di circa 20 punti base. (Reuters)
Ancora più impressionante il trentennale, nell’area del 5,47%, dopo aver toccato il livello più elevato dal 2004. (Reuters)
Con rendimenti privi di rischio di questa entità, il confronto tra obbligazioni e azioni diventa inevitabilmente più severo.
📊 TOP & FLOP DI OGGI (Piazza Affari)
La seduta presenta una rotazione quasi speculare rispetto a ieri: tecnologia e banche recuperano, mentre i petroliferi arretrano insieme al greggio. (Investing.com Italia)
🟢 TOP 3
1. Technoprobe
Technoprobe torna protagonista dopo la pesante correzione di giovedì.
A metà seduta il titolo guadagnava circa il 4,2%, risultando il migliore del FTSE MIB. (Investing.com Italia)
Il movimento segue il ritorno degli acquisti sui titoli legati all’intelligenza artificiale e ai semiconduttori. Il dato va però letto alla luce dell’elevatissima volatilità recente: soltanto ieri Technoprobe aveva perso il 4,84%. (ANSA.it)
2. Prysmian
Prysmian recupera parte delle perdite della vigilia, con un rialzo arrivato intorno al 2,5% durante la seduta. (Investing.com Italia)
Anche in questo caso il movimento appare collegato al recupero del comparto tecnologico e infrastrutturale dopo il brusco sell-off di giovedì, quando Prysmian aveva perso il 3,85%. (ANSA.it)
3. Banco BPM
Banco BPM guadagna circa il 2,3% nelle rilevazioni di metà seduta. (Investing.com Italia)
Il titolo rimane al centro del risiko bancario. Reuters ha riferito che UniCredit e Crédit Agricole hanno valutato una possibile operazione congiunta su Banco BPM. La notizia sostiene l’interesse speculativo sul titolo, ma allo stato attuale non equivale all’annuncio di un’operazione formale. (Investing.com Italia)
Bene anche BPER e UniCredit, entrambe arrivate a guadagnare circa il 2%, e MPS, salita di circa l’1,4%. (Investing.com Italia)
🔴 FLOP 3
1. Tenaris
Tenaris è tra i titoli più penalizzati dal cambio di direzione del petrolio, con una flessione arrivata intorno al 2% durante la giornata. (Investing.com Italia)
La relazione è intuitiva: dopo il forte rialzo del greggio di giovedì, le aspettative di una possibile distensione tra Washington e Teheran favoriscono prese di beneficio sull’intero comparto energetico.
2. Eni
Eni perde circa l’1,2% nelle rilevazioni centrali della seduta. (Investing.com Italia)
Anche Eni risente della correzione del petrolio dopo il forte +1,39% registrato ieri, quando il Brent e il WTI erano tornati a correre. (ANSA.it)
3. Saipem
Saipem cede circa lo 0,8%, completando il quadro negativo del comparto petrolifero. (Investing.com Italia)
In assenza di un nuovo catalizzatore societario negativo confermato da più fonti, il movimento appare principalmente coerente con la correzione generale dell’energia.
📈 STRATEGIE OPERATIVE: COSA FARE
FTSE MIB: 52.000 resta lo spartiacque
Il recupero odierno riporta ancora una volta il FTSE MIB a confrontarsi con quota 52.000.
È ormai evidente come questa fascia sia diventata il principale spartiacque tecnico di settembre: l’indice l’ha attraversata ripetutamente nelle ultime sedute senza riuscire a costruire una direzione stabile.
Nel breve periodo, la zona 51.500-51.600 costituisce il primo riferimento inferiore dopo la chiusura di ieri a 51.543 punti. (ANSA.it)
Verso l’alto, una permanenza sopra 52.000-52.200 renderebbe più credibile un nuovo tentativo di recupero.
Ma il segnale più importante continua ad arrivare dai bond: finché i rendimenti rimarranno sui livelli attuali, difficilmente il mercato azionario potrà ignorarli.
BTP: rendimento ancora vicino al 4,5%
In apertura lo spread BTP-Bund è sceso a 92 punti base dai 94 della vigilia, mentre il rendimento del decennale italiano è arretrato di circa 5 punti base al 4,49%. (il Nord Est)
Il movimento offre un po’ di sollievo dopo la forte pressione di ieri, quando il rendimento aveva raggiunto il 4,54%, massimo dal novembre 2023, mentre il Bund tedesco era arrivato al 3,60%, massimo dal 2008. (ANSA.it)
Lo spread relativamente contenuto continua però a raccontare una storia importante: il problema non è specificamente italiano.
È l’intero mercato obbligazionario globale ad aver rivalutato verso l’alto il livello dei tassi di equilibrio.
Nel medio-lungo periodo questo rende progressivamente più interessanti i rendimenti nominali offerti dalle obbligazioni, ma implica anche maggiore volatilità per i titoli a lunga duration.
Petrolio: Brent scende, ma resta sopra 100 dollari
Il greggio corregge dopo due sedute di rialzo.
Reuters segnala che Stati Uniti e Iran starebbero esplorando un percorso graduale verso una possibile uscita dal conflitto, che includerebbe la riapertura dello Stretto di Hormuz. (Reuters)
Il Brent rimane comunque sopra quota 100 dollari al barile. (Reuters)
La distinzione è fondamentale.
Un Brent stabilmente sotto 100 dollari ridurrebbe sensibilmente il rischio di un nuovo shock inflazionistico. Prezzi che continuassero invece a gravitare tra 100 e 110 dollari manterrebbero elevata la pressione sulle banche centrali.
Oro: geopolitica contro rendimenti
L’oro continua a muoversi su livelli storicamente molto elevati.
Da una parte l’incertezza geopolitica sostiene la domanda di protezione; dall’altra, rendimenti obbligazionari superiori al 5% negli Stati Uniti aumentano considerevolmente il costo-opportunità di detenere un’attività che non paga cedole.
Per il medio periodo sarà quindi particolarmente importante osservare se il mercato obbligazionario inizierà finalmente a stabilizzarsi.
Prossima settimana: lavoro e inflazione USA tornano protagonisti
La settimana del 28 settembre-2 ottobre riporterà l’attenzione soprattutto sui dati americani.
Reuters segnala che gli investitori guarderanno ai nuovi dati su occupazione e inflazione negli Stati Uniti per capire quanto spazio abbia la Federal Reserve per proseguire la stretta monetaria. (Reuters)
Lunedì saranno inoltre pubblicati i profitti industriali cinesi e sono previsti interventi di diversi esponenti delle banche centrali, tra cui Christine Lagarde per la BCE e Thomas Barkin per la Federal Reserve. (Newsquawk)
Il mercato entrerà quindi nella nuova settimana con una domanda molto precisa: i rendimenti sopra il 5% rappresentano un picco temporaneo oppure il nuovo equilibrio con cui azioni e obbligazioni dovranno convivere?
⚠️ TITOLI SOTTO OSSERVAZIONE
Per chi analizza titoli con rischi concreti e possibili scenari di disinvestimento, tre situazioni meritano particolare attenzione. Non si tratta di raccomandazioni di vendita, ma di elementi da inserire nella valutazione del rischio.
Banca Ifis: crollo dopo l’ispezione di Banca d’Italia
Banca Ifis registra il movimento societario più violento della giornata, pur non facendo parte del FTSE MIB.
Il titolo è arrivato a perdere circa il 13% dopo che un’ispezione della Banca d’Italia si è conclusa con un giudizio “parzialmente sfavorevole”. È stato inoltre avviato un procedimento per determinare eventuali requisiti patrimoniali aggiuntivi. (Investing.com Italia)
È un rischio concreto e diverso dalla normale volatilità di mercato: riguarda direttamente governance, vigilanza e capitale regolamentare.
Technoprobe: il +4% di oggi non cancella la volatilità
Il forte recupero odierno segue il -4,84% di ieri. (ANSA.it)
Technoprobe è entrata soltanto questa settimana nel FTSE MIB e arriva da un rialzo molto consistente nel corso del 2026.
L’alternanza di movimenti giornalieri molto ampi mostra quanto il titolo sia sensibile al sentiment sull’intelligenza artificiale. Il principale elemento da osservare è quindi la capacità di costruire una fase di consolidamento dopo l’ingresso nell’indice.
Banco BPM: risiko bancario ancora decisivo
Banco BPM torna a correre sulle indiscrezioni relative a una possibile iniziativa congiunta di UniCredit e Crédit Agricole. (Investing.com Italia)
Il rischio è esattamente speculare all’opportunità: una parte del prezzo incorpora aspettative su operazioni straordinarie che non risultano ancora formalmente annunciate.
Eventuali conferme, smentite o cambiamenti della struttura dell’operazione potrebbero quindi continuare a produrre movimenti significativi.
La seduta del 25 settembre offre infine un segnale interessante: basta un piccolo arretramento del petrolio e dei rendimenti perché gli investitori tornino rapidamente sulla tecnologia e sulle banche. Ma questo non significa che il problema sia risolto.
Il Treasury decennale sopra il 5,1%, il BTP vicino al 4,5% e il Brent ancora sopra 100 dollari continuano a rappresentare condizioni finanziarie molto più restrittive rispetto a pochi mesi fa. (Reuters)
Per la prossima settimana, quindi, il vero indicatore da osservare potrebbe non essere soltanto il FTSE MIB. Sarà soprattutto il mercato obbligazionario a dire se il rimbalzo delle azioni può trasformarsi in qualcosa di più stabile oppure se settembre continuerà a essere dominato dalla volatilità.
Avvertenze (Disclaimer): Le informazioni contenute in questo articolo hanno finalità puramente informativa e non costituiscono sollecitazione al pubblico risparmio o consulenza personalizzata agli investimenti. Per maggiori dettagli consulta: ufficiofinanza.it/disclaimer.