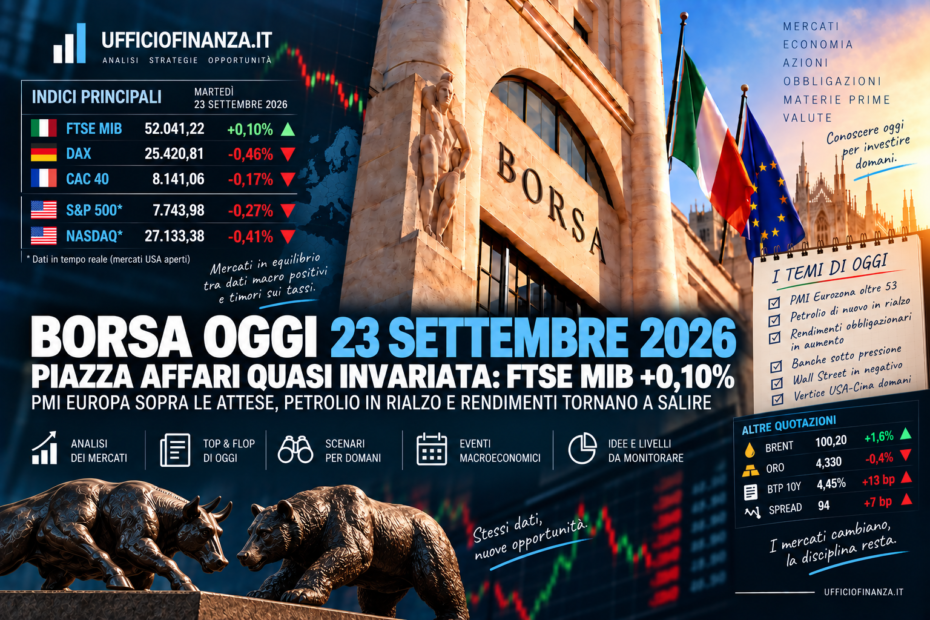
Piazza Affari chiude quasi invariata, FTSE MIB a 52.041. Petrolio e rendimenti frenano i mercati.
Piazza Affari archivia mercoledì 23 settembre 2026 con una variazione minima, dopo una seduta passata più volte dal rialzo al ribasso. Il FTSE MIB termina a 52.041,22 punti, sostanzialmente sui livelli della vigilia, con un progresso di circa +0,1% rispetto alla chiusura precedente. Il valore finale dell’indice è quello pubblicato da Borsa Italiana. (Borsa Italiana)
La giornata è stata caratterizzata da tre forze contrapposte: PMI europei decisamente migliori delle attese, ritorno degli acquisti sul petrolio e nuovo aumento dei rendimenti obbligazionari. A Piazza Affari spiccano Avio ed Eni, mentre soffrono soprattutto Unipol, Azimut e Lottomatica. A Wall Street, intanto, S&P 500 e Nasdaq arretrano nelle prime ore di contrattazione. (FXStreet)
🔎 IL PUNTO SUI MERCATI
Piazza Affari: FTSE MIB ancora sopra 52.000
La seduta di Milano è stata molto più movimentata di quanto suggerisca il risultato finale.
Il FTSE MIB era partito con un rialzo dello 0,49% a 52.349 punti, arrivando durante la giornata fino a circa 52.525 punti, per poi perdere progressivamente terreno. Alle 16:15 l’indice era già tornato in negativo, a 52.010 punti. (ANSA.it)
Il dato definitivo di Borsa Italiana indica 52.041,22 punti: Piazza Affari riesce quindi a conservare per poco la soglia psicologica dei 52.000. (Borsa Italiana)
A cambiare il tono della seduta è stato soprattutto il petrolio. In mattinata Brent e WTI continuavano la correzione delle ultime giornate, ma successivamente il greggio ha invertito direzione.
Il mercato rimane in attesa degli sviluppi dei colloqui tra Stati Uniti e Iran e, soprattutto, del vertice di domani tra Stati Uniti e Cina.
PMI Eurozona: crescita molto più forte del previsto
La sorpresa macroeconomica più importante arriva dall’Eurozona.
Il PMI composito preliminare di settembre è salito a 53,1 punti dai 52 di agosto, contro aspettative di 51,5. È il terzo mese consecutivo di espansione dell’attività economica e una delle letture più elevate degli ultimi tre anni e mezzo. (FXStreet)
Il PMI servizi sale a 53 da 51,6, mentre quello manifatturiero rimane a 52,7, leggermente sopra le aspettative.
Sono dati apparentemente molto positivi: un valore superiore a 50 indica infatti espansione dell’attività.
Per i mercati, però, esiste un rovescio della medaglia.
S&P Global segnala anche un aumento delle pressioni sui prezzi. Un’economia più resistente del previsto, accompagnata da inflazione ancora elevata, potrebbe offrire alla European Central Bank maggiore spazio per mantenere una politica monetaria restrittiva. (FXStreet)
La BCE ha già aumentato i tassi di 25 punti base il 10 settembre, portando il tasso sui depositi al 2,50%. (European Central Bank)
DAX e CAC 40: prevale la prudenza
Il quadro europeo peggiora nel corso della giornata dopo l’avvio positivo.
Il DAX tedesco, che martedì aveva chiuso a 25.578,85 punti, si muove nel finale nell’area dei 25.400-25.450 punti, con una perdita di circa mezzo punto percentuale. Il CAC 40 francese oscilla invece nell’area dei 8.140 punti, anch’esso leggermente negativo rispetto agli 8.154,91 punti della vigilia. (Ad Hoc News)
Il mercato europeo non riesce quindi a sfruttare pienamente i PMI migliori delle attese.
Il motivo è ancora una volta il rapporto tra crescita, inflazione e tassi: dati economici robusti riducono il rischio recessione, ma contemporaneamente rendono più credibile lo scenario di una politica monetaria restrittiva più a lungo.
Wall Street: S&P 500 e Nasdaq arretrano
Al momento della redazione Wall Street è regolarmente aperta, quindi le quotazioni americane sono dati intraday e non rappresentano la chiusura definitiva.
Alle 9:46 di New York lo S&P 500 perde lo 0,27% a 7.743,98 punti, mentre il Nasdaq Composite arretra dello 0,41% a 27.133,38 punti. Il Dow Jones cede lo 0,27%. (Reuters)
La debolezza arriva dopo i nuovi record del Nasdaq registrati nelle sedute precedenti.
A pesare sono soprattutto petrolio e rendimenti obbligazionari, entrambi nuovamente in rialzo. I produttori di semiconduttori risultano tra i più deboli: AMD, Nvidia e Intel scendono nelle prime contrattazioni e l’indice Philadelphia Semiconductor perde circa l’1,5%. (Reuters)
Sul fronte macroeconomico americano, il PMI di settembre è salito a 58,4 punti, massimo da luglio 2021, confermando una notevole capacità di tenuta dell’economia statunitense. (Reuters)
Anche in questo caso, tuttavia, una crescita molto robusta rende più difficile immaginare un rapido allentamento della politica monetaria.
📊 TOP & FLOP DI OGGI (Piazza Affari)
La classifica definitiva delle blue chip pubblicata da Borsa Italiana mostra una seduta molto selettiva. (Borsa Italiana)
🟢 TOP 3
1. Avio: +2,11%
Avio conquista il primo posto del FTSE MIB con un rialzo del 2,11% a 29,49 euro. (Borsa Italiana)
Il titolo continua a mostrare forza relativa in una fase nella quale aerospazio e difesa restano tra i comparti maggiormente osservati dal mercato.
Non emerge tuttavia dalle fonti incrociate consultate un singolo nuovo evento societario odierno sufficientemente rilevante da attribuire con certezza all’intero movimento.
2. Eni: +1,69%
Eni termina a 23,775 euro, +1,69%, beneficiando dell’inversione del petrolio nel corso della giornata. (Borsa Italiana)
È un movimento interessante perché in mattinata il comparto energetico era invece sotto pressione: WTI e Brent stavano continuando la discesa delle sedute precedenti. Con il successivo recupero del greggio, anche Eni ha cambiato passo. (ANSA.it)
3. Leonardo: +1,22%
Leonardo completa il podio con un progresso dell’1,22% a 50,51 euro. (Borsa Italiana)
Anche in questo caso emerge una buona forza relativa del comparto aerospazio e difesa.
Poco dietro troviamo Banco BPM (+1,21%) e Amplifon (+1,20%). (Borsa Italiana)
🔴 FLOP 3
1. Unipol: -2,23%
Unipol è il peggior titolo del FTSE MIB con una flessione del 2,23% a 27,13 euro. (Borsa Italiana)
La debolezza era già emersa nella parte centrale della seduta, quando il titolo perdeva oltre l’1%. (ANSA.it)
Non emerge tuttavia una nuova notizia societaria confermata da almeno due fonti tale da spiegare integralmente il movimento.
2. Azimut: -1,90%
Azimut Holding perde l’1,90%, terminando a 39,22 euro. (Borsa Italiana)
Anche in questo caso la flessione appare soprattutto riconducibile alla debolezza relativa del titolo all’interno del comparto finanziario, senza un singolo catalizzatore societario odierno sufficientemente verificato.
3. Lottomatica: -1,87%
Lottomatica Group completa il podio negativo con una perdita dell’1,87% a 27,31 euro. (Borsa Italiana)
Poco dietro troviamo Prysmian (-1,86%), Generali (-1,54%), Buzzi (-1,42%) e STM (-1,36%). (Borsa Italiana)
📈 STRATEGIE OPERATIVE: COSA FARE
FTSE MIB: quota 52.000 ancora decisiva
La seduta conferma l’importanza della zona 52.000 punti.
L’indice l’ha attraversata più volte durante la giornata e alla fine riesce a terminarvi appena sopra, a 52.041.
Nel brevissimo periodo, la fascia 51.750-52.000 rappresenta quindi il primo riferimento tecnico da osservare. Una tenuta accompagnata da rendimenti in stabilizzazione potrebbe favorire un nuovo tentativo verso 52.500 punti.
Una rottura decisa di 51.750, soprattutto in presenza di un nuovo rialzo simultaneo di petrolio e rendimenti, renderebbe invece più fragile il recupero iniziato lunedì.
Su un orizzonte di medio-lungo periodo, il quadro rimane dominato più dalle variabili macroeconomiche che dai singoli livelli tecnici: inflazione, politica monetaria e andamento dell’energia continueranno a determinare il premio per il rischio richiesto dagli investitori.
BTP: rendimento nuovamente al 4,45%
La giornata obbligazionaria è un ottimo esempio di quanto rapidamente possa cambiare il quadro.
In apertura lo spread BTP-Bund era sceso a 87,4 punti base, con il rendimento del BTP decennale intorno al 4,30%-4,32%. (ANSA.it)
Nel pomeriggio, però, il movimento si è completamente invertito.
Alle 16 il differenziale è salito fino a circa 94 punti base, mentre il rendimento del BTP decennale ha raggiunto il 4,45% e quello del Bund il 3,51%.
La causa è principalmente internazionale: petrolio in recupero e dati economici robusti hanno riacceso i timori di tassi elevati più a lungo.
Per il mercato obbligazionario, la soglia del 4,5% sul decennale italiano diventa quindi un livello da osservare attentamente nelle prossime sedute.
Petrolio: quota 100 dollari resta lo spartiacque
Il Brent era sceso sotto 99 dollari nelle prime ore della giornata, sostenendo inizialmente le Borse europee. Successivamente il greggio ha invertito rotta e Wall Street ha aperto con il Brent in rialzo di oltre l’1%, pur rimanendo vicino ai minimi delle ultime due settimane. (ANSA.it)
Il mercato continua a oscillare sulla base delle notizie provenienti dal Medio Oriente.
Le esportazioni saudite sono aumentate sensibilmente dopo le difficoltà dell’oleodotto East-West: secondo i dati citati da Reuters, i flussi attraverso lo Stretto di Hormuz sono saliti in media a 2,9 milioni di barili al giorno, contro circa 700.000 in agosto. (Reuters)
Nel breve periodo, una stabilizzazione del Brent sotto 100 dollari ridurrebbe il rischio di nuova inflazione energetica. Un ritorno stabile sopra 100-105 dollari riporterebbe invece pressione su obbligazioni e settori maggiormente sensibili ai tassi.
Oro: correzione dopo i massimi
L’oro torna nell’area dei 4.325-4.330 dollari l’oncia, dopo avere raggiunto livelli superiori nelle ultime sedute. (SoldiOnline.it)
Il rafforzamento del dollaro e il nuovo rialzo dei rendimenti rappresentano un ostacolo nel breve periodo.
Sul medio-lungo termine, tuttavia, restano presenti i fattori che hanno sostenuto il metallo prezioso: tensioni geopolitiche, domanda di diversificazione e incertezza sulla traiettoria dell’inflazione.
Domani: vertice USA-Cina, BCE e mercato del lavoro americano
Giovedì 24 settembre sarà una giornata particolarmente importante.
Il principale appuntamento internazionale è il vertice a Washington tra Stati Uniti e Cina. Tra i dossier attesi figurano commercio, tregua tariffaria, terre rare e intelligenza artificiale. (Reuters)
Sul fronte monetario europeo sono previsti diversi interventi della BCE. Isabel Schnabel parlerà alle 9:15, mentre alle 11 è in programma un intervento del capo economista Philip Lane. La BCE pubblicherà inoltre alle 10 il nuovo Bollettino economico. (European Central Bank)
Negli Stati Uniti arriveranno alle 14:30 italiane le richieste settimanali di sussidio di disoccupazione. La precedente rilevazione era scesa a 196.000 unità, segnalando ancora una notevole solidità del mercato del lavoro. (AP News)
⚠️ TITOLI SOTTO OSSERVAZIONE
Per chi cerca informazioni sui titoli con rischi concreti da monitorare anche nell’ambito della valutazione di eventuali strategie di disinvestimento, tre situazioni meritano attenzione. Non si tratta di raccomandazioni di vendita, ma di fattori di rischio da considerare nell’analisi.
STM: semiconduttori sotto pressione dopo il rally
STMicroelectronics perde oggi l’1,36% a 45,975 euro. (Borsa Italiana)
Il dato va però contestualizzato: STM rimane in rialzo di oltre il 6% dall’inizio della settimana. (Borsa Italiana)
A Wall Street AMD, Nvidia e Intel risultano oggi deboli e l’indice dei semiconduttori perde circa l’1,5%. Dopo la forte corsa legata all’intelligenza artificiale, il comparto potrebbe quindi attraversare una fase di maggiore volatilità. (Reuters)
Unipol: peggior titolo della giornata
Unipol perde il 2,23%, mostrando una debolezza relativa significativa rispetto a un FTSE MIB sostanzialmente invariato. (Borsa Italiana)
Il titolo aveva già mostrato debolezza nelle ore centrali e chiude sui minimi relativi della seduta. In assenza di un catalizzatore societario negativo chiaramente identificabile, sarà soprattutto la continuità o meno di questa sottoperformance nelle prossime sedute a fornire indicazioni più significative.
Buzzi: il downgrade continua a pesare
Buzzi perde un altro 1,42% a 36,91 euro, dopo essere già stata tra i peggiori titoli nella seduta precedente. (Borsa Italiana)
Il titolo risente ancora della revisione negativa arrivata dagli analisti nei giorni scorsi e ha perso oltre l’11% dall’inizio di settembre. (Borsa Italiana)
Il quadro rimane quindi fragile e la capacità di stabilizzare i prezzi dopo la recente correzione rappresenterà un elemento importante da osservare.
La giornata del 23 settembre consegna infine agli investitori un messaggio interessante: la crescita economica è più resistente del previsto, ma proprio questa forza può diventare un problema per i mercati se mantiene elevati inflazione e tassi.
Il PMI europeo a 53,1 riduce i timori di recessione, ma il contemporaneo ritorno del rendimento del BTP al 4,45% mostra l’altra faccia della medaglia. (FXStreet)
Domani il vertice USA-Cina potrebbe diventare il nuovo catalizzatore. Ma per Piazza Affari il rapporto fondamentale rimane quello che sta dominando settembre: petrolio, inflazione, rendimenti e politica monetaria. Finché queste quattro variabili continueranno a muoversi rapidamente, la volatilità difficilmente scomparirà.
Avvertenze (Disclaimer): Le informazioni contenute in questo articolo hanno finalità puramente informativa e non costituiscono sollecitazione al pubblico risparmio o consulenza personalizzata agli investimenti. Per maggiori dettagli consulta: ufficiofinanza.it/disclaimer.