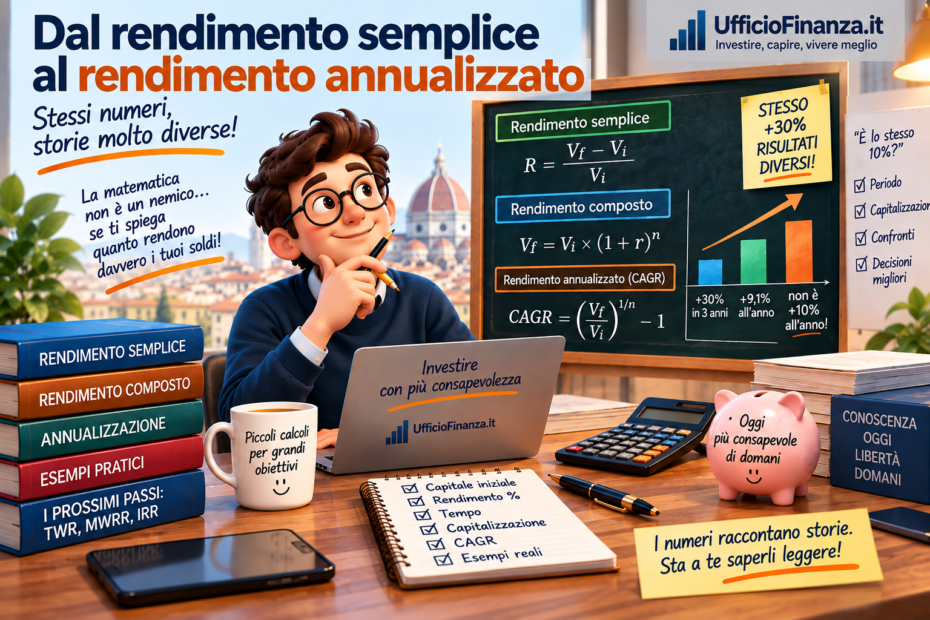
+30% in tre anni non è +10% all’anno!
Dal rendimento semplice al rendimento annualizzato: facciamo finalmente i conti.
Nel precedente articolo siamo arrivati a una conclusione che, detta così, potrebbe sembrare quasi irritante: sapere quanto rende davvero un portafoglio non è semplice come guardare quanto avevi all’inizio e quanto hai alla fine.
Ci sono dividendi, cedole, costi, tasse, tempo, versamenti, prelievi e altri piccoli dettagli che hanno la pessima abitudine di presentarsi proprio quando pensavamo di aver trovato una formula facile.
Oggi, però, voglio mantenere una promessa.
Tiriamo fuori la calcolatrice.
Niente paura: non serviranno lauree in matematica, fogli pieni di simboli misteriosi o calcolatrici scientifiche con pulsanti che nessuno ha mai osato premere.
Partiremo da un investimento semplicissimo e aggiungeremo un concetto alla volta.
Alla fine dell’articolo saprai distinguere guadagno, rendimento percentuale, rendimento complessivo, rendimento composto e rendimento annualizzato.
E soprattutto scoprirai perché guadagnare il 30% in tre anni non significa aver guadagnato il 10% all’anno.
Pronto? Cominciamo dalla parte facile.
Prima domanda: quanti euro ho guadagnato?
Immagina che io investa 10.000 euro e, dopo un anno, il mio investimento valga 10.800 euro.
Il calcolo più immediato è:
10.800 − 10.000 = 800 euro
Ho quindi ottenuto un guadagno di 800 euro.
Semplice.
Ma quegli 800 euro, presi da soli, mi dicono poco.
Se avessi investito 1.000 euro, guadagnarne 800 sarebbe stato un risultato straordinario.
Se ne avessi investiti 1.000.000, probabilmente sarei meno entusiasta.
Per questo devo trasformare il guadagno in rendimento percentuale.
Dal guadagno al rendimento percentuale
La formula elementare è:
Rendimento = (Valore finale − Valore iniziale) / Valore iniziale
Nel nostro esempio:
(10.800 − 10.000) / 10.000 = 0,08
Moltiplico per 100 e ottengo:
8%
Il mio investimento ha quindi prodotto un rendimento dell’8%.
Posso scrivere la stessa cosa anche in maniera più compatta:
R = (Vf / Vi) − 1
dove:
R = rendimento
Vf = valore finale
Vi = valore iniziale
Nel nostro caso:
R = (10.800 / 10.000) − 1 = 8%
Fin qui siamo ancora in acque tranquille.
Il problema è che questa formula funziona bene se tra l’inizio e la fine non succede nient’altro.
Ed è una condizione importante.
E se nel frattempo incasso una cedola o un dividendo?
Facciamo un piccolo passo avanti.
Investo sempre 10.000 euro.
Alla fine dell’anno i miei titoli valgono 10.500 euro, ma nel frattempo ho incassato 300 euro di dividendi o cedole.
Se guardassi soltanto il valore del portafoglio direi:
10.500 − 10.000 = 500 euro, cioè +5%.
Ma avrei dimenticato i 300 euro ricevuti.
Il risultato economico complessivo è invece:
500 + 300 = 800 euro
e quindi, semplificando il caso:
800 / 10.000 = 8%
Ecco perché quando valuto un investimento devo considerare il total return, cioè il rendimento complessivo derivante non soltanto dalla variazione del prezzo, ma anche dai proventi ricevuti.
Nel caso delle obbligazioni, per esempio, il rendimento dell’investitore può dipendere dai pagamenti di cedole e capitale, dall’eventuale reinvestimento delle cedole e dal guadagno o dalla perdita sul prezzo qualora il titolo venga venduto prima della scadenza.
La prima lezione pratica è quindi:
non confondere l’aumento del prezzo con il rendimento complessivo dell’investimento.
Fin qui abbiamo parlato di rendimento lordo
C’è però un altro dettaglio.
I nostri 800 euro sono davvero tutti nostri?
Non necessariamente.
Potrebbero esserci commissioni di acquisto e vendita, costi dello strumento, costi dell’intermediario e imposte.
Per esempio, per una persona fisica fiscalmente residente in Italia, molte plusvalenze finanziarie sono generalmente assoggettate all’imposta sostitutiva del 26%; esistono però eccezioni e regole specifiche, tra cui il trattamento agevolato al 12,5% previsto per i titoli di Stato italiani e determinati titoli equiparati.
Questo significa che devo sempre capire quale rendimento sto osservando.
Lordo delle commissioni? Netto delle commissioni? Prima delle imposte? Dopo le imposte?
Non sono dettagli da commercialista pignolo: possono cambiare concretamente ciò che rimane nelle mie tasche.
In questo articolo, per non complicare inutilmente gli esempi matematici, userò rendimenti lordi e ipotizzerò l’assenza di costi e imposte nei calcoli, salvo quando indicato diversamente.
Così possiamo concentrarci sul meccanismo.
Adesso aggiungiamo il tempo
Torniamo al nostro investimento.
Investo 10.000 euro e alla fine mi ritrovo con 12.000 euro.
Ho guadagnato:
2.000 euro
e il rendimento complessivo è:
20%
Ottimo.
Ma manca una domanda fondamentale:
quanto tempo ci ho messo?
Se sono passato da 10.000 a 12.000 euro in un anno, ho ottenuto un certo risultato.
Se ci ho messo cinque anni, il risultato è molto diverso.
Se ci ho messo vent’anni, ancora di più.
Il rendimento complessivo da solo, quindi, non basta per confrontare investimenti che hanno durate differenti.
Ed eccoci al rendimento annualizzato.
Il grande equivoco: +30% in tre anni significa +10% all’anno?
Supponiamo che il mio investimento cresca del 30% in tre anni.
Parto da:
10.000 euro
e arrivo a:
13.000 euro
Il rendimento complessivo è indiscutibilmente:
+30%
A questo punto potrebbe venire spontaneo fare:
30% / 3 = 10% all’anno
Sembra ragionevole.
Peccato che non sia il rendimento composto annuo che ha trasformato 10.000 euro in 13.000 euro.
Per capirne il motivo dobbiamo conoscere una delle idee più importanti della finanza.
La capitalizzazione composta: quando i rendimenti producono altri rendimenti
Immagina di investire 10.000 euro ottenendo esattamente il 10% ogni anno.
Dopo il primo anno avrai:
10.000 × 1,10 = 11.000 euro
Dopo il secondo anno il 10% non viene più calcolato sui 10.000 euro iniziali, ma sugli 11.000 euro.
Quindi:
11.000 × 1,10 = 12.100 euro
Dopo il terzo anno:
12.100 × 1,10 = 13.310 euro
Risultato?
Con un rendimento del 10% annuo composto per tre anni, 10.000 euro diventano 13.310 euro.
Il guadagno complessivo non è del 30%, ma del 33,1%.
Perché?
Perché dal secondo anno in poi anche i rendimenti precedentemente maturati partecipano alla crescita successiva, nell’ipotesi che rimangano investiti.
Questa è la capitalizzazione composta.
La formula generale è:
Vf = Vi × (1 + r)^n
dove:
Vf = valore finale
Vi = valore iniziale
r = rendimento per periodo
n = numero dei periodi
E quell’esponente n, apparentemente innocuo, è il responsabile di parecchie cose interessanti quando il tempo comincia ad allungarsi.
Torniamo al nostro +30% in tre anni
Noi però abbiamo un altro problema.
Conosciamo il valore iniziale:
10.000 euro
conosciamo quello finale:
13.000 euro
e sappiamo che sono trascorsi:
3 anni
Vogliamo scoprire quale rendimento annuo composto avrebbe trasformato 10.000 euro in 13.000 euro.
Qui entra in scena il CAGR, acronimo di Compound Annual Growth Rate, cioè tasso annuo composto di crescita.
La formula è:
CAGR = (Vf / Vi)^(1/n) − 1
Nel nostro esempio:
CAGR = (13.000 / 10.000)^(1/3) − 1
Il risultato è circa:
9,14% annuo
Non 10%.
Infatti, applicando circa il 9,14% ogni anno e lasciando lavorare la capitalizzazione composta, dopo tre anni arriviamo approssimativamente da 10.000 a 13.000 euro.
Ecco perché dire:
“Ho guadagnato il 30% in tre anni, quindi ho guadagnato il 10% all’anno”
non è matematicamente corretto se voglio esprimere il tasso annuo composto equivalente.
Il rendimento complessivo è 30%.
Il rendimento annuo composto equivalente è circa 9,14%.
Sono due informazioni diverse.
Il CFA Institute tratta proprio la distinzione tra diverse misure di rendimento nel tempo e l’annualizzazione come elemento necessario per interpretare e confrontare correttamente le performance.
Perché annualizzare è così utile?
Immagina due investimenti.
Il primo ha guadagnato:
+25% in 3 anni
Il secondo:
+40% in 6 anni
Quale è andato meglio?
Guardando soltanto il rendimento complessivo verrebbe da scegliere il secondo: 40% è maggiore di 25%.
Ma i periodi sono differenti.
Calcoliamo il CAGR.
Per il primo:
(1,25)^(1/3) − 1 ≈ 7,72% annuo
Per il secondo:
(1,40)^(1/6) − 1 ≈ 5,77% annuo
E improvvisamente la storia cambia.
Il secondo ha prodotto un guadagno complessivo maggiore, ma il primo è cresciuto a un ritmo annuo composto superiore.
Questo è uno dei grandi vantaggi dell’annualizzazione: rende più confrontabili risultati ottenuti su orizzonti temporali diversi.
Ma attenzione.
Il CAGR non ti dice che cosa è successo davvero ogni anno
Questo punto è fondamentale.
Supponiamo che un portafoglio passi da 10.000 a 13.000 euro in tre anni.
Abbiamo appena calcolato un CAGR di circa 9,14% annuo.
Significa forse che il portafoglio ha guadagnato il 9,14% nel primo anno, il 9,14% nel secondo e il 9,14% nel terzo?
Assolutamente no.
Potrebbe aver fatto:
+20% il primo anno,
−10% il secondo,
+20,37% circa il terzo.
Oppure potrebbe aver seguito un percorso completamente diverso.
Il CAGR liscia il percorso e ci dice quale tasso annuo costante equivalente avrebbe portato dallo stesso valore iniziale allo stesso valore finale.
È come dire:
“Se invece di tutte quelle salite e discese avessi avuto ogni anno esattamente lo stesso rendimento composto, quale sarebbe stato?”
Questa è un’informazione utilissima.
Ma non è la cronaca di ciò che è realmente accaduto durante il viaggio.
Attenzione anche alla media dei rendimenti
Qui possiamo fare un altro piccolo passo.
Immagina un investimento che nel primo anno guadagni:
+50%
e nel secondo perda:
−50%
La media aritmetica dei due rendimenti è:
(+50% − 50%) / 2 = 0%
Quindi sono tornato al punto di partenza?
No.
Se parto da 10.000 euro:
dopo il +50% avrò:
15.000 euro
Poi perdo il 50%:
15.000 × 0,50 = 7.500 euro
Risultato finale:
7.500 euro
Ho perso il 25% del capitale iniziale.
Eppure la media aritmetica dei due rendimenti era zero.
Questo succede perché una perdita percentuale richiede un guadagno percentuale maggiore per essere recuperata.
Se perdi il 50%, infatti, per tornare al punto di partenza devi successivamente guadagnare il 100%.
Da 10.000 scendi a 5.000.
Per tornare da 5.000 a 10.000 devi raddoppiare.
Questo è uno dei motivi per cui, quando analizziamo rendimenti su più periodi, non possiamo limitarci a fare la media aritmetica delle percentuali.
La media geometrica entra in gioco
Quando i rendimenti di più periodi devono essere concatenati, entra in scena la media geometrica.
Se ho due rendimenti:
r1 e r2
il rendimento medio geometrico è:
[(1 + r1) × (1 + r2)]^(1/2) − 1
Con più anni, il principio resta lo stesso.
Non sommo semplicemente le percentuali: moltiplico i fattori di crescita.
È la stessa logica che sta dietro alla capitalizzazione composta e al CAGR.
Ed è proprio per questo che in finanza il tempo non è soltanto qualcosa che passa mentre aspettiamo che il mercato salga.
Il tempo fa parte della matematica del rendimento.
Ma allora il CAGR è il rendimento annualizzato?
Nel caso semplice che stiamo utilizzando — un capitale iniziale, un valore finale, nessun versamento o prelievo intermedio — il CAGR è un modo molto utile per esprimere il tasso annuo composto equivalente.
Ma vorrei evitare una semplificazione pericolosa.
Non ogni numero espresso “su base annua” racconta automaticamente la stessa cosa e non ogni rendimento di breve periodo dovrebbe essere annualizzato meccanicamente.
Per esempio, se un investimento guadagna il 3% in un mese, prendere quel dato e trasformarlo con leggerezza in un rendimento annuale può creare aspettative completamente fuorvianti.
Quel 3% potrebbe essere stato eccezionale e irripetibile.
Annualizzare è uno strumento matematico per rendere confrontabili determinate misure: non serve a prevedere il futuro.
Un CAGR storico del 7% non significa:
“Questo investimento renderà il 7% anche l’anno prossimo.”
Significa:
“Tra il valore iniziale e quello finale, su quel determinato periodo, il tasso annuo composto equivalente è stato il 7%.”
La differenza è enorme.
Un ultimo esempio completo
Mettiamo insieme quello che abbiamo imparato.
Investo:
20.000 euro
Dopo cinque anni il mio investimento vale:
27.000 euro
e ipotizziamo, per semplicità, che eventuali proventi siano già inclusi nel valore finale e reinvestiti e che non ci siano stati versamenti o prelievi intermedi.
Il guadagno assoluto è:
27.000 − 20.000 = 7.000 euro
Il rendimento complessivo è:
(27.000 / 20.000) − 1 = 35%
Ma questo non significa che abbia guadagnato il 7% ogni anno.
Calcoliamo il CAGR:
(27.000 / 20.000)^(1/5) − 1
Otteniamo circa:
6,19% annuo
Quindi posso raccontare lo stesso investimento in almeno tre modi:
Ho guadagnato 7.000 euro.
Ho ottenuto un rendimento complessivo del 35%.
Quel risultato equivale a un rendimento annuo composto di circa il 6,19%.
Tutte e tre le frasi sono corrette.
Ma non stanno dicendo la stessa cosa.
Ed è esattamente questo il motivo per cui capire quale rendimento stiamo utilizzando è così importante.
E rischio, commissioni e tasse dove sono finiti?
Non sono spariti.
Li abbiamo volutamente messi momentaneamente da parte per capire la matematica.
Nella vita reale, però, un investimento va valutato considerando anche rischio, volatilità, costi, fiscalità e inflazione.
Un rendimento lordo del 6% non coincide necessariamente con ciò che rimane effettivamente all’investitore.
E due investimenti con lo stesso CAGR possono aver avuto percorsi completamente diversi: uno relativamente tranquillo e l’altro caratterizzato da oscillazioni molto forti.
Il rendimento, quindi, è fondamentale.
Ma da solo non basta mai a descrivere la qualità di un investimento.
Sembrava tutto risolto. E invece adesso arriva il problema vero
Finora sono stato volutamente gentile.
In tutti gli esempi ho fatto una cosa molto comoda: ho messo il denaro all’inizio e l’ho lasciato lì fino alla fine.
Ma nella vita vera potresti fare qualcosa del genere:
1° gennaio: investi 10.000 euro.
15 aprile: aggiungi 2.000 euro.
30 giugno: incassi 200 euro di dividendi.
10 settembre: versi altri 5.000 euro.
15 novembre: prelevi 1.500 euro.
31 dicembre: guardi il valore finale del portafoglio.
Adesso prova a utilizzare tranquillamente la formula:
(Valore finale / Valore iniziale) − 1
C’è un piccolo problema.
Una parte del valore finale deriva dai rendimenti dell’investimento.
Un’altra parte deriva dai soldi che hai aggiunto tu.
E alcuni soldi, inoltre, sono rimasti investiti per dodici mesi, altri per otto, altri soltanto per poco più di tre.
Il tempo di ogni flusso comincia a contare.
Ed è esattamente qui che le formule semplici viste finora non bastano più.
Dobbiamo decidere che cosa vogliamo misurare.
Vogliamo sapere come si è comportato il portafoglio indipendentemente dai nostri versamenti e prelievi?
Oppure vogliamo sapere quanto hanno effettivamente reso i nostri soldi, considerando quando li abbiamo versati e prelevati?
Sembrano due modi di fare la stessa domanda.
Non lo sono.
Nel prossimo articolo entreranno finalmente in scena i tre acronimi che avevamo lasciato fuori dalla porta:
TWR, MWRR e IRR.
E vedremo che lo stesso identico portafoglio può avere due rendimenti differenti, entrambi corretti, perché stanno rispondendo a due domande differenti.
A quel punto prenderemo un portafoglio, inseriremo versamenti e prelievi in date precise e faremo i conti dall’inizio alla fine.
Prima di complicare i conti, impara a leggere quelli semplici
Se dovessi condensare tutto questo articolo in una sola idea, sarebbe questa:
non chiederti soltanto “quanto ho guadagnato?”, ma “quanto ho guadagnato rispetto a quanto ho investito e in quanto tempo?”.
Il guadagno assoluto ti dice quanti euro hai ottenuto.
Il rendimento percentuale mette quel guadagno in rapporto al capitale.
Il rendimento complessivo misura il risultato dell’intero periodo.
La capitalizzazione composta considera il fatto che i rendimenti possono a loro volta produrre rendimenti.
Il CAGR trasforma il risultato complessivo in un tasso annuo composto equivalente, rendendo più agevole il confronto tra periodi differenti.
Sono concetti semplici una volta separati.
Il problema nasce quando li mescoliamo.
E soprattutto ricorda una cosa: il rendimento passato misura ciò che è accaduto, non ciò che accadrà. Non è una promessa, non elimina il rischio e non rende automaticamente conveniente un investimento.
Quando scegli un prodotto finanziario — azione, obbligazione, ETF, fondo o altro strumento — devi sempre valutare anche rischi, costi, commissioni, fiscalità, liquidità, orizzonte temporale e coerenza con i tuoi obiettivi. L’acquisto può avvenire, a seconda dello strumento, tramite banca, SIM o broker abilitato e sui mercati o attraverso i canali previsti per quel prodotto; ma sapere dove cliccare “Compra” viene molto dopo aver capito che cosa stai comprando e perché.
Perché una percentuale può sembrare soltanto un numero.
Ma quando sai come è stata calcolata, quel numero comincia finalmente a raccontarti una storia.
E nel prossimo articolo scopriremo che, quando iniziamo a versare e prelevare denaro durante quella storia, anche il momento in cui entrano in scena i soldi può cambiarne il finale.
Buon investimento!
UfficioFinanza.it – Domenico Guercia
Avvertenze: ufficiofinanza.it/disclaimer